공동락
이코노미스트
공동락은 대신증권 리서치센터에서 이코노미스트 겸 채권 애널리스트로 재직중이다. 이데일리 채권전문기자로 출발했다. 보다 많은 사람들이 채권 투자에 관심을 갖기를 바라는 전문가다.
공동락의 글
-
경제
채권시장, 왜 Fed의 금리인하 기대할까
미국 연준(Fed)이 4회 연속 자이언트 스텝(75bp) 인상 이후 올해 마지막 기준금리 결정에서 빅 스텝(50bp)으로 금리 인상 폭을 조절했다. 그러나 여전히 물가 안정을 강조하며, 기준금리 인상 사이클이 지속되고 있음을 강조했다. 최종금리(terminal rate)도 높였다. 12월 FOMC는 누구라도 반론을 제기하기 어려운 매파적인(hawkish) 통화정책 이벤트였다. 인상 폭을 조절했다고는 하지만 여전히 이례적인 인상 폭의 범주에 속하는 50bp 인상이 이뤄졌고, 파월 의장은 조목 조목 금융시장에서 자신들이 여전히 인플레이션 견제 목적의 정책 행보를 이어가고 있다는 사실을 숨기지 않았다.
-
경제
크레딧채권 시장은 언제 안정될까
레고랜드 발(發) 자금경색이 발생한 이후 크레딧 채권시장이 좀처럼 안정을 찾지 못하고 있다. 50조+α와 같은 정책 당국의 적극적인 조치에도 불구하고 시장 참가자들의 크레딧 채권에 대한 접근은 조심스럽기만 하다. 국채 금리가 미 연준(Fed)의 피봇(pivot, 정책 전환)에 대한 기대 등으로 급격한 상승세를 멈추고 빠르게 안정을 찾아가는 국채시장과 비교할 때 대조적이다.
-
경제
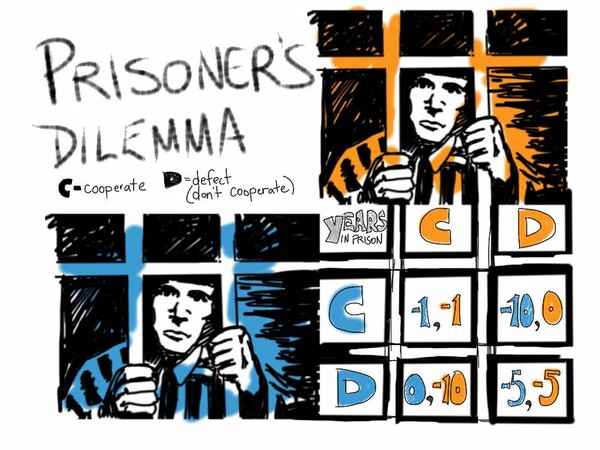
환율, 금리, 그리고 죄수들의 딜레마
10월 한국은행 금융통화위원회는 기준금리를 다시 ‘빅 스텝(50bp)’으로 인상했다. 지난 7월 당시 사상 처음으로 빅 스텝을 단행할 당시만 하더라도 다시는 50bp 금리 인상이 없을 것으로 보였던 상황이 불과 3개월 만에 180도 달라진 것이다. 이보다 앞선 지난 9월 말 이창용 한은 총재는 미국 연준의 잭슨홀 미팅, 8월 물가 쇼크 등을 통해 종전과 비교할 때 “(연준의 행보에 대한) 전제가 달라졌다”며 빅 스텝 재개를 시사했다. 따라서 엄밀히 보면 이번 인상은 통화당국이 자신들의 포워드 가이던스(선제 안내)를 위반한 것이 아니라 새롭게 포워드 가이던스를 수정해 적용했다고 보는 것이 타당할 것이다.
-
경제
매파→ 비둘기파→다시 매파...잭슨홀의 여진
잭슨홀은 옐로스톤 국립공원으로 가는 길목에 있는 한적한 시골 마을이다. 미국 중부 와이오밍주에 위치한 해발 2100m의 이 마을은 원래 스키리조트로 유명했다. 하지만 잭슨홀은 이제 조용한 휴양지보다는 8월이면 전세계 금융시장의 이목이 집중되는 ‘핫 플레이스’가 됐다. 높은 산지들 가운데 움푹한 지형으로 인해 홀(hole)이란 지명으로 불리지만, 여러 사람들이 모이는 공간인 홀(hall)이라는 다소 의미 있는 오기(誤記)를 해마다 심심치 않게 볼 정도인 걸 보면 말이다.
-
경제
중립금리를 논(論)할 결심...한국도?
지난 7월 미 연방공개시장위원회(FOMC)에서 연준(Fed)은 자이언트 스텝(75bp)으로 기준금리를 인상했다. 올해 들어 4차례에 걸친 금리 인상이며, 25bp가 아닌 이례적인 인상으로는 3회 연속이다. 이로써 현재까지 이번 기준금리 인상 사이클을 통한 총 금리 인상폭은 225bp가 됐다. 공격적인 금리 인상이 이어지고 있으나 채권시장의 상황은 사뭇 달랐다. 오히려 장기금리를 중심으로 금리가 빠르게 하향 안정화되는 모습이다.
-
경제
미 연준 ‘자이언트 스텝’의 기술적인 이야기들
6월 미 연방공개시장위원회(FOMC)에서 기준금리가 75bp 인상됐다. 지난 5월 50bp 인상이 22년 만에 이뤄진 조치였다면, 75bp는 무려 28년 만에 나온 문자 그대로 ‘이례적인’ 인상이었다. 파월 연준 의장 역시 50bp나 75bp 인상이 평소 통화당국이 내놓을 수 있는 기준금리 인상과는 다른 수위임을 인정했다.
-
경제
금융시장도 ‘서비스 물가’ 동향 주시해야
사상 유례가 없었던 한국은행 총재의 부재에도 4월 금통위에서 기준금리가 인상됐다. 이로써 한국 기준금리는 코로나19 직후 사상 최저치인 0.50%까지 낮아졌다가 총 4회의 금리 인상을 거쳐 현재 1.50%로 높아졌다. 금융시장에서 우세했던 동결 전망에도 불구하고 금통위가 기준금리 인상이란 강수를 둔 것은 인플레이션에 대한 부담이 컸기 때문이다. 시급해진 물가 부담을 고려할 때 금통위가 제대로 구성될 때까지 시간을 끌 여유가 없다는 것이다. 따라서 향후 기준금리 결정의 핵심 쟁점은 물가 동향이란 것이 자명해졌다.
-
경제
미 Fed 금리인상 공언, 지킬수 있을까
3월 FOMC에서 미 연준(Fed)은 코로나19 팬데믹 이후 처음으로 기준금리를 0.25%p 인상하고 향후 통화정책 일정에 대한 자신들의 밑그림을 점도표(dot plot)를 통해 제시했다. 그 결과 연준은 올해 남은 회의에서 추가 6회, 2023년에는 3~4회 더 금리를 인상할 수 있음을 내비쳤다. 흥미로운 것은 종전까지 격차가 존재했던 2023년과 2024년 연말 값으로 제시된 금리가 2.8%(중위값 기준)로 동일하다는 점이다. 금리 인상이 일정한 사이클로 진행된다는 점을 감안할 때 이번 인상이 2023년에는 종료될 수 있다는 의미다. 당초 점진적이고 상당한 기간을 거치며 진행하려고 했던 일정을 짧고 압축적으로 진행하겠다는 것으로 풀이된다.
-
경제
물가 낮춰보기, 그 익숙함과 결별할 시기
물가안정이 존재의 이유인 중앙은행. 그리고 그런 중앙은행의 행보를 항상 예의주시하는 채권시장. 그래서 채권시장 참가자들에게 항상 물가는 “잘 알고 있다”고 자부하는 이슈였다. 물가가 높아지는 것을 경계하는 ‘채권시장 자경단’(bond market vigilantes)이란 별칭만큼이나 물가는 언제든지 신속하게 인지할 수 있는 것으로 여겨졌다.
-
경제
美연준, 왜 ‘일시적’이라 했을까..금리도?
미 연준(Fed)의 변심으로 일컬어지는 향후 통화정책 일정을 둘러싼 기대 변화로 금융시장의 변동성이 커졌다. 지난해 연말 1.5%를 중심으로 등락을 보였던 미국 국채(TB) 10년 금리가 불과 2~3주만에 1.8%를 상회했고, 최근 금리 동향에 민감한 나스닥지수는 지난 2020년 4월 이후 처음으로 조정 국면에 진입했다.
-
경제
파월은 왜 변심했을까
‘파월의 피벗(pivot)’으로 불린 지난 12월 FOMC에서 미 연준(Fed)은 기존에 보여줬던 행보에 비해 한층 더 타이트한 통화정책 일정을 제시했다. 11월부터 개시했던 테이퍼링 일정을 불과 1개월 만에 가속화할 것을 선언한 데 이어 기준금리 인상 시점을 앞당길 수 있다는 점도표를 제시했고, 추후 공개된 의사록을 통해 밝혀진 내용이지만 보유 중인 자산을 매각할 수 있음을 시사하기도 했다.
-
경제
‘美국채 금리 수수께끼’, 이번에도 재연될 가능성 높다
미국 연준(Fed)이 테이퍼링(tapering) 속도를 기존의 2배로 가속화하는 것을 공식화했다. 동시에 내년도 기준금리 인상의 개시 시점은 앞당겨지고 인상 횟수도 늘어날 것으로 보인다. 이번 결정은 좀처럼 해소되지 않고 있는 높은 물가 상황에 기인한다. 연준은 그간 ‘일시적(transitory)’이란 표현을 통해 지금의 고(高) 물가는 코로나19와 경제 활동 재개에 따른 수급 불균형에 따른 것으로, 그리 길게 이어지지는 않을 것이라는 입장을 고수해 왔으나 연말까지도 계속된 높은 물가를 더 이상 외면하기는 쉽지 않았을 것이다.
-
경제
기준금리 올렸더니 시중금리 떨어져...왜 이런 일이?
[공동락 대신증권 채권 애널리스트 겸 이코노미스트] 11월 금통위에서 기준금리가 0.75%에서 1.00%로 0.25%p 인상됐다. 또한 이번 금통위 이전부터 관심이 치열했던 내년 1분기 추가 금리 인상 여부는 일단 인상 쪽으로 무게가 실렸다. 비록 이주열 한국은행 총재가 1분기 인상 가능성을 배제하지 않는다며 최대한 완곡하게 표현했지만, 그간 그의 화법에 익숙한 시장 참가자들에게는 오히려 1분기 인상을 ‘강력하게’ 시사한 것으로 느껴졌다.
-
경제
파월 Fed의장, 비둘기가 매 되는 거 봤어?
[공동락 대신증권 채권 애널리스트 겸 이코노미스트] 바이든 미국 대통령이 연방준비제도(Fed) 의장에 제롬 파월을 재(再) 지명했다. 이에 따라 파월 의장은 무난한 통과가 예상되는 상원 인증 절차 이후 다시 연준 의장으로서 직무를 이어서 수행하게 된다. 파월 의장의 유임은 팬데믹을 벗어나는 경제 회복 과정에서 어느 때보다 정책 운용의 안정성이 필요하다는 판단에 따른 것으로 보인다. ‘전쟁 중에는 장수를 바꾸지 않는다’ 말처럼 코로나19 이후 고물가, 고용난 등으로 대표되는 난제에 대한 해결 역시 파월 의장에게 당부한 셈이다.
-
경제
한국은행이 스스로 용자(勇者)가 된 이유
[공동락 대신증권 채권 애널리스트 겸 이코노미스트] 아마도 처음에는 이랬을 것이다. “기준금리를 인상하더라도 여전히 통화정책은 (성장률이나 물가 여건을 감안할 때) 완화적이고, 돈줄을 죄는 주요 타겟이 가계부채이니 채권시장에 미치는 충격은 그리 크지 않을 것”이라는 말이다. 다름 아닌 지난 여름부터 통화당국이 줄기차게 준비해 온 금융안정 목적의 기준금리 인상에 대한 사전 시뮬레이션 결과를 필자가 나름대로 재구성해봤다.
-
경제
금리만 상승? 금융시장 변수도 늘어났다
[공동락 대신증권 채권 애널리스트 겸 이코노미스트] 필자는 채권 애널리스트다. 당연히 채권시장의 동향을 분석하고, 채권시장에서 형성되는 금리의 수준이나 방향을 예측하는 것을 주된 업무로 하는 사람이다. 또한 필자는 채권 애널리스트 외에 ‘BOK Watcher(한국은행 관찰자)’라는 별칭도 함께 가지고 있다. 그만큼 채권시장의 동향에 중앙은행(한국은행)이 얼마나 크게 영향을 주는지를 시사하는 대목이다.
-
경제
미국 테이퍼링을 낙관하기에...그렇다면 금리는
[공동락 대신증권 이코노미스트 겸 채권 애널리스트] 미국 연준(Fed)의 테이퍼링(tapering: 자산매입 축소)과 관련한 관심이 뜨겁다. 최근 공개된 7월 FOMC 의사록에서 연내 시행이 가능할 수도 있다는 내용이 확인됐고, 그 직후에 열린 8월 잭슨홀 미팅에서 제롬 파월 Fed의장이 이를 공식화했다. 금융시장의 셈법도 분주해졌다. 2014년 실시됐던 테이퍼링을 선례로 실시 속도와 기간에 대한 다양한 방법론들이 거론 중이며, 테이퍼링 실시에 따른 충격 여부를 놓고 시장 참가자들 간의 저울질도 한창 진행되고 있다.
-
경제
때로는 분명한 것이 더 불확실하다
[공동락 대신증권 이코노미스트 겸 채권 애널리스트] 한국은행이 강력하게 기준금리 인상을 시사했다. 한은 출입기자 시절을 포함해 거의 20년 가까이 기준금리 결정 과정을 지켜봤던 필자의 입장에서도 통화당국이 이처럼 분명하게 자신들의 속내를 드러냈던 기억은 정말 손에 꼽을 정도다. 예상 외로 강력하게 매파적인 입장을 보임에 따라 채권을 비롯한 금융시장도 몹시 놀란 느낌이다. 일부에서는 이번 금통위 기자회견은 이주열 총재가 아니라 그의 쌍둥이 형제가 참석한 것이 아니냐는 우스갯소리가 나올 정도였다.