

중립금리를 논(論)할 결심...한국도?
[공동락의 중앙은행 엿보기] 파월 ‘중립금리’ 발언의 여진...한국으로 중앙은행의 ‘저성장’ 걱정...물가는 다음?
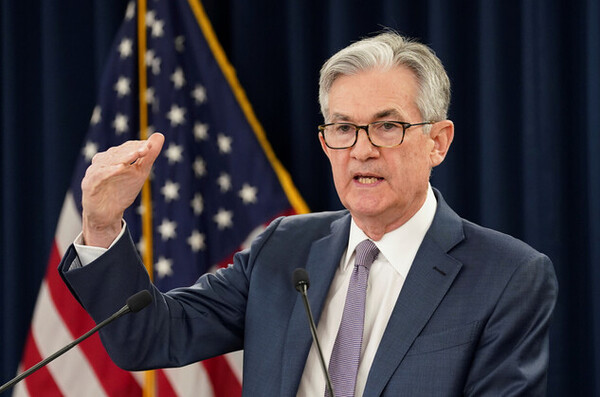
지난 7월 미 연방공개시장위원회(FOMC)에서 연준(Fed)은 자이언트 스텝(75bp)으로 기준금리를 인상했다. 올해 들어 4차례에 걸친 금리 인상이며, 25bp가 아닌 이례적인 인상으로는 3회 연속이다. 이로써 현재까지 이번 기준금리 인상 사이클을 통한 총 금리 인상폭은 225bp가 됐다.
공격적인 금리 인상이 이어지고 있으나 채권시장의 상황은 사뭇 달랐다. 오히려 장기금리를 중심으로 금리가 빠르게 하향 안정화되는 모습이다.
표면적인 이유는 향후 금리 인상의 강도가 둔화될 수 있는 여지를 확인했기 때문이다. 7월 FOMC에서 파월 의장은 앞으로도 여전히 큰 폭으로 금리를 올리겠다는 입장을 밝혔지만, 다음 금리 결정과 관련해 가이던스를 제시하지는 않았다. 시장 참가자들의 입장에서는 꾸준히 제시됐던 가이던스가 없어진 정황 만으로도 인상 폭의 하향 가능성을 생각할 수 있는 대목이다.
이창용의 중립금리 언급
가이던스를 제시하지 않았다는 사실 외에도 채권시장이 연준의 기준금리 인상 일정에 대해 변화가 발생할 수 있다고 추정했던 단서가 하나 더 있다. 바로 파월 의장이 직접적으로 밝힌 중립금리에 대한 언급이다.
현재 연준이 추정하는 공식적인 중립금리는 6월 FOMC 점도표를 통해 공개된 것으로 중위값을 기준으로 2.50%이다(실제 제시된 값은 특정 값이 아니라 2.50%를 중심으로 상하 범위로 제시되고 있음). 이번 회의에서 새롭게 인상된 기준금리가 2.25~2.50%인 점을 감안하면 어떤 식으로든 해당 금리에 대한 언급이나 평가가 필요한 대목이었는데, 파월 의장은 7월 인상을 통해 기준금리가 중립금리의 범위에 있다고 밝혔다(We’re at 2.25 to 2.5 and that’s right in the range of what we think is neutral).
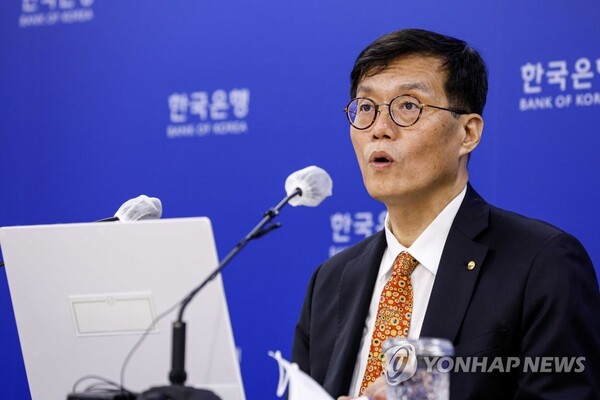
파월 의장의 발언은 최근 이창용 한국은행 총재의 발언과도 맥이 서로 닿아 있다. 지난 7월 금통위에서 사상 첫 빅 스텝 금리 인상을 한 직후 기자회견에서 이창용 총재는 이번에 인상된 기준금리 2.25%가 중립금리의 하단 수준에 있다는 입장을 밝힌 바 있다.
그 결과 한국 채권시장 역시 정책금리 인상에도 불구하고 시중금리가 큰 폭으로 하락했다. 6월까지 극심했던 상승 변동성 분출 국면과 비교할 때 확연하게 달라진 움직임이었다.
중앙은행들의 중립금리 언급 ‘붐’...왜?
그런데 필자가 더욱 주목하는 것은 중립금리에 대한 통화당국의 직접적인 언급이 과거에는 흔하게 볼 수 없었던 일이라는 점이다.
중립금리는 한 경제가 인플레이션이나 디플레이션 압력이 없이 잠재성장률 수준을 회복할 수 있도록 하는 이상적인 금리를 의미한다. 이를 통화정책 차원에서 평가할 때는 중립금리보다 금리가 높으면 긴축, 낮으면 완화로 구분할 수 있는 일종의 이정표가 된다. 주지하다시피 중립금리에 대한 언급 이후 한국이든 미국이든 시중금리가 빠르게 하락한 것도 이런 맥락에 기인한다.
따라서 중앙은행들은 중립금리 언급을 가능한 직접적으로 하기보다는 간접적으로, 그것도 즉답보다는 유체이탈(?) 화법에 가까울 정도로 표현하는 것을 룰로 인식하고 있었다. 통화당국 스스로가 가격 변수의 움직임에 직접적인 동인(動因)이 될 수 있다는 우려 때문이었을 것이다.
그렇다면 왜 최근 중앙은행들은 이처럼 상당한 수준의 부담을 감수하면서까지 중립금리 수준을 종전보다 명확하게 공개할까?
중앙은행은 아직도 물가가 일시적?
이에 대한 가장 단순하지만 합당한 추정은 현재 중앙은행들의 경제 펀더멘털에 대한 인식 특히, 물가 상황에 대한 인식이 여전히 일시적(transitory)이라고 판단하고 있기 때문으로 보인다. 좀 더 펀더멘털 판단의 영역까지 확대한다고 했을 때 코로나19 이전 글로벌 경제, 특히 선진국 경제가 직면했던 인구구조 고령화, 저(低)성장 등의 문제가 향후 다시 재연될 수 있다고 평가하고 있다는 의미다.
당장은 인플레이션이 가장 부담스럽지만 궁극적으로 경제가 정상 상황으로 복귀할 경우 감당해야 할 문제들을 앞에 두고 계속해서 공격적인 물가 대응 만을 강조하기에는 부담이 컸다고 할 것이다. 연준은 기준금리 인상 사이클을 적극적으로 진행하는 과정에서도 중립금리 수준을 한 번도 상향하지 않았을 뿐만 아니라 잠재성장률에 대한 추정치 역시 1.8%로 꾸준히 유지하고 있다.
한국도 상황은 별반 다르지 않다. 미국만큼 중립금리나 잠재성장률을 공개적으로 밝히는 입장은 아니지만 코로나19 이후 경제 상황에 대한 인식은 미국과 유사해 보인다. 실제 이창용 한국은행 총재는 올해 예상되는 성장률 전망치 2%대 중반, 내년 2%대 초반이 나오더라도 잠재성장률보다 높은 성장이란 견해를 밝힌 바 있다. 단순히 발언만 조합하더라도 한국 경제의 잠재성장률은 코로나19 이전의 하향세가 그대로 이어지고 있다는 것을 유추할 수 있다.
통화당국의 입장에서는 인플레이션을 적극적으로 견제하기 위해서는 중립금리 논의는 가능한 피하는 것이 전략적으로는 적절했다. 하지만 저성장, 잠재성장률 둔화 등 경제 전반의 구조적인 현안을 눈앞에 두고 있는 상황에서 볼커 타입의 공격적인 인플레이션 파이팅은 처음부터 통화당국의 구상에는 없었던 것으로 보인다.
공동락 이코노미스트
공동락은 대신증권 리서치센터에서 이코노미스트 겸 채권 애널리스트로 재직중이다. 이데일리 채권전문기자로 출발했다. 보다 많은 사람들이 채권 투자에 관심을 갖기를 바라는 전문가다.
댓글