

미 Fed 금리인상 공언, 지킬수 있을까
[공동락의 중앙은행 엿보기] 3월 FOMC 매파적이었지만 ‘의심’도 중립금리는 2.4%, 일정을 소화할까?
미 Fed, 2024년까지 금리 올린다고?
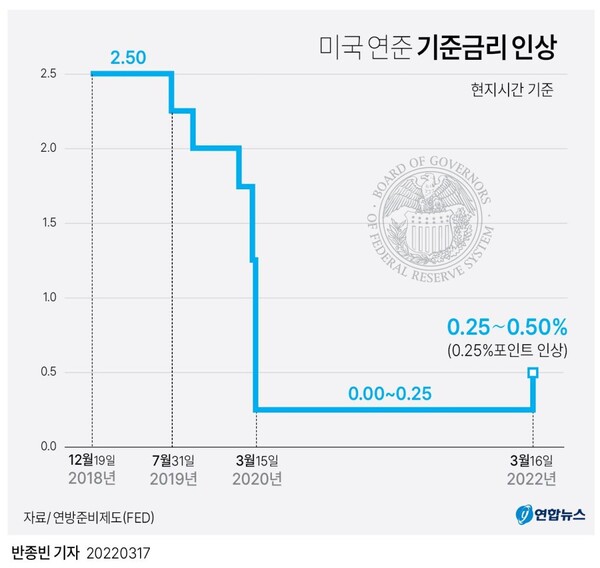
3월 FOMC에서 미 연준(Fed)은 코로나19 팬데믹 이후 처음으로 기준금리를 0.25%p 인상하고 향후 통화정책 일정에 대한 자신들의 밑그림을 점도표(dot plot)를 통해 제시했다. 그 결과 연준은 올해 남은 회의에서 추가 6회, 2023년에는 3~4회 더 금리를 인상할 수 있음을 내비쳤다.
흥미로운 것은 종전까지 격차가 존재했던 2023년과 2024년 연말 값으로 제시된 금리가 2.8%(중위값 기준)로 동일하다는 점이다. 금리 인상이 일정한 사이클로 진행된다는 점을 감안할 때 이번 인상이 2023년에는 종료될 수 있다는 의미다. 당초 점진적이고 상당한 기간을 거치며 진행하려고 했던 일정을 짧고 압축적으로 진행하겠다는 것으로 풀이된다.
또 눈길을 끈 것은 이번 인상의 최종 목적지인 2.8%가 중립금리(점도표 상에서 longer run)로 제시된 2.4%보다 더 높다는 것이다. 지금까지 연준은 대체로 자신들이 제시하는 금리 일정에서의 최종 수치가 중립금리 보다 낮았다. 따라서 중립금리를 웃도는 최종 인상의 목적지를 제시한 것만 봐도 이번 회의가 얼마나 물가안정에 주력하고 있는지를 시사한다고 하겠다.
여기까지 내용을 놓고 보면 3월 FOMC는 확실히 연준의 매파적인 색채가 드러낸 이벤트였다. 기준금리 인상을 매우 강하고 속도감 있게 진행하는 것은 물론이고 그 최종 목적지 역시 정상화의 범주를 넘어 본격적인 긴축을 의미하는 수준까지 제시했으니 말이다.
중립금리 하향은 눈여겨 볼만
하지만 타이트해진 인상 일정만큼이나 중립금리의 수준이 코로나19 이후 처음으로 하향됐다는 사실은 섣불리 간과하기 어렵다. 더 나아가 중립금리 하향을 어떻게 해석하느냐에 따라 향후 전개될 통화정책 일정에 대한 전망까지도 달라질 수 있다.
중립금리는 한 나라 경제가 보유한 기초 체력을 근간으로 물가 여건에 부합하는 적절한 금리 수준을 의미한다. 이에 따라 당장 현재의 경제 여건보다는 일정 기간에 걸쳐 형성된 성장이나 물가에 대한 기대가 반영됐다고 보는 것이 타당하다. 아울러 이와 같은 의미로 인해 중앙은행들이 통화정책을 긴축적으로 혹은 완화적으로 운용하는 평가 기준으로서의 의미도 동시에 내포하고 있다.
코로나를 거치면서 미국을 비롯한 글로벌 경제는 금융위기 이후 꾸준히 낮아졌던 인플레이션에 대한 부담을 본격적으로 반영해야 하는 상황으로 진입했다. 이에 통상적으로 성장률과 물가 간의 산술적인 조합을 통해 형성되는 중립금리 수준 자체가 낮아졌다는 사실은, 물가 압력의 상승을 상쇄하는 그 이상으로 잠재성장률과 같은 성장에 대한 기대가 더 낮아지고 있다는 의미로 해석할 수 있다.
성장률 떨어지면 금리 어디까지?
이쯤되면 3월 FOMC에서 연준이 제시한 높은 물가상승 압력에 대응하겠다는 의지가 미치는 시계(視界)에 대해서도 궁금증이 커질 수 밖에 없다. 인상 사이클 초기에 강력하게 행동에 나선다는 것에는 별다른 의심의 여지가 없으나, 성장에 대한 기대가 낮아진 상황에도 해당 일정을 얼마나 꾸준하게 진행할 수 있을 지에 대해서는 의구심이 상당해 보인다.
현재 채권시장에서 형성 중인 내재금리를 기준으로 형성된 미국 기준금리에 대한 전망은 향후 2년 구간까지 높아지는 동향을 나타내는 반면 3년 구간은 2년에 못 미치는 수준에서 형성 중이다. 또한 만기 구간별 금리의 추이 역시 FOMC를 정점으로 차츰 낮아지는 움직임을 보이고 있다. 기준금리 인상이 진행된 지 2년이 경과한 이후에는 오히려 금리가 인하될 수 있다는 기대를 반영하는 동시에 금리의 절대 수준에 대한 전망치 역시 차츰 낮아지고 있다는 것을 의미한다.
따라서 현재의 기준금리에 대한 프라이싱이 금융시장의 여러 가격 변수들에 고스란히 반영됐다고 가정하면 Fed가 제시한 기준금리 인상 일정에 대한 밑그림 가운데 아직 절반 정도는 ‘의심의 영역’이라고 보는 것이 타당해 보인다. 아울러 그 의심에는 Fed가 제시한 인상 일정을 제대로 완주하지 못할 것이란 기대 역시 상당하다고 하겠다. 향후 2~3차례 기준금리 인상이 진행된 이후에 채권시장이 얼마나 Fed가 제시한 일정에 신뢰를 보낼 수 있을 지에 주목한다.
공동락 이코노미스트
공동락은 대신증권 리서치센터에서 이코노미스트 겸 채권 애널리스트로 재직중이다. 이데일리 채권전문기자로 출발했다. 보다 많은 사람들이 채권 투자에 관심을 갖기를 바라는 전문가다.
댓글