

금융시장도 ‘서비스 물가’ 동향 주시해야
[공동락의 중앙은행 엿보기] 한은이 뒤늦게 물가안정 내건 이유 지표 물가 대신 ‘서비스 물가’로 판단? 채권시장은 인건비 상승 여부 살펴야
‘금융안정’에서 ‘물가안정’으로 전환
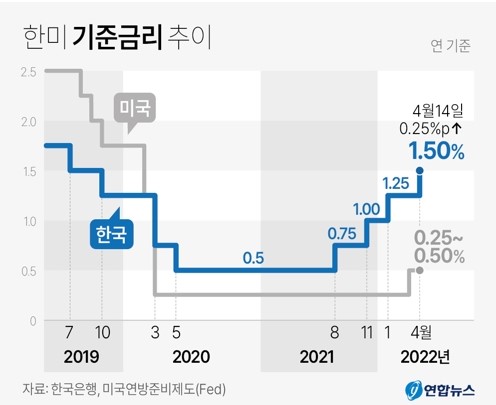
사상 유례가 없었던 한국은행 총재의 부재에도 4월 금통위에서 기준금리가 인상됐다. 이로써 한국 기준금리는 코로나19 직후 사상 최저치인 0.50%까지 낮아졌다가 총 4회의 금리 인상을 거쳐 현재 1.50%로 높아졌다.
금융시장에서 우세했던 동결 전망에도 불구하고 금통위가 기준금리 인상이란 강수를 둔 것은 인플레이션에 대한 부담이 컸기 때문이다. 시급해진 물가 부담을 고려할 때 금통위가 제대로 구성될 때까지 시간을 끌 여유가 없다는 것이다. 따라서 향후 기준금리 결정의 핵심 쟁점은 물가 동향이란 것이 자명해졌다.
그런데 여기서 통화당국이 주시할 것으로 예상되는 물가와 금융시장 참가자들이 생각하는 물가는 과연 동일할까? 이에 필자는 정책 당국과 시장 간의 물가 인식에는 시각 차이가 존재할 수 있으며, 경우에 따라서는 서로 다른 물가를 주시할 가능성도 존재할 수 있다고 생각한다.
물가 2.5% 상승에도 ‘안정’이라 하더니
다음은 한국은행과 금융시장이 생각하는 물가가 다를 수 있다고 평가하는 일련의 정황들이다.
한국은행은 지난해 8월과 11월 두 차례에 걸쳐 기준금리를 인상했고, 그 근거로 금융안정을 꼽았다. 주지하다시피 금융안정은 시중에 풀린 유동성이 특정 부문(한국의 경우 부동산)으로 지나치게 쏠리는 것을 막기 위한 목적을 의미하며, 물가안정 목적과는 적잖게 차이가 난다.
하지만 실제 지난해의 경우도 한국의 물가는 그리 안정적이지 않았다. 연간으로 소비자물가 상승률은 2.5%로 물가 목표를 상회했고, 하반기에는 상승세가 더욱 뚜렷했다. 반면 한국은행은 당시 금리를 인상하는 근거로 금융안정을 집중해서 강조했고, 심지어 물가가 우려할 단계가 아니라며 금융안정에 더욱 방점을 찍기도 했다.
반면 올해는 물가가 금리 인상의 핵심 논거로 등장했다. 지난해 금융안정에서 올해는 물가안정으로 통화당국의 포인트가 달라진 느낌이다. 상황이 이렇다 보니 그때 물가와 지금 물가가 다른 것인지, 아니면 같은 물가를 놓고 해석이 달라진 것인지 의문이 들 정도다.
상품에서 서비스로 인플레의 이동에 주목
이에 필자는 물가에 대한 통화당국의 접근이 달라진 배경으로 인플레이션의 성격 자체가 달라졌음을 지적하고자 한다. 그래서 통화당국이 차이를 두고 물가 상승의 성격을 구분하는 기준으로 ‘서비스 물가’를 주목하고 있다고 본다. 즉 서비스 물가 상승이 동반된 인플레이션에는 강력한 대응을, 서비스 물가가 안정된 경우에는 상대적으로 경계가 낮았다는 분석이다.
이는 물가가 상승하는 시간 경로(상품에서 서비스로 가격 상승이 확대)와도 직결되는데, 당국은 인플레이션이 본격화됐다는 기준을 상품 물가보다는 서비스 물가 동향에서 찾았다고 풀이할 수 있다. 또한 서비스 물가가 지니는 인건비에 대한 Proxy(대용물) 성격을 감안하면 통화당국이 생각하는 인플레이션 문제는 인건비의 상승 여부를 통해 본격화된다는 해석도 가능해 보인다.
이같은 한국은행의 물가 이슈에 대한 차별적인 반응 또는 대응은 지난해 미 연준(Fed)의 물가 인식의 변화 과정과도 맥(脈)이 닿는다고 할 수 있다. 실제 연준이 지난해 연말 ‘일시적인’(transitory) 물가 상승이라는 진단을 철회한 기저에는 상품 물가의 상승에 이어 서비스 물가가 본격적으로 상승했던 시점과 무관하지 않다.
향후 인플레이션을 둘러싼 쟁점은 물가가 언제 정점을 확인할 지 여부다. 하지만 앞서 언급했던 한국은행이나 미 연준(Fed) 스타일의 물가 해석이라면 금융시장은 헤드라인 물가뿐만 아니라 서비스 물가의 정점 여부까지 점검해야 할 것이다.
공동락 이코노미스트
공동락은 대신증권 리서치센터에서 이코노미스트 겸 채권 애널리스트로 재직중이다. 이데일리 채권전문기자로 출발했다. 보다 많은 사람들이 채권 투자에 관심을 갖기를 바라는 전문가다.
댓글