

물가 낮춰보기, 그 익숙함과 결별할 시기
[공동락의 중앙은행 엿보기] 6~7년전부터 물가 “하향” 전망하던 습관 이젠 버릴 때 되었다...금리도 마찬가지
물가안정이 존재의 이유인 중앙은행. 그리고 그런 중앙은행의 행보를 항상 예의주시하는 채권시장. 그래서 채권시장 참가자들에게 항상 물가는 “잘 알고 있다”고 자부하는 이슈였다. 물가가 높아지는 것을 경계하는 ‘채권시장 자경단’(bond market vigilantes)이란 별칭만큼이나 물가는 언제든지 신속하게 인지할 수 있는 것으로 여겨졌다.
하지만 지난 1년여 간의 시간을 거치며 채권시장이 과연 물가 문제에 얼마나 선제적으로 대응할 수 있는지 여부는 이제 더 이상 논할 수 있는 대상이 아닌 것 같다. 불과 수개월 만에 부랴부랴 기준금리 인상에 대한 컨센서스가 급격하게 상향되고 있는 채권시장의 현 상황을 보면 확실하다.
예전엔 어땠을까..항상 ‘하향’ 전망
그렇다면 채권시장은 왜 자신들이 가장 자신했던 물가 이슈에 뒤늦게 발목 잡힌 것일까? 가장 직접적인 원인은 아마도 코로나19 때문일 것이다. 지난 칼럼에서도 언급한 바와 같이 코로나19 이후 급격히 높아진 물가에 대해 미 연준이 일시적인(transitory)이란 진단을 내놓고, 채권시장 역시도 대체로 이에 동의했던 것은, 코로나 팬데믹이 일시적으로 끝날 것이란 전제에 기인한 것이었다.
그러나 필자는 코로나19라는 직접적인 원인 외에도 그간 채권시장이나 중앙은행이 겪어왔던 물가 상황에 대한 ‘인지 편향’(bias) 역시도 물가 판단에 대한 상당한 왜곡을 불렀다고 평가한다.
시간을 지난 2016년으로 거슬러 가보자. 굳이 2016년을 선택한 이유는 올해 3월로 예상되는 기준금리 인상 사이클에 앞서 기준금리가 추세적으로 인상, 개시됐던 시기가 2016년 12월부터였기 때문이다.
미국, 유로존, G20 국가들을 대상으로 금융시장에서 1년 전부터 당해년도를 포함해 물가 상승률이 어떻게 될지 예측하는 컨센서스를 기준으로 할 때, 물가에 대한 예측은 대체로 초기에 예상했던 수준에 비해 계속해서 하향 조정되는 것이 대체적인 경로였다. 코로나 이전인 2019년과 코로나19가 발발했던 2020년까지 말이다. 물론 특정 연도와 특정 지역에 물가 컨센서스가 일부 상향되는 경우도 물가 목표치인 2%를 하회하거나 상향 폭 자체가 매우 제한적인 수준에 그친다.
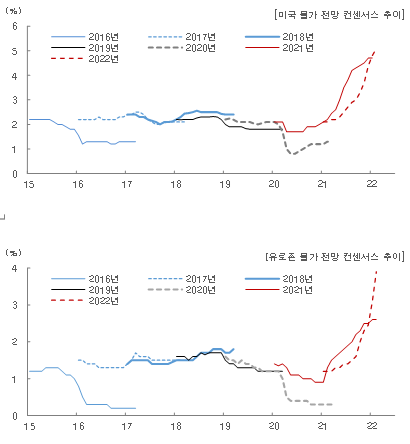
따라서 2021년 물가 상승률이 초기 예상했던 수준보다 상향되고 동시에 그 수준 역시 큰 폭으로 높아진 것은 채권시장이나 중앙은행의 시각에서도 좀처럼 경험하지 못했던 사건(?)이었다. 또한 높아진 물가에 대해 당시 ‘일시적’이란 진단을 내놓은 것은 일종의 인지 편향이 발동된 것으로 해석할 수 있다.
“높은 물가는 당연”으로 선회한 시장
물가에 대한 인지 편향은 기준금리 결정에 대한 채권시장의 예상에도 그대로 작동됐다. 물가가 대체로 하향 안정되고, 큰 문제가 없는 수준에서 유지되고 있는 만큼 “금리 올려도 많이 올리지 못할 것”이란 인식이 채권시장을 관통했고, 더 나아가 “경기가 위축될 수 있으니 금리를 크게 올리면 안 된다”는 논리가 가세했다.
반면 최근 큰 폭으로 상향 조정되고 있는 물가와 이를 바라보는 시각은 “높은 물가로 인해 소비를 비롯한 경기가 위축될 수 있으니, 금리를 올려 먼저 물가를 잡아야 한다”는 쪽으로 빠르게 선회하고 있다.
코로나19 이전 인지 편향을 부를 정도로 꾸준히 하향 조정됐던 물가. 그 익숙한 것과의 결별이 필요한 시기다.
공동락 이코노미스트
공동락은 대신증권 리서치센터에서 이코노미스트 겸 채권 애널리스트로 재직중이다. 이데일리 채권전문기자로 출발했다. 보다 많은 사람들이 채권 투자에 관심을 갖기를 바라는 전문가다.
댓글