

헝다그룹, 그리고 중국 자본주의의 미래①
[송종운의 따뜻한 경제이야기] 헝다그룹 사태가 중국 경제에 갖는 의미
[송종운 울산과학기술원 사이언스월든 연구원] 몇 주 전만 하더라도 중국 부동산 업체 헝다그룹(포천 글로벌 500대 기업 중 122위)의 이름이 지면 신문은 물론 포털 사이트에도 연일 오르내렸다. 외신도 마찬가지였다. 파이낸셜 타임즈(FT)를 비롯하여 글로벌 유력 경제지의 메인 페이지는 헝다그룹의 이야기로 도배가 됐다. 지금도 마찬가지다. 우리나라는 현재 대선 국면이어서 정치 뉴스가 주요 언론과 대중의 관심이지만 헝다그룹 스토리를 아직 현재 진행형이다.
처음 헝다그룹이 언론에 등장했을 때, 주요 키워드는 ‘제2의 리먼브러더스 사태의 재현’이었다. 부채 더미에 올라앉은 헝다그룹을 저대로 내버려 둘 경우, 2007년도 천문학적 손실의 주인공인 리먼 브라더스를 구제하지 않아 글로벌 금융 위기와 재정위기로 확산되었던 악몽이 재현되는 것이 아니냐는 우려였다. 다행히 중국정부가 적극적인 대비책을 내놓고 있어 헝다그룹 사태가 제2의 리먼 사태로 이어지지는 않을 전망이다.
중국경제의 미래를 보는 창구
헝다그룹에 대한 필자의 관전 포인트는 중국 자본주의의 미래다. 필자는 헝다그룹 부채 사태는 중국정부의 신속하고 주도면밀한 개입으로 진정될 것으로 보았다. 지금도 마찬가지다. 그러나 이번의 정부 개입은 하나의 터닝 포인트가 되지 않을까 하고 조심스럽게 진단하고 있다. 이 이야기를 하기 위해서는 그동안 중국자본주의가 어떤 길을 걸어왔는지 살필 필요가 있다.
1978년 제1차 개혁개방, 1992년 제2차 개혁개방 그리고 2012년~2013년 제3차 개혁개방 등 일련의 중국 자본주의의 흐름 속에서 헝다그룹 사태를 조망해야 하는 게 아니냐는 생각이 들었다. 이런 생각이 들게 된 까닭은 무엇보다 기업 거버넌스, 특히 기업 부채 기반 경제성장의 흐름에 무언가 변화가 발생할지도 모른다는 판단 때문이다.
이와 관련한 글은 두 차례에 걸쳐 연재한다. 우선 첫번째 글에서는 주로 헝다그룹의 부채에 대해 이야기해 보고자 한다. 다음 차 글에서는 앞서 이야기 했던 그동안 중국 자본주의가 걸어왔던 개혁 개방의 주요 계기를 살펴보고 이번 헝다그룹 사태가 왜 4번째 터닝 포인트가 될 수 있는지 규명해 보고자 한다.
헝다그룹은 어떻게 탄생했나
우선 헝다그룹에 대한 일반적인 이야기를 해보자. 헝다그룹은 중국 부동산 업체 중 2위에 해당하는 큰 기업이다. 1958년생인 창업자 쉬다인은 허난성 타이캉현에서 농부의 자식으로 태어났다. 허난성은 베지잉의 서쪽에 위치한 곳으로 인구 150만 정도 되는 작은 지방이다. 쉬다인은 10대와 20대를 격변의 시기를 살았을 것으로 추정된다.
중국은 1966년 5월부터 1976년 10월까지 ‘혁명무죄’, ‘조반유리’ 구호로 점철된 문화혁명을 겪었다. 쉬다인의 10대와 20대 시절이다. 변화의 시대였고 혼란의 시대였다. 역설적이지만 가장 공산주의적이고 혁명적인 세대가 중국 자본주의 성장의 핵심 세대가 된 것이다.
현재 쉬다인의 위상은 중국 정부에서도 가볍지 않다. 쉬다인은 지난 2019년 신중국 건국 70주년 행사에 초청 받았으며, 지난 7월 중국공산당 창당 100주년 기념식에 초청받았다. 기업인으로서는 이례적이라는 평가가 있다. 꽌시가 있기 때문이기도 하겠지만, 중국정부에게 부동산업체는 매우 중요한 위상을 가진다.
저명한 하버드의 경제학자 R. 로고프 등이 작성한 논문에 따르면 중국 경제성장의 29%가 부동산에서 나온다. 중국 경제성장의 4분의 1 정도가 부동산 덕분이라는 이야기가 된다. 지방정부는 헝다그룹과 같은 부동산기업에게 토지를 장기임대해 재정 수익을 보는데 그 규모가 지방정부 수입의 약 3분의 1 수준이다.
부동산 업체는 중국정부에게 가장 귀한 손님 중 하나다. 지방정부는 이렇게 얻은 수익으로 인프라와 고정자산 투자에 지출한다. 따라서 중국경제의 성장 기반은 바로 토지이며 헝다그룹과 같은 부동산업체가 핵심중의 핵심인 것이다.
그러나 동시에 이율배반도 존재한다. 시진핑은 2017년 “집은 투기가 아니라 살기 위한 것”이라고 한 바 있다. 극심한 부동산 투기와 거리를 둔 것이다. 사실 중국 정부는 부동산과 고정자산 투자가 주도하는 경제성장에서 벗어나고 싶어한다. 그러나 세상일이 마음먹은 대로만 되는 것은 아니다.
중국 기업들의 위험한 부채규모
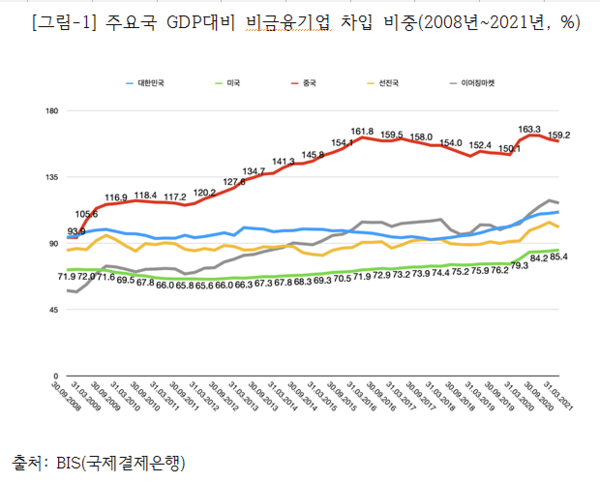
최근 헝다그룹의 부채 상태를 확인하기 전에 먼저 중국 기업들의 부채 수준을 확인해 보자. 아래 그림은 비금융기업을 대상으로 해당국 GDP대비 부채비중을 나타낸 것이다. 미국기업의 부채 비중은 코로나19 이후 소폭 증가하였지만 80% 중반을 형성하고 있다. 이에 비해 선진국과 이머징 마켓(신흥국)은 약간 높은 수준인데 모두 100~110% 비중이다. 여러 요인이 있겠으나 코로나19가 가장 주요한 요인으로 작용한 것 같다. 우리나라는 주요국에 비해 높은 편이지만, 이머징 마켓 정도는 아니다. 2019년 3분기 이후 100%를 넘어섰고 올해 1분기에는 111.2%인 것으로 나타났다.
그러나 그림에서 확인 할 수 있듯이 중국 기업의 부채 수준은 압도적이다. 미국과 비교하면 무려 2배나 된다. 나라마다 그리고 기업마다 자신들만의 사정이 있기 때문에 부채 비중만을 가지고 기업의 성과를 측정하는 것은 적절하지 않다. 그럼에도 불구하고 그림이 보여주는 것처럼 중국기업의 부채 수준은 심각하다.
이렇게 보면, 중국기업의 건전성이 취약하다고 해도 과장이라고 말하기 어렵다. 중국 당국이 비록 경제성장의 견인차 노릇을 하고 있는 부동산업체와 여기서 나온 자금으로 고정자본에 투자하는 관행을 바꾸고 싶어하는 것은 어찌 보면 너무 당연한 생각이다.
중국 정부의 ‘3대 레드라인’
중국 정부는 작년 8월 중국 부동산 개발업자를 대상으로 ‘3대 레드라인(삼도홍선)’을 발표했다. ▲선수금을 제외한 자산부채비율 70% 미만 ▲순부채비율(부채에서 유동자산을 뺀 후 자본으로 나눈 비율) 100% 미만 ▲단기부채 대비 현금성자산 비율 100% 초과 등이 그것이다. 여기에 추가로 올해 1월 부동산 대출 총량제를 도입했다(대형 은행의 전체 대출 중 주택담보대출과 부동산 개발회사에 대한 대출 비중 40% 제한). 그러나 상당수 회사가 40%를 넘고 있기 때문에 은행들은 채권을 조기 회수했었다. 이런 와중에 헝다그룹 사태가 터진 것이다.
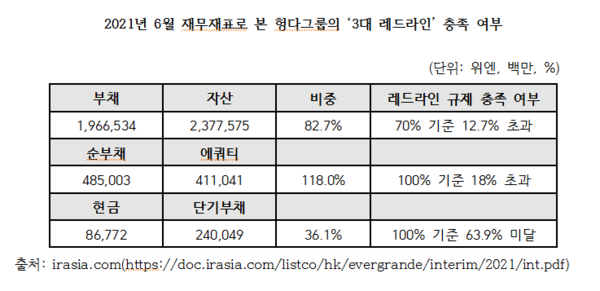
헝다그룹의 재무상태를 확인해 보자. 헝다그룹은 중국 10대 부동산개발업체 중에서 유일하게 ‘3대 레드라인’을 모두 위반한 기업이다. 아래 표에서 보듯이 자산부채비율은 70% 규제 기준의 12.7%P 초과한 상태다. 순부채비율도 마찬가지인데 100% 미만 규정을 훨씬 넘는 118%로 18%P나 초과했다. 단기부채 대비 현금성 자산 비중은 100%인데, 헝다는 36%로 100% 기준에 무려 63%P나 미달한 상태다.
댓글