

중국 자본주의, 4번째 ‘국가의 개입’ 시작하나
[송종운의 따뜻한 경제이야기] 헝다그룹, 그리고 중국 자본주의의 미래② 중국, “계획을 갖고” 개혁과 개방한 역사 1978년 제1차, 1992년 제2차, 2012년 제3차 개혁개방 4차 개혁개방, 국가의 “계획된 개입” 정책 나설듯
[송종운 울산과학기술원 사이언스월든 연구원] 중국 정부, 헝다그룹 사태에 어떻게 개입할까?
파이낸셜타임스는 19일(현지시간) 헝다그룹과 자회사 헝다물업(Evergrande Property Services Ltd)의 주석거래가 중지되었다고 보도했다. 그러나 주식거래 중지는 이미 10월 4일에 단행된 것이다. 재미있는 것은 주식거래가 중단된 후 엄청난 주식 폭등이 뒤따랐다는 점이다. 지난해 말 39억 미국달러였던 주식가치가 주식거래 중지로 묶이자 610억 미국달러로 급증했다. 미루어 보건데 이번 주식거래 중지는 매각설에 따른 혼란을 피하기 위해서라고 보는 것이 적절할 것 같다.
중국의 금융뉴스 전문 플렛폼 카일리안(ailia)에 따르면 Hopson Development Holdings Ltd.가 헝다물업의 지분 51%를 400억 홍콩달러(51억 달러) 이상에 인수할 계획이라고 한다. 따라서 홍콩증권거래소(HKEX)가 헝다그룹과 자회사 헝다물업의 주식을 거래 정지시킨 것은 투기적 거래의 급증에 대한 우려라고 보아야 할 것이다.
다른 한편으로 중국정부가 자금지원을 하지 않을 것이라는 소문이 돌고 있지만, 지원은 금전이 아니라 제도나 정책으로도 가능하기 때문에 지원이 없을 것이라는 것은 절반의 진실에 불과하다고 볼 수 있다. 향후 헝다그룹에 대한 처리는 정부가 전체 계획을 갖고 추진할 것으로 보인다.
헝다에 대한 정부 차원의 개입은 자산매각을 시작으로 청산한 뒤 채권단들에게 채무재조정 등에 따른 손실을 분담시키는 방식으로 이루어질 것으로 전망된다. 여기에 남는 자산 및 부채 등에 대한 처리는 중앙국가자산관리위원회와 지방국가자산관리위원회가 새로운 기업을 세워 인수한 뒤 사업을 승계할 것으로 보인다.
자 이제 조금 멀리 떨어져서 헝다그룹 사태를 살펴보자.
중국 자본주의의 미래는 ‘국가의 개입’
중국자본주의는 1978년 개혁개방의 시작 이래 계속해서 변모해 왔다. 최근 흥미로운 책이 발간되었는데, 제목이 “중국은 어떻게 쇼크 처방을 피할 수 있었는가?(이사벨라 베버, 2021, 루틀리지 출판사)”이다. 러시아와 동유럽이 이른바 사회주의에서 자본주의로 변모하는 이행기 경제를 겪으면서 모두 쇼크를 겪었는데 중국은 어떻게 이를 피할 수 있었는가에 대한 물음이다. 사실 이 질문에 대해 답은 세계적인 중국경제 전문가인 배리 노턴이 여러차례 이미 했다. 그는 러시와와 동구권이 자본주의로의 이행기를 아무런 “계획 없이” 들어갔던 것에 반해 중국은 “계획을 세우고” 개혁과 개방을 시작했다고 말한다.
쌍꿔제(雙軌制), 즉 한 바퀴는 사회주의적인 계획 그리고 다른 한 바퀴는 자본주의적인 시장경제 방식이라는 투 트랙 전략을 통해서 이를 관철시켰다는 것이 배리 노턴(“중국경제: 이행과 성장”, 2018)의 주장의 요지다. 서울대 김병연 교수도 “북한경제의 베일을 벗기다”(2017, 캠브리지대학 출판사)를 통해 쌍꿰제 방식의 개혁이 동유럽 국가들의 가격자유화 방식 보다 실현가능성 면에서 긍정적이고 쇼크를 유발하지 않는다는 점에서 우월하다고 평가한 바 있다.
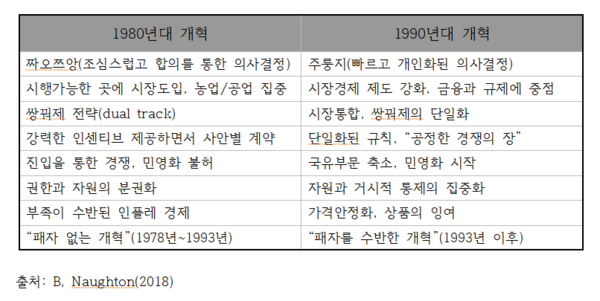
아래 표는 1980년대와 1990년대 양대 시기의 중국자본주의 변모의 특징을 비교한 것이다. 짜오즈앙(趙紫陽)이 주도했던 1980년대 개혁이 매우 조심스럽고 기존의 중국사회주의 구성의 원리를 최대한 보존하면서 이루어졌던 반면 주룽지(朱镕基)는 의사결정에서부터 구조적 전환까지 모두 큼직큼직하게 이뤄낸 것으로 보인다.
여기에 더해 1990년대 개혁이 전국적인 규모에서 전개된 것에 비해 1980년대의 개혁은 농촌중심이었다. 1990년대는 개혁이 실패해도 피해를 최소화 할 수 있는 곳과 산업을 택한 것으로 보인다. 여기서 자신감을 얻은 중국당국은 개혁을 전국화하고 그동안 거버넌스의 개혁에서 제쳐두었던 국영기업도 손을 대게 된다. 그 결과 엄청난 규모의 실업과 사회적 혼란이 밀려온다. 이를 두고 ‘패자를 수반한 개혁’이라고 한다.
중국당국이 민간경제에 이윤을 창출 할 수 있는 기회를 주고 자리를 내 준 것은 다음 그림을 통해서 확인 할 수 있다. 1978년부터 1995년 동안 중국의 철강생산을 나타낸 것인데 붉은색으로 표시한 부분은 당국이 민간이 이윤을 낼 수 있게 자리를 내 준 규모라고 볼 수 있다.
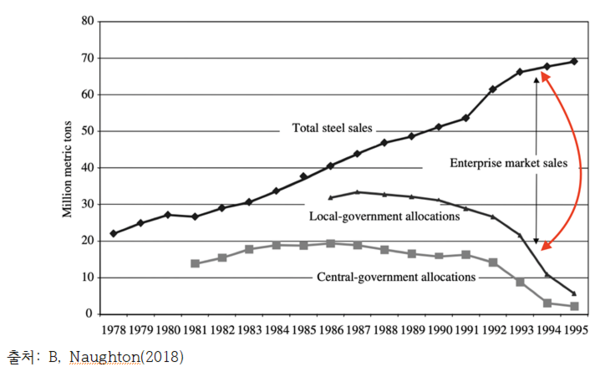
그러니까 1980년대 개혁은 사회주의적인 성격을 유지하면서 시도했던 것이며, 여기서 자신감을 얻은 주룽지가 추진한 1990년대 개혁은 과감했지만, 여러 부분에서 실패를 낳았다.
2012년 이러한 과거에 대한 반성의 일환이었는지는 모르겠지만, 시장에 모든 걸 다 내주겠다는 식으로 추진되었던 개혁개방은 국가를 다시 불러들이는 방향으로 선회하게 된다. 이른바 2010년대 초반 이루어진 ‘국가 지분 찾기’ 정책이다. 주요 기간산업은 물론이고 기업에 대한 중국 정부의 지분을 확대하는 것을 골자로 하는 정부의 정책들이 대거 쏟아졌다. 그 결과 국유화 정도는 아닐지라도 국가자산관리위원회(중앙정부와 지방정부 모두에 있음)가 실질적인 중국경제의 부의 소유자로 다시 등장하게 된다.
물론 시장경제를 완전히 무시할 수는 없지만 1990년대 시행했던 방식으로 국가가 뒤로 물러나 있을 순 없다는 것이 당시 당국의 판단이었을 것이다. 시장의 흐름이 너무 거세기 때문에 설 자리를 잃게 될지도 모른다는 우려가 있었던 까닭이다.
중국경제의 리스크 중 하나로 언급되는 국가부채와 지방채무 문제는 중국경제 발전을 위한 자금조달의 방안에 대한 근본적인 물음차원에서 접근할 수 있다. 앞서 지적했던 것처럼 지방정부는 토지를 장기임대하고 기업으로부터 얻은 수익으로 고정자본과 인프라에 투자해서 경제성장의 기반을 닦았다. 그러나 토지 및 부동산에 대한 투기가 극심하게 전개되고 급기야는 헝다그룹 사태와 같은 중국경제 자체를 흔드는 수준으로까지 심화되었다.
따라서 중국 정부는 성장을 위한 재원확보방안을 더 이상 토지에 둘 수 없는 지경에 이르게 된 것으로 보인다. 당장은 투기문제와 부동산 기업의 부실문제를 해결하는 것이 급선무이기는 하지만 장기적으로 볼 때 현 상황을 보다 근본적으로 타개할 수 있는 방안이 서둘러 마련될 전망이다. 다시 한 번 더 “계획을 갖고” 경제에 개입해야 미래가 있을 것이다.
댓글