

지금은 미친 척해야 하는 주식시장
[‘백만개미’ 한세구의 증시이야기] ‘베어마켓’ 시장에서 살아남으려면 나를 버리고 얼마간 정말 미쳐라
개미가 무엇을 할 수 있을까
예상은 한 일이지만 주식시장의 위축이 생각보다 심각하다. 발표된 미국의 6월 CPI(소비자 물가지수)는 전년 대비 9.1%상승을 기록해서 41년 만에 최고치를 나타냈다. 당연히 미 연준은 금리를 대폭 인상할 것이고 시장은 자이언트 스텝을 뛰어넘는 한 번에 100bp를 올리는 ‘울트라 스텝’ 걱정으로 휘청거렸다. 황급히 연준위원들이 기존대로 75bp를 올려야 한다고 급히 진화에 나섰고, 늘 그러하듯이 시장은 그 틈새를 노려 반짝 상승을 보였다.
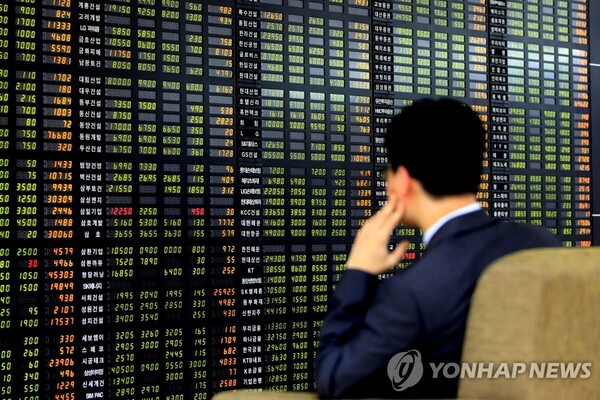
미국의 이번 달 금리 인상을 앞두고 우리 금융통화위원회도 지난 13일 사상 처음으로 기준 금리를 50bp 올리는 빅스텝을 단행했다. 그날 코스피 거래대금은 5.9조원을 기록했다. 최고치였던 작년 1월 44.4 조원에 비하면 86%나 감소한 것이다. 지난 2020년 8월과 2021년 1월에 최대 20조 원대를 보이던 코스닥 거래대금도 5조 원대로 줄어들었다. 결국 팬데믹 이전으로 돌아간 셈이다. 특히 동학개미라 불리우는 개인투자자들의 화력이 가장 급속히 줄어들었다. 고객예탁금과 신용융자잔고도 빠르게 줄고 있다. 한마디로 주식투자 환경이 바뀐 것이다.
이런 때 개인 투자자가 할 수 있는 것은 지극히 제한적이다. 결국은 주식 투자 비중을 줄이는 일이 전부이다. 그런데 문제는 이미 많은 주식이 물려 있는데 손해보고 팔면서까지 현금 비중을 높이자니 이미 타이밍을 놓친 것 같은 생각에 그냥 질질 끌려가면서 하루하루 주가 흐름에 일희일비 할 수밖에 없다.
그래서 필자는 지금까지 물린 주식은 시간을 갖고 버티고, 그나마 남은 현금으로 아주 중요한 상황이 아니면 서둘러 주식을 덥썩 사는 것은 또다른 실수를 만들 수 있다고 조언을 하고 있다.
그러나 투자자의 마음은 항상 급하다. 더구나 기존 투자가 손실 평가일 경우에는 더욱더 심하다. 주가가 하루만 올라도 바닥을 놓친 것 같은 불안감에다 ‘나만 넋 놓고 있는 것 같다’는 조바심까지 더해져 또 매수를 하게 된다. 조금 더 주고 비싸게 사더라도 시장의 상승이 또렷해질 때 추가적 매수를 하자는 의견은 늘 무시되곤 한다.
‘제한적 반등’ 시장을 견디는 법
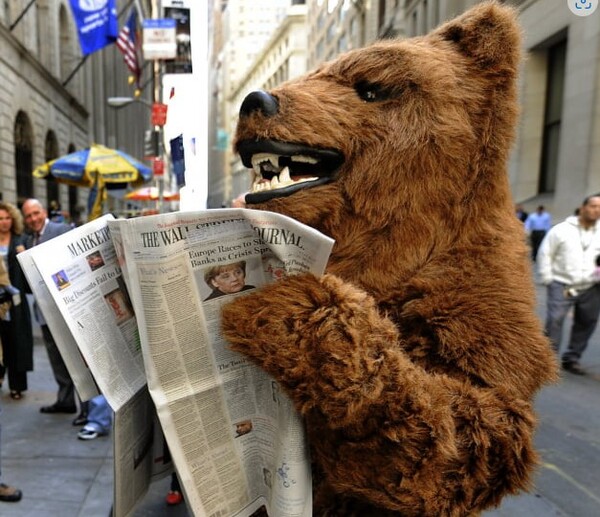
사실 이렇게 시장이 어려운 상황이 지속되는 경우에는 ‘베어마켓 랠리’ 라는 제한적 반등이 나오고는 한다. 말 그대로 제한적 반등이기에 상당한 주의가 필요하다. 잘못하면 걱정거리만 늘려 놓는 경우가 많다.
이렇듯 시장이 어려워지면 주가에 영향을 주는 이슈성 재료들이 자주 등장한다. 종목별 개별 이슈에서부터 테마별 이슈까지 쉬지 않고 순환하면서 나타난다. 왜냐하면 주식시장의 머니게임은 시장이 어렵다고 멈추지 않기 때문이다. 소위 말하는 ‘주가 키 맞추기’가 진행된다. 딱히 이렇다 하게 시장을 이끌고서 치고 나갈 종목은 없고, 경기 침체라는 걸림돌이 떡 버티고 있으니, 이쪽 저쪽이 돌아가며 오르면서 눈치보는 상황이다.
주가가 많이 빠진 것만큼 좋은 재료는 없지만 그동안 너무 주가가 싸다는 소리를 해 온 터라 뭔가 신박한 재료나 이슈가 필요하다. 그래서 새로운 이슈와 함께 관련주들이 갑자기 상승하기 시작한다. 그것도 그 이슈가 쉽게 이해가 되면 덜 한데, 들으면 들을수록 무슨 소리인지 헷갈리기만 하는 이슈는 투자자들을 갈팡질팡하게 만든다.
‘메타버스’, ‘NFT’, ‘SMR’ 등등. “‘메타버스’가 어디가는 버스냐?”는 어느 어르신 질문에 웃픈 적도 있었다. 주식투자해서 돈 조금 벌어 보자고 시작했는데 공부할 게 너무 많다. 이렇게 저렇게 여기 저기를 뒤져서 개념을 찾아 읽어봐도 도무지 무슨 소린지 모르겠단다. 그런데 주가는 자꾸 움직인다. “에이 그냥 일단 사자.” 대충 이렇게 결말이 난다.
시장은 우선 달리고, 나중에 제정신 차린다
주식시장에서 이슈들은 일반적으로 나왔다가 사라지는데 일종의 사이클이 있다. 일단 처음 이슈로 등장하면 그것과 관련이 있건 없건 가리지 않는다. 아주 조그만 관련만 있어 보여도 관련주로 분류되어서 상승하기 시작한다. 그렇게 한차례 급한 상승을 치르고 나서는 스스로 냉각기를 갖는다. 좋게 표현해서 냉각기이지 주가가 빠진다. 그리고 나면 어느 종목이 그 이슈와 실제적으로 얼마나 관련이 있는지를 따지게 된다. 이 과정에서 덩달아 올랐던 가짜 관련주들은 그 대열에서 낙오가 된다.
그렇게 조정기를 거친 뒤 이 이슈가 다시 불거지면서 재상승을 시작한다. 제법 처음보다 많이 압축된 종목들이 그 이슈 관련주로 각광을 받는다. 그리고 나면 또다시 조정기가 오고 이 즈음에 이 이슈가 과연 얼마나 해당 기업에 돈을 벌어줄 수 있는지를 시장은 따지기 시작한다. 시장은 늘 이렇게 우선 달리고 나중에 제정신을 차린다.
그래서 ‘주식투자는 가슴이 뜨거워져도 늘 차갑고 냉철한 머리를 가지고 해야 한다’는 말이 무색해진다. 그쯤 되면 그런 이슈 관련 종목들은 냉철해진 시장의 평가를 받을 차례이기 때문에, 실제로 해당 이슈로 기업에 구체적인 이익이 발생하기 전에는 좀처럼 안 움직인다. 한마디로 이슈가 너무 늙어 버렸다. 시장 참여자들이 알 거 다 아는 상황이 된 것이다. 그래서 그 때 들어가 봐야 그 이슈로 돈 벌기 힘들다. 그래서 “풍문에 사서 뉴스에 팔라”는 증시 격언이 생겼나 보다.
작년 시점에서 보면 지난 대선 전에 증시 핫 이슈 중 하나가 ‘원전 재개’ 관련이었다. 누가 되건 정도의 차이만 있지 원전 재개를 꺼내들 수밖에 없을 것으로 시장은 보고 있었다. 그래서 정책 이슈로 많은 전문가들이 원전을 언급했고 필자도 그 중 하나였다. 어느 날 구독자 한 분이 장문의 댓글을 보내왔다.
본인이 그 분야에 종사해서 아는데 그거 돈 안된다. 해외 수출도 돈 안된다. 해외 수출 거간꾼에게 줘야하는 돈, 해당국가가 BTO방식을 요구하면 그 어마어마한 건설비를 조달하기 위해 국제적 금융 마피아에게 금융조달 수수료 주고… 등등 여러가지 상황과 수치를 들어가며 열심히 본인의 의견을 보내셨다. 제 답글은 이랬다. “선생님 좋은 의견 감사합니다. 저도 그 사실을 잘 알고 있습니다. 그런데 주가는 오릅니다. 주식은 원래 그렇습니다.”
미친 척 해야하지만 미치진 말아야 한다
주식투자를 하다 보면 때론 미쳐야 한다. 아니 미친 척해야 한다. 주식투자는 내 돈으로 남들이 좋아하는 물건을 사는 것이다. 내가 좋아하는 것 하고는 상관이 없다. 그러니 정치적 견해나 성향이 주식투자에선 다 필요 없다. 주가만 오르면 된다. 그게 싫으면 주식투자를 안 하면 된다. 처음부터 너무 냉철한 분석도 때론 필요 없다. 남들이 미쳐 있으면 나도 미친 척하면 된다.
그러나 끝까지 미쳐 있으면 곤란하다. 소위 막차를 타게 된다. 적절한 순간이 왔을 때 정신을 차리고 미친 군중 속에서 나오면 된다. 시장이 어려워지면 이런 현상이 자주 발생한다. 그때마다 처음부터 너무 냉철한 눈으로 접근하면 먹을 게 없다. 주식투자 잘 하려면 때론 미친 척을 잘해야 한다. 진짜 미치지 않을 정도로…
한세구 '백만개미' 유튜브 운영자
유튜브 '백만개미' 운용자 한세구는 1977년 삼보증권에 입사, 증권업계에 발을 들여놓았다. 쌍용투자증권,동양증권, SK증권 등을 거치며 지점장, 임원 등 주요 직책을 역임했다. 골든힐 투자자문 대표이사를 맡으면서 KBS, MBC, SBS 증권 전문패널, SBSCNBC ‘클로징벨’ 앵커 등 방송인으로도 활약했다. 은퇴 후 유튜브 '백만개미'를 운용하고 있으며 저서로는 ‘주식은 그렇게 하는게 아닙니다’가 있다.
댓글