

미 Fed “금리 상승에 집값 20% 떨어질 것”
최근 2년새 10년 집값상승분의 40% 올라 모기지 원리금 부담, 소득대비 6%이상 증가 “집값 15∼20%↓ 개인 실질소비지출 0.5∼0.7%↓”
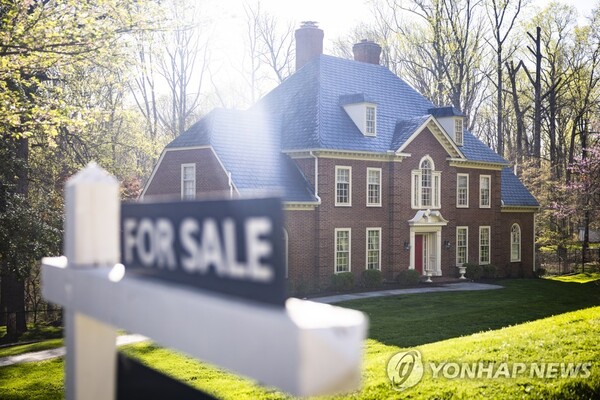
기준금리 인상의 여파로 주택담보대출(모기지) 금리가 상승하면서 미국의 집값이 최대 20%까지 하락할 가능성이 있다는 미 연방준비제도(연준·Fed)의 전망이 나왔다.
댈러스 연방준비은행의 마르티네스 가르시아 선임 이코노미스트는 15일(현지시간) 세계 금융위기 전인 2005∼2007년의 집값 거품과 최근의 집값 상승 폭을 비교해 이 같은 분석 결과를 내놨다.
미국의 집값은 지난 10년간 두 배로 뛰었다. 2022년 2분기 기준으로 2012년 1분기에 비해 94.5% 올랐는데 이는 물가상승률을 고려한다 해도 60.8%에 달하는 상승률.
코로나19 팬데믹 이후 집값 상승세가 더 가팔라져서 최근 10년간의 집값 상승분 중 약 40%가 2020년 1분기부터 2022년 2분기 사이에 오른 것으로 마르티네즈 가르시아 이코노미스트는 분석했다.
수요 측면에서는 확장 재정과 초저금리로 인해 가처분 소득이 늘어난 소비자들의 주택 수요가 늘어난 반면, 공급 측면에서는 세계 공급망 경색과 코로나19로 인한 봉쇄, 인건비와 건설 자재 가격 상승으로 주택 공급은 줄었다.
이런 수요 공급의 불균형으로 집값에 거품이 끼기 시작했다. 집값 상승에서 자신만 소외되고 있다는 소비자들의 두려움, 이른바 ‘FOMO’(Fear Of Missing Out)도 이를 자극해 집값은 폭등했다. 하지만 주택담보대출 원리금 지급액은 개인 가처분 소득에서 차지하는 비중은 지난 2분기 기준 3.9%로 사상 최저였다.
가르시아 이코노미스트는 “올해 4회 연속 자이언트 스텝(기준 금리 0.75%포인트 인상)을 밟은 연준의 공격적 기준 금리 인상으로 인해 이 비중이 이번 3분기 말 6% 이상으로 급격히 높아질 것”이라고 예상했다.
이미 지난달 미국의 30년 만기 주택담보대출 금리는 20년 만에 7% 선을 넘어섰다. 이처럼 주택담보대출 금리가 급등하자 주택담보대출 신청이 급감하고 주택 매매도 감소한 것으로 분석됐다.
가르시아 이코노미스트는 “이러한 결과로 비관적 시나리오의 경우 집값이 15∼20% 떨어지고, 개인 실질 소비지출도 0.5∼0.7% 감소할 수 있다”고 전망했다.
그는 이 영향으로 주택 수요가 더 감소하고, 집값은 더 하락하는 악순환이 벌어질 것이기 때문에 연준의 기대대로 물가 상승률을 낮추면서 경기후퇴를 피하는 연착륙 시나리오는 통화긴축이 지속하는 한 달성이 어려울 것으로 예상했다.
문주용 기자
문주용 대표이사 겸 기자는 31년간 언론인 생활을 바탕으로 새로운 언론을 지향하고 있습니다. 힘든 세상에서 위로받고 지혜를 얻고 싶어하는 소비자들이 바라는 미디어를 만들려 합니다. 우공이산의 마음으로 집단지성의 지혜를 쌓을 것입니다. 전문가그룹과 소비자들이 함께 하는 미디어를 꿈꿉니다.
댓글