

①한전 적자, 비효율 탓아냐
[현동균의 알기쉬운 경제] 보수 진영의 잘못된 전력산업 인식 한전 적자 원인은 ‘낮은 전력요금’ 비효율성이 원인은 아니다 운영 자산매각·민영화는 상황악화 초래
대중 매체들은 한국전력의 적자 규모가 눈덩이처럼 불어난다고 소리 높이고, 정부는 한전의 운영이 방만하다고 경영진의 잘못을 꾸짖는다. 부채를 줄이기 위한 방안으로 해외 자산 매각 압력도 높아진다. 그 와중에 한전 자회사 민영화 이야기도 불거져 나온다.
반면 소위 진보진영에서는 한전 자회사중 원자력 발전소와 화력 발전소의 비중이 아직도 높다고 비난한다. 그 두가지 유형의 발전소 신설에 강력히 반대하면서, 보다 많은 태양광과 풍력 발전소를 민간이 투자하고 운영하여야 한다는 이야기도 한다.
그리하여 한전은 보수나 진보 양측 모두에게서 공격 받는 미운 오리새끼로 전락했고, 한전 임직원들은 국민들의 따가운 시선을 받고 있다. 과연 무엇이 문제일까.
한전의 경영이 비효율적인가?
사실 기업의 효율성을 가늠하는 척도는 애매하기 그지없다. 혹자는 너무 쉽게도 ‘기업의 수익성’ 지표를 꺼낸다. 경쟁 상태에서 운영되는 많은 사기업의 경우는 일견 타당할 수 있지만, 공공성을 동시에 지향하는 공적 기업, 외부성이 있는 기업, 거대한 규모의 초기 투자가 수반되거나 규모의 경제가 작용하는 기업, 혹은 특권적인 사업권을 기반으로 운영되는 기업에 있어서는 당장의 수익성 지표가 효율성의 절대적 지표가 될 수 없다.
일례로 독점적으로 가격을 책정할 수 있는 사기업은 수익성이 높을 수 밖에 없지만, 그렇다고 운영이 효율적이라는 의미는 아니다. 그 사업의 전방위 효과가 큰 인프라 사업을 운영하는 기업의 경우, 그 자체로만의 수익성은 낮지만 효율적으로 운영될 수 있다. 따라서 효율성을 가늠하는 척도로서는 단순히 사업의 수익성만이 아닌 각종 기술적 효율성 내지는 실제 운영상의 효율성의 지표도 고려하여야만 한다.
그런데 전력산업의 효율성은 어떻게 평가되는가. 본고에서는 아주 단순한 척도 몇 개 만을 살펴보기로 한다. 송배전의 효율성을 가늠하는 척도는 ‘전력 손실률’이다. 발전의 효율성을 가늠하는 척도는 설비가동률(availability factor), 이용률(capacity factor), 생산 전력량 대비 운영 보수비용(Operation and Maintenance Cost)등이 있다. 참고로 운영 보수 비용 이외에 전력산업에서 가장 큰 비용 요소로는 설비의 건설 단가, 연료 비용 등이 있는데, 연료 비용은 각 국가의 에너지 자원 부존, 수송을 위한 지리적 위치 등에 따라 상이할 수 밖에 없기에 국가 간 비교가 힘들고, MW당 설비 건설 비용은 발전소의 사양에 따라 크게 달라지기에 국가간에는 평균으로 비교하기 힘들다.
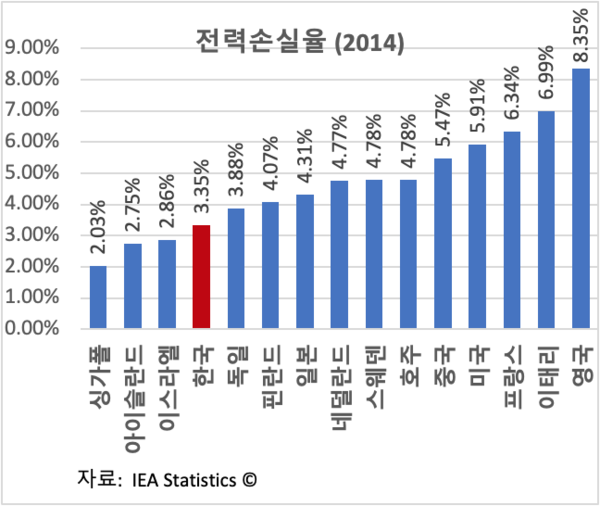
예를 들어, 전력 손실률을 보자. 2014년에 집계된 국제에너지기구(IEA) 자료에 의하면, 한국의 전력 손실률은 3.35%로서 전세계 138국 중 6번째로 낮다. *그림1
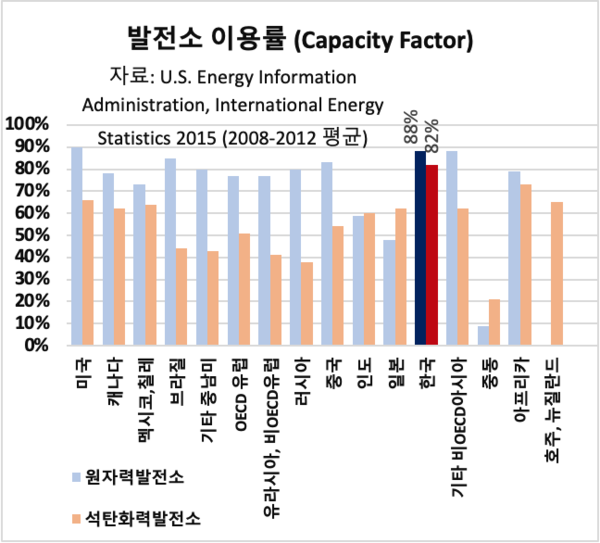
발전소 운영의 효율성 지표인 이용률의 경우, 상시 가동을 하는 것이 원칙인 석탄화력발전의 경우를 비교의 기준으로 삼는 경우, 한국은 세계에서 가장 높다. 아주 엄밀한 지표는 아니지만, 이는 대략적으로나마 한국의 경우에는 그만큼 정비 보수 기간이 짧고 지속적으로 발전을 할 수 있다는 이야기이다. *그림2
또 다른 효율성 지표는 단위 전력 생산량 당 운영 보수 (O&M) 비용인데, 한국의 경우 여타 국가와 비교할 때 높지 않은 편에 속하며, 이웃 일본의 동형 석탄 화력 발전소는 한국에 비하여 대략 1.7배 비싸다. *그림3
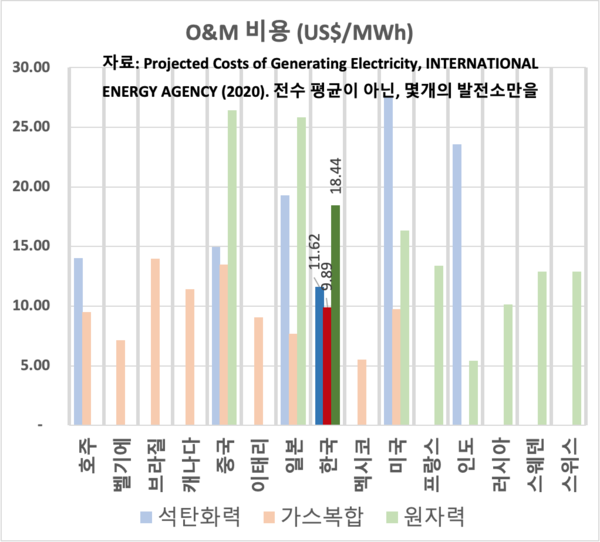
필자의 경험에서 볼 때, 실제로 해외 사업의 경우 해외 사업주들은 한전이 관리 운영을 하는 것이 효율적임을 인정하고 있고, 일본의 상사가 주축이 된 발전 사업에서조차 일본의 발전사 대신 한전이 선택되기도 한다.
물론 이 같은 통계가 정확한 것은 아니고, 또한 전술한 여러 지표들도 정확히 효율성을 대변하지는 못하기에, 한전이 세계에서 효율성이 가장 높은 편에 속한다고 말하기는 성급하지만 적어도 한전의 운영이 비효율적이라서 비난할 수는 절대로 없다.
한전을 구제하는 방안으로서의 민영화?
사실 한전 적자의 원인은 전력 요금에 있다.*그림4
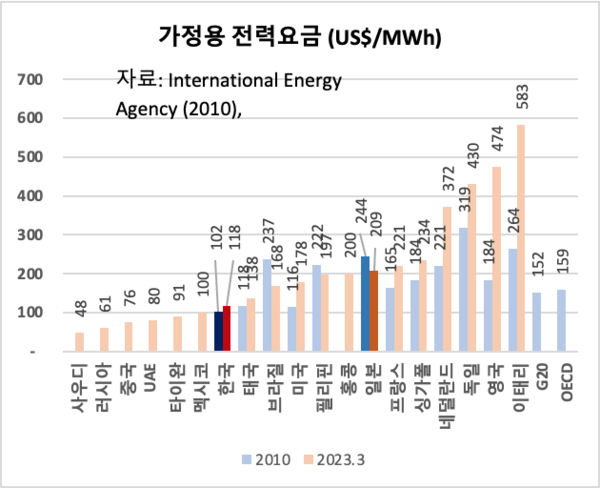
최근 우크라이나 사태 이후 유럽에서 에너지 가격 폭등으로 인해 우리와 유럽 전력요금의 직접적인 비교는 힘들다. 하지만 2010년 경우를 보자면 한국의 전력요금은 OECD국가들과 비교하여 월등히 낮다. 지리적, 기술적 요인이 유사한 일본과 비교할 경우 한국의 전력 요금은 대략 절반에도 미치지 못한다.
사실 전력 요금의 인상은 민감한 정치적 사안이기에 역대 정권들마다 요금인상에 소극적이었다. 전력요금은 정치적인 결정의 영역이며, 그 결정권은 한전이 가지고 있지 않았다. 그렇기에 과거 한전의 전략은 제대로 수익성이 보장되는 해외 발전사업을 확장하거나 혹은 저렴하게 연료를 조달할 수 있는 해외투자를 통하여 국내에서의 적자 부분을 만회하는 데 있었다.
그런데 아이러니한 것은, 현 정부가 한전의 적자와 채무 누적을 이유로 해외 투자 자산을 매각하도록 종용하고 있는 현재의 상황이다. 적자와 채무 누적을 타개하기 위한 방편으로 추진해온 해외 진출을 오히려 못하게 함으로써, 한전 자신이 할 수 있는 유일한 자구책을 아예 절멸시켜 버리고 있는 것이다.
문제는 여기에서 그치지 않는다. 사실 한전의 해외 진출은 국내 건설사들이 고가의 발전설비 공사를 수주할 수 있는 절호의 기회를 제공해 준다. 한전 해외 사업의 축소는 이러한 먹거리들을 축소시키는 부작용도 함께 수반한다.
애석하게도 한전에게 남은 카드는 사실상 없다. 한전의 적자와 채무 누적 문제를 해소하는 수단은 정부 만이 유일하게 가지고 있는 셈인데, 정치적 부담을 무릅쓰고 전력 요금을 인상하는 방법, 내지는 임시방편적으로 한전이 가지고 있는 자산을 민간에게 매각하는 방법이 유일하다.
필자의 예상으로는 정치적 부담이 크지 않고 대외 홍보용으로 사용하기 적합한 후자의 방법을 추구할 것으로 생각된다. 즉, 다시금 ‘민영화’가 곧 화두에 오를 것 같은 예감이 든다. 쉽게는 한전이 가지고 있는 국내외 자산의 매각이며, 궁극적으로는 한전이 지분 100%를 가지고 있는 발전 자회사들을 매각하려고 시도할 가능성이 많아 보인다.
결국 모든 화살표가 결국 민영화라는 방향을 지시하고 있는 셈이다. 발전 자회사를 매각해 민간이 수익성의 원칙에 따라 운영하는 경우 전력요금 인상은 명약관화(明若觀火)한데, 정부는 이를 자유로운 시장 경제 원칙에 따라 민간이 정한 것이며 자신의 책임이 아니라고 발뺌하기 쉽기에 정치적 부담을 별로 안느낄 것이다.
민영화는 효율성 제고의 만병통치약인가?
민영화의 효율성에 관한 논의는 갑론을박이 이어진다. 일단 효율성이 무엇인가에 대한 정의조차 모호하기만 하다. 수익성이 향상되면 효율적인가? 전력산업이나 교통 인프라 사업의 경우, 요금을 인상하면 자연히 수익성은 향상되기 마련인데, 이렇듯 사용자에게 부담을 ‘강요’한 데 따른 수익성 개선이 과연 효율적이라고 보아야 하는가?
흔히들 민영화의 장점으로 말하는 ‘주인의식의 존재’, 유식하게 말하자면 소위 주인-대리인 문제는 거대 조직에서는 항상 발생하는 문제이지, 그 소유구조가 공기업인가 혹은 사기업인가에 따라서 달라지는 문제는 아니다. 필자는 실제로 경쟁이 발생할 수 있는 산업에 있어서 민영화의 효과를 부정하지 않는다. 예를 들어 국가가 모든 중국음식점을 독점하고 있는 상황에서 그 중국음식점을 민영화하는 바에는 필자도 적극 찬성한다. 그런데 경쟁이 제약되어 있고 독점의 성격이 강한 산업, 규모의 경제가 크게 작용하는 사업, 그리고 공공적 성격이 강한 산업, 특히 전력 사업이나 철도 사업 등에서의 민영화는 신중해야 한다.
실제로 신자유주의적 종교적 열정에 경도되어 전력산업의 민영화가 효율성을 제고시켰다는 흔적을 찾으려는 시도는 서구에서 많았다. 민영화 전후를 비교해 효율성이 증가하였다는 것을 입증하기 위하여 복잡한 계량경제학적 분석을 시도하였다. 하지만 그들의 열정이 무색하게도 어떠한 경험적 증거도 없는 것이 현실이다. 오히려 결론은 반대로 나타난다.
이러한 복잡한 통계 분석을 차지하고라도 비근한 예로 전력산업을 민영화한 일본의 경우를 보자. 앞서 말한 바, 일본의 전기요금은 한국 대비 두배 이상이다. 말로는 전력사 간의 경쟁을 외치지만, 사실 각 지역간에 전기를 송전할 수 있는 망의 규모가 극히 제약되어 있기에 ‘말 뿐인 경쟁’이다. 자신이 과거에 독점적으로 운영하던 지역과 타 지역을 망으로 연결하여 경쟁을 시작하는 것은 자충수이기에 아무도 거액을 투자하여 지역간의 연결 전력 망을 건설하려는 동기가 없다.
일본은 한국에서는 이미 보편화된 폐열을 이용한 열병합 발전을 통해 가구들에 난방을 공급할 생각은 전혀 하지 못한다. 민영화된 전력회사들이 시설의 개조 및 파이프 라인 건설 등에 필요한 막대한 시설 투자를 할 어떠한 유인도 없기 때문이다. 그리고 단지 난방을 비싼 전기로 하게 하면 전력회사의 수입이 늘어난다.
민영화되었기 때문에 주인 의식을 가지고 발전소 건설 비용 등을 절감하는가? 필자의 계산에 의하면 동일한 규격의 발전소를 건설하는 비용은 한국에 비하여 일본이 대략 2배가 든다(참고로 평균 건설 인건비와 자재비는 한국과 일본이 거의 유사한 수준이다).
민영화된 회사가 보다 저렴하게 연료를 구입하는가? 절대 아니다. 예를 들어 석탄이 항구에 도착하여 발전사까지 도달하는 과정에는 많은 중간상들이 있어 실제 발전사가 구입하는 연료 구입비는 한국보다 높다. 그럼에도 민영화된 발전사는 걱정할 필요가 없다. 그 모든 비용을 고스란히 고객에게 전가하면 되기 때문이다.
결론적으로 말하자면 전력산업의 민영화 주장은 다분히 종교적 맹신 이상도 이하도 아니다. 과거 필자가 외국의 투자은행 재직시 민영화 자문에 참여한 적이 있었는데, 외국 투자은행이 발행하는 보고서를 믿지 마시기를 바란다.
그들이 발행하는 보고서에는, ‘민영화는 필히 진행하여야 한다’고 정답은 이미 정해져 있다. 그것을 정당화하기 위한 각종 궤변을 늘어 놓은 후, 그렇다면 ‘어떻게’ 민영화를 하여야 하는가에 대한 상세한 논의를 하고 있을 뿐이다. 민영화 자문사는 민영화한 후 추가적으로 얻을 수 있는 ‘금전적 수익’만을 염두에 두고 있고, 이해상충의 문제가 심각하다. 절대로 민영화 자체에 대한 ‘양심적 보고서’를 만들 수 없고 그러려고 상상조차 할 수 없다. 부정적인 이야기를 적는 순간 담당자는 즉시 파면 당한다. ②에서 계속
현동균 경제분야 독립연구자
현동균은 금융인 및 경제학, 경제 사회학, 사회학 분야의 독립 연구자다. 과거 30년간 씨티그룹, ABN AMRO, VTB등의 대형 투자은행의 홍콩 및 싱가폴 아시아 지역 본부에서 근무하면서 주로 인프라, 에너지, 자원, 중공업 산업분야에 있어서 사업 금융 자문, 직접 투자 및 자본시장 금융 조달 업무에 종사했다. 서울대학교 경제학과를 졸업한 후 영국 런던정치경제대학 및 케임브리지대학의 메그나드 데사이 경 및 제프리 하코트 교수 문하에서 정치경제학 및 포스트 케인지언 경제학을 수학하였고, 포스트 케인지언 및 제도학파의 시각에서 투자이론, 화폐이론 등에 관한 다수의 논문을 해외 유수 경제학저널에 발표했다. 한글 역서로는 《케인스 경제학을 찾아서》(마크 헤이스 저, 2021), 《포스트 케인지언 경제학에의 초대》(존 킹 저, 2022), ⟪권력의 법칙⟫(프리드리히 폰 비저 저, 2023)가 있으며, Bernhard Laum의 고전 Heiliges Geld를 영문으로 번역 및 해설하여 ⟪Sacred Money⟫(2023)를 출판. 최근 투자와 금융불안정성에 관한 논문인 ‘A financial frontier model with bankers' susceptibility under uncertainty’ (Metroeconomica, Wiley: Feb. 2023)를 발표했다.
댓글