

퇴직연금 수탁자, 이제 너의 책임을 묻는다
[김병철의 퇴직연금 되살리기] 근로자 퇴직연금 운용 맡는 사업자 현 제도상 운용에 충실할 책임 없어 역할이 없으니, 책임도 없는 구조 법 바뀌면, 충실·주의 의무 명확해져
- 지난 7월22일 안도걸 더불어민주당 의원이 대표 발의한 퇴직연금 개혁 법안에 대해 몇 편의 글으로 법안발의 과정에 참여하였던 필자가 법안의 주요 내용과 그 논점들에 대하여 다룬다. 이번은 두번째 편이다.
“작은 일에 충성하였으니, 내가 네게 많은 것을 맡기리라”
성경의 마태복음에는 달란트의 비유가 나온다. 이는 2000년이 지난 지금 우리나라 퇴직연금에 대해서도 수탁자의 책임(청지기의 의무)에 대한 본질을 물어보는 메시지를 담고 있다.
비유 속의 청지기와 퇴직연금
성경 속 달란트 비유에서 주인(위탁자)은 세 명의 종(수탁자)에게 각각 5달란트, 2달란트, 1달란트를 맡긴다. 오랜 여행 뒤에 주인이 돌아왔을 때 5달란트와 2달란트를 받은 종은 각각 2배 이익을 남겼지만, 1달란트 받은 종은 원금만 그대로 유지하였다. 주인은 그 1달란트를 10달란트로 불린 종에게 넘긴다.
퇴직연금은 기업 또는 근로자가 위탁자, 퇴직연금사업자가 수탁자, 기업(DB형) 또는 근로자(DC형 및 IRP)가 수익자인 구조로, 퇴직급여를 맡긴다. 수탁자는 위탁자 및 수익자의 이익을 위하여 법률적, 윤리적 책임과 의무를 성실하게 이행하여야 한다.
충실의무 : 수탁자는 수익자인 기업 또는 근로자의 이익을 최우선으로 고려하여야 한다.
주의의무 : 수탁자는 신중하고 전문적인 판단으로 퇴직급여를 운용하여야 한다.
정보제공의무 : 수탁자는 투명하게 정보를 제공하여야 하며 기록을 유지하여야 한다.
자산관리의무 : 수탁자는 법률과 세금요건을 잘 지켜 신탁의 목표와 위탁자 또는 수익자의 요구에 부합하도록 자산을 관리하고 그 이익과 원금을 분배하여야 한다.
퇴직연금의 낮은 수익률과 달란트
비유에서 1달란트 받은 종은 “두려워서” 원금을 보존하는 방법을 선택하였다고 한다. 주인은 “땅에 묻지 말고 이자라도 받았어야 하는 것 아니냐?” 하고 책망한다. 현재 우리나라의 퇴직연금이라면 칭찬을 받을 수 있을까? 아니면 책망을 받을까?
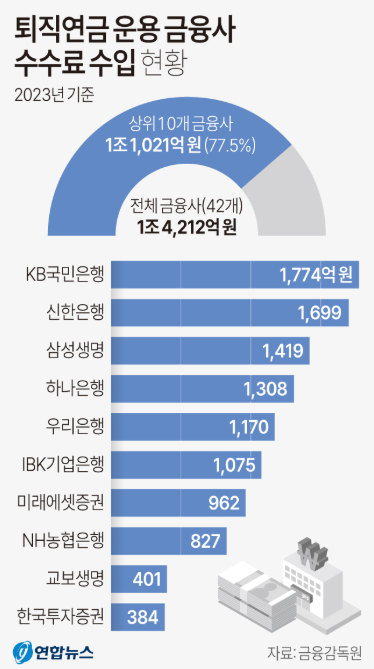
현행 법률의 퇴직연금은 위탁자인 기업(DB형) 또는 수익자인 근로자(DC형 및 IRP)가 스스로 운용대상을 정해야 하는 구조이다. 소위 ‘계약형’ 퇴직연금이라 하는데, 대부분 정해진 이자를 받는 상품에 적립하여 10년 수익률이 2.31%로 매우 낮은 수준이다.
계약형 구조에서는 수탁자가 판단할 일이 사실상 없음에 따라 수탁자 책임 중 수익자의 이익을 최우선으로 고려하여야 하는 ‘충실의무’와 신중하고 전문적인 판단으로 퇴직급여를 운용해야 하는 ‘주의의무’가 없다. 1달란트 원금을 보존한 종이 받았던 비난을 받을 이유도, 5달란트를 받은 종이 받았던 칭찬을 받을 이유도 없다. 지금의 퇴직연금 법률구조에서 퇴직연금 사업자는 사실상 수탁자로서 책임이 없는 것이다.
결과적으로 우리나라 근로자의 노후는 위협받고 있으며, 퇴직연금 제도의 신뢰성 또한 무너진 상황이다. 수탁자 책임이 강화되어야 한다.
퇴직연금 기금과 수탁자 책임
이번에 발의된 안도걸 의원의 「근로자퇴직급여보장법」 개혁 법안은 퇴직연금 기금형 확대를 통해 수탁자 책임을 강화한다.
수탁자인 퇴직연금사업자가 퇴직연금 기금을 조성하게 하고, 수익자의 이익을 최우선으로 고려하여 퇴직연금기금을 운영하게 하는 충실의무를 부여한다. 퇴직연금사업자는 이해관계자가 참여하는 퇴직연금기금운영위원회를 구성하여 목표수익률 및 위험한도 등 기금의 전략과 방향을 설정하도록 하여 수탁자의 충실의무를 강화한다.
기금전문운용사가 신중하고 전문적인 판단을 통해 퇴직연금기금을 운영하게 하는 주의의무를 부여한다. 기금운용위원회를 통해 자산배분 및 운용전략 등 자산운용과 관련한 주요 의사결정을 독립적으로 수행하도록 하여 ‘주의의무’를 강화한다. 성과평가위원회와 위험관리위원회 등을 통해 투명하게 운용을 감시하는 ‘정보제공의무’를 부여한다.
퇴직연금 기금형은 계약형과 달리 전문가가 집합하여 일임운용을 하도록 함에 따라 수탁자의 책임이 명백하게 존재하는 구조다. 따라서 수탁자가 그 책임을 다하도록 법률에서 규정하여야 하며, 책임 이행 여부에 대한 정확한 평가와 그에 따른 상벌이 명확하게 실행되도록 하여야 한다. 개혁 법안은 이를 최우선으로 고려하고 있으며, 충분하게 반영하고 있다. 성과가 부진한 기금에 대해 기금 통합 또는 폐지까지 시행하는 호주의 PGPA법(Public Governance, Performance and Accountability Act, 2013)을 참고할 필요가 있다.
청지기의 자세로 돌아가야 할 때
수탁자는 단순한 관리자가 아니라 청지기적 사명감을 가진 존재여야 한다. 수탁자에게 맡긴 퇴직연금 자산이 수탁자의 것이 아니라 근로자의 삶과 직결된 것이기 때문이다.
달란트의 비유는 퇴직연금사업자에게 질문하고 있다.
“맡겨진 자산을 잘 운용하여 얼마의 수익을 남기고 있는가?”
“운용의 결과에 따라 평가 받는다면 칭찬받을 수 있는가? 아니면 질책을 받을까?”
개혁 법안은 퇴직연금 기금형 확대를 통하여 퇴직연금 수익률을 올리고자 하는 단순한 목적만이 아니다. 수탁자의 책임을 명확히 하여 퇴직연금의 신뢰성을 높이는 것이며, 이를 통하여 노후 복지를 강화하여 인간의 존엄을 지키기 위한 목적이다.
김병철 한국퇴직연금개발원 대표
김병철 한국퇴직연금개발원 대표는 자산운용회사와 증권회사가 합쳐진 투자신탁회사에서 처음 직장 생활을 시작해 자산운용시장의 영업, 제도, 상품 등에 대한 다양한 경험을 했다. 2000년 (주)제로인에서 펀드평가시장 개척에 나서 펀드와 펀드매니저, 자산운용사를 평가했고, 연기금 등 투자자에게 성과평가 및 컨설팅을 전문적으로 제공했다. 2016년에는 KG제로인 대표이사를 지냈고, 올해 한국연금평가를 법인을 설립하고 연금평가를 준비하고 있다.
댓글