

인플레이션, 내 탓인가 남 탓인가
[차현진의 삼라만想] 미 연준의 처신은 그때그때 다르다
2022년 세계경제는 안개 속에 싸여있다. 코로나19 변종 바이러스의 확산, 미중 무역 갈등, 유가와 천연가스 가격 급등 등 불안한 요소들이 경제전망의 자신감을 잃게 만든다. 거기에는 40년 만에 등장한 인플레이션의 공포도 있다.
그런데 인플레이션은 좀 사정이 다르다. 불가사의(unthinkable)하다기 보다는 미스테리에 가깝다. 지난해 4월까지만 해도 미 연준은 “아직 테이퍼링(자산매입 축소)을 검토할 때가 아니며 추가적인 진전까지는 상당한 시간이 걸릴 것”이라는 입장을 밝혔다. 파월 의장은 2~3년 뒤라는 숫자까지 밝혔다. 그때 인플레이션의 조짐이 살짝 보였지만, 그것은 심각한 현상이 아니라 일시적 현상이라고 해석한 것이다.
그런데 지난 12월 미국의 소비자물가(CPI)는 전년대비 7% 상승을 기록하여 1982년 6월 이후 최고치를 기록했다. 그래서 지금 미 연준은 양적완화 축소와 금리인상을 서둘고 있다. 왜 이런 일이 생겼을까? 2008년 글로벌 금융위기 당시 영국 엘리자베스 여왕이 한 질문을 떠올리게 된다. “왜 아무도 이런 일이 생길 줄 몰랐을까(Why did nobody see it coming)?”
연준의 판단은 지극히 정치적
지금 유럽의 생각은 좀 다르다. 유럽의 물가도 오르는 추세에 있지만, 그다지 심각하게 보지는 않는다. 라가르드 유럽중앙은행(ECB) 총재가 코로나19위기 직후 신설한 긴급매입프로그램(PEPP)은 예정대로 지난해 말 종료했지만, 대신 기존 자산매입프로그램(APP)을 확대해서 완화적 정책을 이어가고 있다. 조만간 금리를 인상할 계획은 전혀 없음을 여러 차례 강조한다.
미국과 유럽의 차이는 물가상승 속도에 있다. 미국은 지난해 하반기부터 물가가 빠르게 상승하여 목표수준인 2%를 돌파했지만, 유럽은 여전히 2%를 한참 밑돌고 있다. 따라서 유럽에서는 코로나19위기로 크게 늘어난 실업률을 낮추는 것이 더 큰 관심사다. 만일 미국이 금리를 올리고 유럽은 동결할 경우 미 달러화는 강세가 될 것이고, 그것은 유럽이 바라마지 않는 결과다. 유럽의 수출이 늘어나서 고용에 도움이 되기 때문이다. 더구나 영국도 지난해 말 금리를 인상했으니 유로지역은 2022년이야말로 빠르게 경기를 회복할 좋은 기회다.
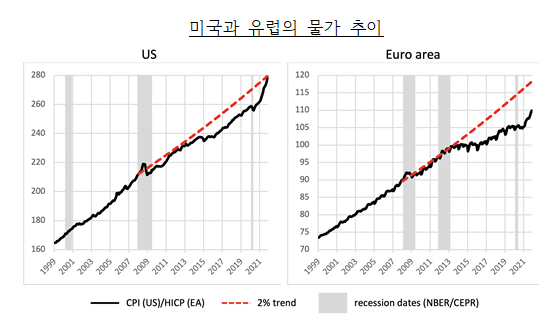
문제는 미국이다. 미 연준은 2020년 여름 소위 평균물가목표방식(AIT)을 천명했다. 그동안 물가상승률이 목표수준을 오랫동안 하회했으니, 2%를 초과하더라도 상당기간 금리를 올리지 않겠다는 의사표시였다. 트럼프가 대통령 선거에 올인하던 시기였으니, 트럼프를 향한 파월 의장의 충성서약이 틀림없었다.
그랬던 파월 의장이 지난해 말부터 테이퍼링 가능성을 운운하고, 이제는 금년 중 3~4차례 금리인상 가능성까지 흘리고 있다. 정권에 따라 연준이 얼마나 표변할 수 있는지를 보여주는, 부끄러운 행보다.
파월은 바이든 행정부 출범 이후에도 한동안은 인플레이션이 일시적 현상이라는 입장을 고수했었다. 코로나19 사태로 인한 공급망 차질이나 근로자들의 대퇴직(the great resignation)에 따른 노동공급 감소를 주된 이유로 꼽으면서 통화정책과는 상관없다는 입장을 보였다.
그런데 그 말을 잘 새겨들으면 굉장히 불손하다. 미국 경제의 큰 골칫거리가 미 연준이 아닌 행정부 때문임을 시사한다. 바이든 행정부가 우크라이나 사태를 잘 다루지 못해서 천연가스와 원유 가격이 상승했고, 실업급여를 포함한 노동·복지정책을 미숙하게 해서 노동공급에 차질이 생겼는데 그것 때문에 물가가 오른다는 이야기가 되는 것이다. 바이든 대통령을 향한 총질이다.
결국 파월 의장은 지난해 말 언론에서 자신의 연임을 거론할 무렵부터 태도를 돌변했다. 예기치 못한 빠른 물가상승은 “전부 내 탓” 즉, 트럼프 대통령 때 과도하게 돈을 푼 데 일차적 원인이 있다고 고해성사했다. 물가불안에 불만이 많은 미국 시민들에게 바이든 대통령을 탓하지 말고 자신과 연준을 탓하라는 메시지를 담고 있다. 진짜 얄팍한 충성서약이다.
볼커 쇼크
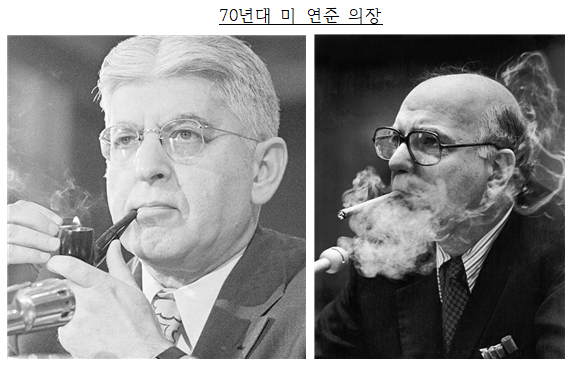
어느 나라에서나 물가안정의 일차적 책임은 중앙은행에 있다. 하지만 70년대 미 연준은 그것을 인정하지 않았다. 1972년 미국 대통령 선거에 즈음하여 닉슨 대통령이 아서 번즈 연준 의장에게 직간접적으로 압력을 행사하여 저금리 정책을 유지한 것은 삼척동자도 아는 사실이었다. 그로 인해서 물가가 빠르게 뛰자 번즈 의장은 철저하게 자기 책임을 부정하고 남 탓을 했다.
예를 들어 1973년 유가가 4배로 뛰자 그것은 중동전쟁과 산유국들의 감산에 있으므로 통화정책과 무관하다고 설명했다. 그래서 소비자물가(CPI)에서 11%나 차지하는 석유를 빼고 물가를 봐야 한다고 강변했다. 하지만 그해 엘니뇨현상으로 국제 곡물 가격도 올랐다. 그러니까 날씨를 탓하면서 식량과 함께 사료값의 영향을 받는 쇠고기, 돼지고기, 닭고기 등도 물가를 계산할 때 뺐다. 소비자물가지수 구성항목의 25%였다. 그것들을 빼고 계산된 것이 코어 인플레이션(core inflation)이다. 한때 한국은행도 채택했던 지표다.
번즈는 거기서 그치지 않았다. 물가가 조금만 튀면, 그 이유를 미주알고주알 밝히면서 ‘특이 요인’이라고 치부했다. 중고차 가격, 아이들 장난감, 보석 등의 가격 변동이 소비자물가에 얼마나 영향을 미쳤는지 밝히고, 그것을 빼고 물가를 보아야 한다고 우겼다. 그래서 결국 소비자물가지수 구성항목의 65%가 빠져나가고 35%로 통화정책을 설명했다. 구차하기 이를 데 없는 변명이었다. 그 35%마저도 1970년대 후반에 이르자 두 자리 대로 올랐다(그래서 아서 번즈는 미 연준 100년 역사에서 최악의 의장으로 꼽힌다).
폴 볼커 의장이 연준의 그런 비겁한 태도를 뒤엎었다. 취임한 지 두 달 뒤인 1979년 10월 9일, 토요일인데도 공개시장위원회(FOMC)를 소집했다. 그리고 금리를 일시에 1% 포인트나 올렸다. 물가는 통화량으로 설명되니 앞으로는 구차한 변명 없이 통화량 관리 하나로 인플레이션을 잡겠다는, 통화주의를 선언했다. 달리 표현하자면, 그 동안의 인플레이션은 다름 아닌 미 연준의 실책이었다는 고해성사였다.
아울러 금리변동 폭에는 한도를 두지 않겠다고 밝혔다. 이른바 ‘토요일밤의 학살(Saturday Night Massacre)’이었다. 연 14% 정도였던 프라임레이트가 몇 주 뒤 21%까지 올랐다. 그 바람에 불황이 시작되면서 이듬해 대통령 선거에서는 볼커를 임명했던 카터 대통령이 재선에 실패했다.
2022년은 1980년대의 데자뷰
볼커 쇼크는 미국의 경기만 얼어붙게 만든 것이 아니었다. 세계적으로 경기가 둔화되면서 국제원자재 가격과 원유가격은 폭락했다. 반면 국제금리는 폭등했다. 소련이 크게 타격을 입었다. 원유를 팔아 동독과 폴란드를 포함한 동구권을 보살폈는데, 자금유입에 급격한 변화가 생긴 것이다. 견디다 못한 소련은 페레스트로이카를 제창하고, 위성국가들에게 개혁과 개방을 통해 각자도생할 것을 요구했다. 냉전과 구 소련체제의 붕괴였다. 1989년에는 베를린 장벽이 무너졌다.
결국 미국은 총 한 방 쏘지 않고, 통화정책을 통해서 냉전을 종식시켰다. 미 연준이 국내경기 침체를 각오하고 자해전술을 쓰니까 골치 아팠던 문제들이 저절로 풀린 것이다.
지금 미국 그리고 미 연준이 그 수순을 밟고 있는 것으로 보인다. 2022년 내내 미 연준은 호떡집에 불난 것처럼 인플레이션을 타령하면서 금리인상을 서두를 것이다.
그래서 세계경제가 침체하더라도 미국은 크게 손해 볼 것이 없다. 세계경제가 침체해 수출이 둔화되면 제3기 출범을 앞둔 시진핑 정권이 타격을 입을 것이고 그것은 미국이 은근히 바라는 바다. 세계적으로 경기가 하락하면 천연가스를 통해 큰소리치는 러시아의 입김도 줄어든다.
미국 주도 하의 금리인상 기조가 세계 경제를 어느 정도까지 냉각시킬 것인가는 유럽에 달려 있다. 1980년대와 달리 지금은 유로지역이 금리인상에 당장 동조하지 않는다. 그때보다 지배력이 낮아진 미국이 혼자서 금리를 인상하더라도 세계경제가 크게 타격을 입지 않을 수도 있다.
하지만 한국이 취해야 할 길은 어느 정도 보인다. 미국이 긴축을 서두르니 거기에 맞추어 어느 정도는 허리띠를 졸라매야 한다. 1980년대 초 전두환 정부가 바로 그랬다. 그때 세계의 흐름을 좇아가지 못했던 중남미는 방만한 재정정책과 통화정책을 계속한 나머지 1980년 중반 결국 외채문제에 봉착했다.
다음 정부가 할 일도 조금 보인다. 소상공인과 자영업자에 대한 배려는 어느 정도 하더라도 가계부채는 다스려야 한다. 세계 경제의 꽃샘추위에 대비해야 고생하지 않는다. 결국 국내 부동산 시장은 꽃샘추위를 각오해야 할 것이다.
차현진 한국은행 자문역
차현진 한국은행 자문역은 한국은행에서 36년째 근무하고 있는 금융전문가다. 한국은행 조사부, 자금부, 금융시장국 등 정책관련 부서를 거쳤고 워싱턴사무소장, 인재개발원장, 금융결제국장, 부산본부장 등을 역임했다. 대통령비서실과 미주개발은행(IDB) 등에서도 근무했다. '애고니스트의 중앙은행론', '숫자 없는 경제학', '금융오디세이', '중앙은행 별곡', '법으로 본 한국은행' 등 다수의 저서를 집필한 금융 에세이스트다.
댓글