

미 중앙은행의 고육지책...피 보는 미국 서민들
[김유진의 미국 사는 이야기] 코로나보다 무서운 경기침체 맞는 미 서민 모기지· SBA금리 급등...연쇄도산 불가피 부동산값 급락 vs. 유지 전망 엇갈려 유동성 파티는 끝났다...다가오는 위기감
경제 붕괴된 아르헨티나처럼
축구로 유명한 나라, 아르헨티나는 1816년 독립한 이후 2014년까지 총 8회에 걸쳐 국가 채무 불이행(모라토리엄)을 선언했다. 이 나라는 아직까지도 잘못된 정치와 경제정책으로 회생 가능성이 희박한 토탈 붕괴의 상태라고 해도 과언이 아니다. 1970년대까지만 해도 아르헨티나는 부자 나라였다. 곡물과 육류 수출만 가지고도 국가경제는 넉넉하게 돌아갔다. 아르헨티나의 부자들은 아예 파리에 의상실을 지정해 놓고 맞춤옷을 공수해 입을 정도로 흥청망청 돈을 썼다. 영어에는 아직도 ‘부에노르 아이레스에서 온 부자 (Riches from Buenos Aires)’라는 속어 표현이 있을 정도이다.
2022년 현재의 아르헨티나는 연평균 50%가 넘는 물가상승률, 20%대의 실업률에 지금까지 총 8번에 걸쳐 채무불이행을 선언한 대표적 ‘불신용의 나라’다. 이 나라를 망하게 한 이유는 여러가지가 있겠으나 그 중 대표적인 것 하나는 정치인들의 포퓰리즘(퍼주기)에 따른 통화량 증가와 물가 상승 즉, 살인적 인플레이션이었다. 월드컵을 치른 직후 다섯 번째 디폴트를 선언했던 1982년에 기름을 넣지 못해서 길거리에 버리고 간 자동차들이 아직까지도 시뻘건 녹을 이고 거리에 서 있다고 하는 나라다.
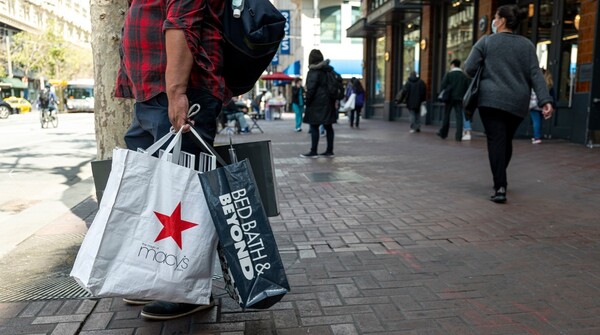
미국, 코로나-19(미국에선 COVID-19로 부른다)가 강타한 2020년 여름, 재선가도에 빨간 불이 켜진 트럼프 정부는 막대한 돈을 시중에 뿌리기 시작했다. 명목은 코로나 바이러스로 침체된 경기 살리기, 민심잡기였다. 그러나 그렇게 뿌려진 돈들은 바람과는 달리 침체된 경기를 살리는 데 사용되지 않았다. 큰 폭의 자금들이 부동산과 주식시장으로 흘러 들어갔다. 주위에는 갚지 않아도 되는 PPP(Paycheck Protection Program)* 융자를 받아 비지니스를 하나 더 오픈했다는 소식들이 들려왔다.(*PPP: 2020~2021년 중소기업 진흥청(SBA)에서 직원들의 급여를 지급하는 조건으로 소규모 자영업자들에게 총 3490억 달러 규모의 무상융자(forgivable loan)를 지원한 프로그램.)
전문가들의 예측이 현실이 된 미국 경제
많은 경제 전문가들이 코로나 바이러스보다 더 무서운 재앙(인플레이션, 경기침체)이 올 것을 염려했지만 모두가 처음 겪는 가공할 전염병의 위력 앞에서 전문가들의 우려는 그냥 우려일 뿐, 벽장 깊은 곳에 돈을 감추는 불안한 민심을 진정시키지 못했다.
미국이 지난 2년 동안 실업급여, 중소기업 금융지원, 재난지원금 등으로 지출한 돈은 약 5조 달러, 지금의 원화로 환산하면 약 6890조원에 해당하는 천문학적인 액수이다. 미국의 1년 예산에 맞먹고, 한국 1년 예산의 11배가 넘는다. 미국의 1년 국민총생산은 약 23조 달러인데, 이 추가지출로 인해 2022년 2월을 기점으로 미국의 총 부채는 30조 달러를 넘어섰다. 천지가 개벽해도 갚을 수 없는 돈이다. 30조 달러는 미국민 한 사람당 약 24만 달러(3억원)의 부채를 지고 있다는 뜻이니 그야말로 빚더미에 올라 앉은 거지의 형국이 아닐 수 없다.
경제 전문가가 아니더라도 시중에 통화량이 급속도로 늘어나면 어떤 역효과가 나타날지는 손쉽게 예상할 수 있다. 그리고 모두의 예상은 맞아 떨어졌다. 물가는 천정을 뚫고 올라갔고, 고용과 임금은 최대치를 기록했으며, 주택시장은 과열되다 못해 폭발할 지경이 되었다. 허름한 집 하나에 바이어들이 100명이 몰려 리스팅 가격보다 30~40% 이상을 주어야만 거래가 성사되는 일들이 생겼다. 서민들의 장바구니는 날로 가벼워져갔고, 직장인들은 점심값으로 하루에 20달러 이상이 부족하게 되었다. 자고 나면 모든 것들이 올랐다. 자동차는 아예 재고가 없어 몇 달씩 기다려 웃돈을 얹어 주어야만 살 수가 있었다.
통화량이 늘어나면 물가가 올라가고, 상대적으로 화폐가치가 하락한다. 달러가치가 하락하면 미국은 국가적 위기를 맞게 된다. 미국이 기를 쓰고 인플레이션을 잡겠다고 하는 이유다. 미국이 금리를 올리겠다는 것은 전 세계에 풀린 달러를 거둬들이겠다는 뜻이다. 간단한 논리다. 돈은 이자가 많은 곳으로 움직인다. 달러의 유출을 막기 위해서는 다른 나라들도 금리를 미국 수준에 계속 맞춰야 한다. 하지만 금리를 올리면 경기 침체는 당연한 결과로 따라오게 된다. 미국의 고육지책은 자국민들의 고통은 물론 다른 나라들에게는 재앙의 폭풍이 되어 버리는 것이다.
어쨌든 코로나 바이러스 때 풀어낸 돈이 물가상승이라는 날카로운 칼로 되돌아올 것이라는 것을 모르는 사람은 없었다. 2년간의 극심한 물가상승으로 달러 가치 폭락의 위기에 몰린 미국은 금리인상이라는 칼을 꺼내 들고 물가와 달러가치, 두마리의 토끼를 동시에 잡으려고 한다. 이미 0.75%씩 두 번의 큰 금리인상을 단행한 연방준비제도(FED)는 오는 9월 20일부터 2일간 열리는 공개시장위원회(FOMC)에서 기준금리를 0.75% 올리는 ‘자이언트스텝’을 또 한 번 밀어 붙일 것이라는 전망이다. 0.5%냐, 0.75%냐, 심지어 1.0%이냐 선택의 차이일 뿐. 연준 위원들은 하루라도 빨리 목표금리에 도달하고 싶은 생각인 것 같다.
미국이 경기침체라는 예견된 결과를 알면서도 무리한 금리인상을 계속하는 것은 인플레이션을 그만큼 두려워하고 있다는 뜻으로 해석하면 된다. 자고나면 화폐 단위에 ‘0’이 하나씩 없어지는 극심한 인플레이션으로 고통받고 있는 제 3세계 국가들이나 남미국가들의 모습을 미국이 따라가지 말라는 법이 없기 때문이다.
제롬 파월 의장은 지난 번 잭슨홀 연설에서 “경기 침체를 감수하겠다”고 선언했다. 매파 진영에 서는 한이 있더라도 또 금리 인상을 강행하겠다는 뜻이다. 이번에 금리가 또 0.75%가 오른다면 자이언트스텝을 3회 연속으로 단행하는 것이다. 그 뿐이 아니다. FOMC는 9월보다 이미 11월의 인상폭에 초점을 맞추고 있는 것으로 보인다는 것이 모든 전문가들의 예측이다.
이들의 계획대로라면 내년 초나 여름의 기준 금리는 4%를 상회하게 된다. 기준금리가 4%대가 된다면 경기는 그야말로 1천미터(m) 지하의 얼음처럼 꽁꽁 얼어붙을 것이고, 그에 따른 파장은 지난 2008년 서브프라임 때의 그것과 흡사한 양상, 즉 ‘긴축’이 아닌 ‘침체(후퇴)’의 길로 들어서게 될 수도 있을 것이라는 예상이다.
아직도 흥청망청...험난한 시간이 다가오는데
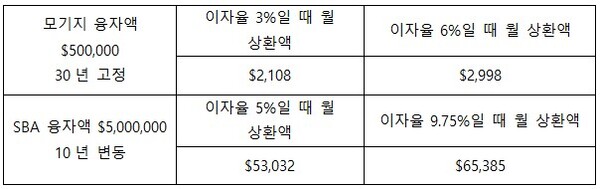
모기지 (30년 고정금리 기준) 이자율은 이미 6%대로 들어섰다(전국 평균은 5.89%다). 이것은 지난 2008년 서브프라임 사태 이후 최고치다. 연방정부 중소기업 융자(SBA, Small Business Administration)의 이자율은 이미 8%대(변동), 10%대(고정)에 접어들었다. 대부분의 중소기업들과 자영업자들이 SBA 융자를 짊어지고 있다는 점을 고려하면 이들의 부담은 점점 고통스러워 질 것이다.
독자들의 이해를 돕기 위해 한 두 가지 예를 들어 보자. 주택구입을 위해 50만달러를 30년 고정 모기지로 융자할 경우, 2년 전에 비해 신규 주택 구입자는 월 상환금 부담이 약 30% 정도 증가한다. 자영업자들이 가지고 있는 SBA 융자의 경우는 대부분 변동 이자에 의존하는 경우가 많으므로 이자율이 오를 때마다 증가하는 월 상환금 액수가 이젠 비지니스 운영에 직접적인 타격을 줄 만한 커다란 무게로 다가오게 되는 것이다.
주택시장이 얼어붙게 되면 비은행 대출업계의 경영 악화, 부자재 산업들의 침체, 건설경기 하락 등의 연쇄반응이 일어나게 된다. 모기지 금리 상승은 한껏 높아진 부동산 가격과 맞물려 장기간의 주택경기 침체로 이어질 가능성이 높다. 이미 주택가격의 하락이 시작된 지금의 시점에서 중소 대출 기업들과 관련업체들의 연쇄도산이 예상되고 있다.
연준의 통화긴축 정책이 이러한 파급을 가져올 수 있다는 것을 모르지 않을텐데 그런 후폭풍을 감내하면서까지 기준금리 인상을 감행하는 것은 지금 최전선에 서 있는 이들이 대면하고 있는 절대위기감이 일반 국민들의 그것과는 전혀 레벨(차원)이 다르다는 것을 대변한다. 이미 부동산 전문가들도 내년 부동산이 10~20% 이상 폭락할 것이라는 의견을 내는 쪽과 그냥 상승률 0% 정도에 그칠 것이라는 주장이 엇갈리고 있다. 어느 쪽도 침체(Recession)에 접어들었음은 부인할 수 없는 현실이다.
경기침체는 곧바로 소비와 투자의 둔화, 실업률 상승, 가계소득 저하의 악순환으로 이어질 것이다. 일부 지표는 미국 경제가 이미 경기 침체 상태이거나 침체에 가까워지고 있는 것을 보여주고 있다. 지난 1분기 미국의 GDP 성장률 수치는 -1.6%를 기록했고 지난 3월 미국 무역적자는 역대 최고치를 기록했다.
공포스러운 수치들이 연일 뉴스에 오르내린다. 하지만 이제 시작일 뿐이다. Recession(침체)이 가져올 임팩트는 2008년 이후 별 위기가 없었던 미국인들에게 뼈아픈 고통으로 다가올 것이 분명하다. 그런 고통을 감내하고서라도 인플레이션만은 막아야 한다는 것이 지도부가 가진 딜레마인 것이다.
호랑이에 물려가도 정신만 차리면 산다고, 그래도 멀쩡한 누군가는 정신을 차리고 있어야 하는데 현실은 아직도 전혀 그렇지 않은 상황도 희망적인 생각에 재를 뿌린다. 제롬 파월 의장의 8일 잭슨홀 발표 당일에도 뉴욕 증시는 또 올랐다. 고급 식당들은 앉을 자리가 없이 손님들로 넘쳐난다. 지난 노동절 연휴에도 이 고유가 시대가 무색하게 2018년 이후 최대 인구인 7500만 명이 여행을 떠났으며 그 중 20%인 1260만 명이 비행기를 타고 휴가를 떠났다. 아무리 긴축을 해도 이미 시중에 풀린 돈들이 회수되려면 아직 멀었다는 이야기처럼 들린다.
결자해지라 했던가. 이제 파티는 끝났다. 누군가는 책임을 지고 판을 수습해야 한다. 누가 난장판을 만들었건, 내 의지와는 상관 없이 고통을 나눠져야 할 험난한 시간들이 초조하게 다가오고 있다.
김유진 칼럼니스트
필자인 김유진(Eugene Kim)은 단국대학교를 졸업하고 1988년 도미(渡美), 2004년까지 로스앤젤레스(LA) 소재 다국적 광고대행사 PanCom International에서 Creative Director 및 카피라이터로 근무했다. 현재는 커머셜 전문 보험회사 Cal-Kor Insurance의 부사장이자 프리랜서 번역가, 카피라이터 및 포토그래퍼로 활동중이다. 두루 아는 것은 많지만 남들보다 특별히 잘하는 것은 없는 잡학서생(雜學庶生)이라고 자신을 평한다.
댓글