

글로벌 금융위기에 또...한화, 대우조선 인수시도
낮은 인수가 긍정적...금융시장 경색 부정적 스토킹호스 방식...다른 투자자 없으면 확정
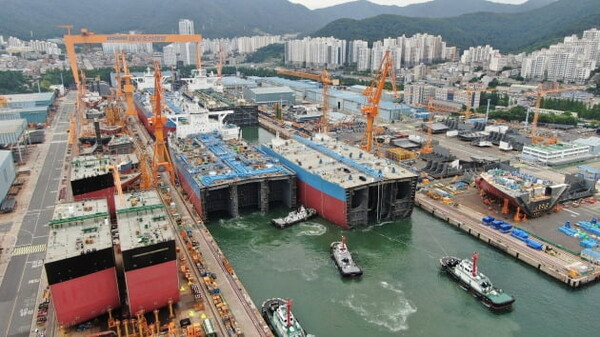
한화그룹이 대우조선해양을 2조원에 인수하기로 했다. 조선산업의 리스크를 떠안으면서 방산산업의 호기를 극대화하겠다는 결정이다. 다만, 글로벌 금융시장이 위기국면으로 치닫고 있는 환경이라 이번이 한화에게 좋은 기회가 될지 예단할 수 없는 상황이다.
26일 산업은행에 따르면 이날 한화그룹과 대우조선은 2조원의 유상증자 방안을 포함한 조건부 투자합의서를 체결했다. 합의서 내용은 한화가 대우조선에 2조원 규모로 유상증자에 참여, 지분 49.3%를 확보하는 것이다. 다만 스토킹호스 방식이라 확정은 아직 아니다.
한화에서는 계열사 6곳이 대우조선 주주로 참여할 예정이다. 한화에어로스페이스와 한화시스템이 각각 1조원과 5000억원을, 한화임팩트파트너스 4000억원, 한화에너지의 자회사 3곳이 1000억원을 투입하게 된다.
이번 M&A는 국산 방산산업의 사업호조에 따라 방산 메이저인 한화그룹이 한화에어로스페이스 중심으로 사업역량을 극대화하기 위한 것으로 풀이된다. 지난 7월 한화에어로스페이스는 (주)한화 방산 부문을 인수하고 100% 자회사 한화디펜스를 흡수합병한다고 발표했다. 이어 대우조선 인수를 결정한 것이다.
대우조선은 1980년대 말 KSS-I급 잠수함 건조를 시작으로, KSS-II 사업에 참여하고, 지난해 8월에는 우리나라 최초로 독자 설계 및 건조한 KSS-III 도산 안창호함을 인도했고 수많은 창정비 사업을 수행해왔다.
30년 이상 독보적인 특수선 건조 노하우도 갖고 있다. 한국 해군의 주력 구축함인 4000톤급 헬기탑재 구축함을 국내 최초로 100% 자체 설계해 1989년부터 건조해 실전 배치했다. 4000톤급 구축함에 이어 1999년 대양작전이 가능한 5000톤급 구축함 3척도 성공적으로 건조했다. 1만톤급 구축함 1척을 포함해 총 35여척의 수상함 건조 실적을 보유하고 있다.
해양·특수선 부문 매출 비중은 대우조선 전체의 12.7%(2022년 상반기 기준, 3086억원)으로 지난 2020년 26.7%에 이어 지난해 16.5%로 점차 매출 비중이 줄어들고 있지만, 영업이익률이 7~8%에 이른다.
반면 한화는 더욱 방산산업에 대한 사업의지를 높이고 있다. 한화디펜스가 최근 폴란드와 3조2000억원 규모의 K9 자주포 대규모 수출 계약을 맺었다. 한화시스템이 함정의 두뇌 역할을 하는 함정전투체계(CMS), 한국군의 차세대 전술정보통신체계(TICN), 최첨단 다기능 레이더 등을 개발하는 국내 유일의 업체다. 지난 1월 아랍에미리트(UAE)와 1조3000억원 규모의 ‘천궁-II’ 다기능레이더(MFR) 계약을 체결하기도 했다.
한화그룹은 “이번 인수는 그룹의 사업적 시너지의 극대화뿐 아니라 국가 기간 산업에 대한 투자”라고 강조했다.
하지만 만만찮은 난관이 도사리고 있다. 무엇보다 한화가 인수를 포기했던 전력이 어떤 변수로 작용할지 알 수 없다. 한화는 지난 2008년 대우조선 인수 경쟁입찰에는 한화를 비롯해 현대중공업, 포스코, GS가 뛰어들었고, 이중 한화가 우선협상대상자로 선정됐지만 최종 인수를 포기했다. 약 6조원에 인수를 추진했지만 대우조선 노조의 반발도 있었지만, 당시 글로벌 금융위기가 터지면서 투자리스크가 급증했다.
인수 대금 지급에 부담을 느낀 한화는 조건변경을 요구했지만 산은이 받아들이지 않았고, 소송전으로 비화하기도 했다. 그때에 비해 이번에는 인수 금액이 2조원으로 낮아진 점이 유리한 상황이지만, 다시 글로벌 금융위기가 도래하고 있는 상황이 걸림돌이다. 물론 한화그룹의 인수 여력은 부족하지 않아 보인다.
노조의 반발도 예상된다. 대우조선 노조는 물론 사측도 지나치다 싶을 정도로 회사에 대한 주인의식을 갖고 있는 것으로 알려져 있다. 오랜동안 산업은행하에 공기업 체제로 지낸 탓에 ‘우리가 주인’인 의식이 있다.
산업은행은 대우조선에 대한 투자자 참여 확대를 위해 스토킹호스 절차에 따라 경쟁 입찰을 진행하게 된다. 사전에 인수예정자를 정해두고 매각작업을 진행하면서 더 좋은 조건을 제시하는 투자자를 기다리는 것이 스토킹호스 방식이다. 더 우호적인 투자자가 나타나지 않을 경우 한화그룹이 우선매수권을 갖게 된다.
산업은행 관계자는 “민간기업의 인수로 대우조선의 재무 및 업무 역량이 획기적으로 개선되기를 희망한다”며 “정부와 협의해 향후 절차가 원활히 진행될 수 있도록 노력하겠다”고 설명했다.
문주용 기자
문주용 대표이사 겸 기자는 31년간 언론인 생활을 바탕으로 새로운 언론을 지향하고 있습니다. 힘든 세상에서 위로받고 지혜를 얻고 싶어하는 소비자들이 바라는 미디어를 만들려 합니다. 우공이산의 마음으로 집단지성의 지혜를 쌓을 것입니다. 전문가그룹과 소비자들이 함께 하는 미디어를 꿈꿉니다.
댓글