

이자·배당 비과세 ‘청년도약계좌’, 나오기도 전에
연소득 7500만원 이하 청년에 적용 6300만원이하 소득청년엔 정부의 매칭자금도 “이 자격자면 고소득”...중장년층 소외감 표현도
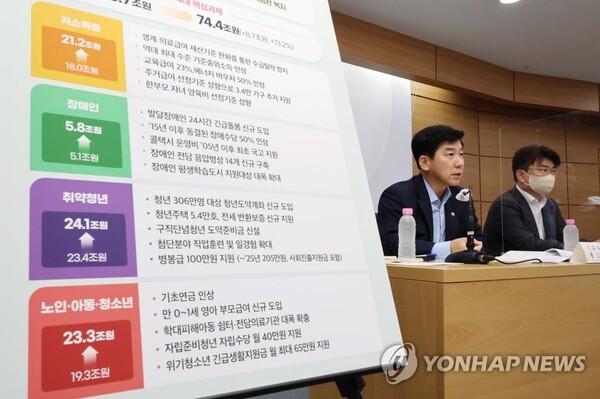
연소득이 7500만원 이하인 19세 이상 34세 이하 청년이 청년도약계좌에 가입하면 이자·배당소득에 대해 비과세 혜택을 받을 수 있다. 정부가 매칭 지원금을 입금해 5년을 납입하면 5000만원 가까이 모을 수 있다.
28일 기획재정부, 금융위원회에 따르면 정부는 이런 내용을 담은 조세특례제한법 시행령을 올해부터 시행한다. 청년도약계좌는 청년의 중장기 자산 형성을 돕기 위해 마련된 상품이다.
청년이 5년 만기로 매달 40만~70만원씩을 입금하면 정부가 납입한 금액에 비례해 최대 6%를 매칭지원금으로 입금해주고 이자·배당소득도 과세하지 않는다는 것이다.
청년들은 해당 계좌에 매월 최대 70만 원을 5년 간 납입하면 최대 5000만 원 가량의 목돈을 마련할 수 있을 전망이다. 은행이 제공하는 금리 수준은 5~6%대로 예상된다.
금융위 관계자는 “금융회사와는 추후 협의를 통해 금리수준을 정할 예정”이라며 “청년희망적금과 동시가입이나 이전신청 등의 세부내용 역시 결정되지 않은 상태”라고 말했다.
청년도약계좌에서 발생하는 이자·배당소득 비과세 소득 요건과 관련, 총급여액 7500만원 이하 또는 종합소득금액 6300만원 이하를 들었지만, 주의깊게 살펴볼 부분도 있다. 정부의 매칭 지원금이 있는 경우와 없는 경우가 나눠지기 때문이다.
우선 입금액에 상응해 정부의 매칭 지원금을 받을 수 있는 계층은 소득 6천만원 이하이면서 가구소득이 중위 180% 이하인 청년이다. 즉 소득이 6천만원 이하이면서 가구소득 중위 180%인 사람은 정부의 매칭 지원금과 비과세 혜택을 모두 받고, 6천만원 초과 7천00만원인 사람은 정부의 매칭 없이 비과세 혜택만 받을수 있다. 또 비과세 납입한도는 연 840만원이다.
그러나 의무가입 기간(5년)내 계좌를 인출·해지할 경우 세금 감면액을 추징한다. 대신 가입자의 사망이나 해외이주, 천재지변, 퇴직, 질병, 생애최초 주택 구입 등 사유가 있을 경우 예외로 인정한다. 정부는 청년도약계좌 상품을 오는 6월께 출시할 예정이다.
청년도약계좌는 비과세 혜택이 적용된다는 점, 최소 가입금액이 없는 자유적립식 상품으로 운영될 예정이라는 점 등에서 안전자산 마련을 계획하는 청년들의 이목을 끌 가능성이 있는 것으로 보인다.
하지만 온라인에서는 불만섞인 반응도 적지 않다. 예를 들어 “34세에 연봉 7500만원이라, 근데 왜 지원해주는 거죠?”, “저 나이에 연봉 5000이상 받는 사람은 대부분의 40대보다 많이 버는 거 아닌가?”, “청년 연봉 7500이면 부자 아닌가? 부자한테 더 혜택을 주네, 기준이 너무 높은 듯하다”는 등의 반응도 없지 않았다.
이들은 40대들도 연봉 7500만원을 버는 사람들이 별로 없을 것이라며, 왜 청년만 비과세 하려 하는가 라며 중장년층의 불만을 그대로 드러냈다.
문주용 기자
문주용 대표이사 겸 기자는 31년간 언론인 생활을 바탕으로 새로운 언론을 지향하고 있습니다. 힘든 세상에서 위로받고 지혜를 얻고 싶어하는 소비자들이 바라는 미디어를 만들려 합니다. 우공이산의 마음으로 집단지성의 지혜를 쌓을 것입니다. 전문가그룹과 소비자들이 함께 하는 미디어를 꿈꿉니다.
댓글