

크레딧스위스 매각 후폭풍...’본드런’ 우려 증폭
신종자본증권 상각 결정에 채권자들 반발
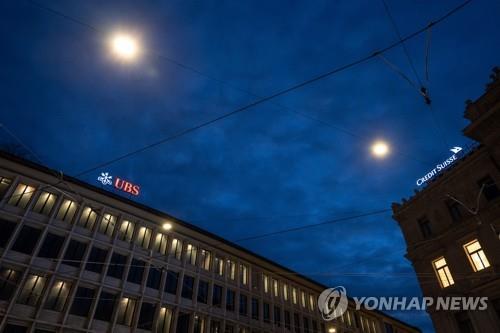
스위스의 투자은행 크레디트스위스(CS) 매각의 후폭풍이 채권시장으로 번지고 있다. UBS가 크레디트스위스 주식을 인수하면서 크레디트스위스가 발행한 신종자본증권(코코본드·AT1)은 상환하지 않기로 한데 따른 것이다.
이에따라 CS의 신종자본증권에 투자한 각종 연기금, 운용사 및 보험회사들이 막대한 손실을 떠안게 될 것으로 보인다.
이번 인수에서 크레디트스위스 모든 주주는 UBS 주식을 대신 받게 되는 반면, 신종자본증권 보유자들은 한푼도 건지지 못하게 됐다. UBS가 크레디트스위스를 32억달러에 인수하는 과정에서 크레디트스위스 채권 가운데 160억스위스프랑(약 22조6000억원) 규모의 신종자본증권을 모두 상각처리하면서 해당 채권이 하루 아침에 휴지조각이 됐기 때문.
블룸버그는 “유럽 신종자본증권 시장 역사상 가장 큰 규모의 손실”이라며 “표준적인 기업금융의 우선순위가 무시됐다는 점에 논란”이라고 보도했다.
이에 로이터통신은 로펌 ‘퀸 이매뉴얼 어콰트 앤드 설리번’을 인용해 크레디트스위스의 신종자본증권 보유자들과 스위스, 미국, 영국의 변호사들이 가능한 법적 조치에 대해 논의하고 있다고 보도했다.
코코본드로 불리는 신종자본증권은 주식과 채권 성격을 동시에 지닌 하이브리드 채권으로, 만기가 없거나 매우 긴 반면 정기적으로 이자나 배당을 받는다. 영구채적인 성격이 강하다보니 국제결제은행(BIS) 기준 자기자본비율 산정 시 자본으로 인정받아 유용한 자본확충 수단으로 쓰인다. 대신 금융회사의 건전성에 문제가 발생할 때 투자자 동의없이 상각하거나 보통주로 전환할 수 있다.
크레디트스위스 신종자본증권의 전액 상각 결정은 채권 보유자들의 반발 뿐 아니라 전체 채권 시장 혼란으로 이어질 전망이다.
캐나다 금융감독청(OSFI)은 크레디트스위스 신종자본증권이 전액 상각되자 “캐나다의 자본 제도는 채권자의 우선순위를 보장하며 이는 금융 안정성을 유지하는 데 도움이 된다”고 채권 투자자들을 안심시켰다.
그러나 금융거래 플랫폼 트레이드웹 자료에 따르면 도이체방크, HSBC, UBS와 BNP파리바의 신종자본증권 가격이 9~12포인트 하락하고, 수익률은 급격히 상승하는 등 채권시장 불안은 지표로 나타나고 있다.
일각에선 ‘본드런’ 가능성까지 제기된다. 세계 주요 은행 가운데 신종자본증권을 발행한 곳은 대부분 유럽 은행들이다. 프랑스가 약 290억유로로 규모가 가장 크고 스페인(약 220억유로), 독일(약 170억유로) 등의 순이다. 자산 대비 발행이 많은 곳으로는 스위스 UBS와 크레디트스위스 외에 영국 바클레이즈·스탠다드차타드, 프랑스 소시에테제너럴이 꼽힌다.
또 펀드정보업체 모닝스타에 따르면 지난 2월 말 기준, 라자드 프레르, 핌코, GAM 인베스트먼트 등이 크레디트스위스 코코본드로 가장 큰 위험에 처한 것으로 나타났다. 라자드 프레드는 14억5000만달러(약 1조8981억원) 규모의 ‘라자드 캐피털 피 SRI 펀드’ 중 7.4%를 크레디트스위스 코코본드에 투자한 상태다. 핌코는 56억6000만유로(약 7조9372억원) 규모의 ‘GIS 캐피탈 증권 펀드’ 중 3.49%를 크레디트스위스 코코본드에 투자했다.
이에 따라 뱅크런(대량예금인출)을 막으려다 본드런(대량채권매도)으로 이어지는 것 아니냐는 우려가 나오고 있다.
문주용 기자
문주용 대표이사 겸 기자는 31년간 언론인 생활을 바탕으로 새로운 언론을 지향하고 있습니다. 힘든 세상에서 위로받고 지혜를 얻고 싶어하는 소비자들이 바라는 미디어를 만들려 합니다. 우공이산의 마음으로 집단지성의 지혜를 쌓을 것입니다. 전문가그룹과 소비자들이 함께 하는 미디어를 꿈꿉니다.
댓글