

재정긴축론의 오류(2)–“꼭 그래야만 한다”는 논리
[현동균의 알기 쉬운 경제강좌] 재정은 민간자본 구축아닌 동기부여 금리 1%에 움직이는 국제자본 없어 재정 지속가능성, 재정균형 아닌 ‘신뢰’에 달려 ‘긴축만이 옳다’는 허구적 논리에 벗어나야
“Es muss sein” (it must be, 그래야만 된다)는 베토벤의 현악4중주 16번(Op. 135)의 악보에 적혀있는 글이다. 마치 갈릴레오 갈릴레이가 법정에서 걸어나오면서 “그래도 지구는 돈다”고 중얼거렸을 때의 심정과도 같이 무언가 비장한 결의가 내포되어 있는 듯 한데, 이는 그 뒤를 잇는 “Der schwer gefasste entschluss” (어렵게 내린 결단)이라는 문구에 의하여 그 의미가 강화되는 듯하다. 물론 그럴 수도 있다.
그런데 혹자에 의하면, 이 16번 4중주를 작곡하고 있을 당시 그 이전의 곡 13번의 시연을 부탁받았는데, 마침 부탁한 사람이 그 시연 장소에 참석하지 못하게 되자, 베토벤에게 “Wenn es sein muss?” 즉, “그래야만(돈을 내야만) 하는가?”라고 물어본 바에서 모티브를 받아서(화가 나서), ‘암, 그래야만 하지, 그래야만 하지”를 16번 곡에서 반복하였다고 한다. 비장한 이야기가 아니라 오히려 ‘돈에 시달리던 슬픈 베토벤의’ 이야기이다.
앞서 쓴 글 <재정긴축론의 오류(1)-잘못된 비유가 갖는 권력>에서 재정긴축론을 주장하는 분들이, 정부부채가 무한하게 증가할 수 없음을 강조한 후 다음과 같은 반론을 제기할 수 있다고 말한 바 있다.
1. 정부가 재정지출을 늘리면 민간의 투자가 감소한다.
2. 정부가 재정지출을 늘리면 인플레이션이 발생한다.
3. 정부가 재정지출을 늘리고 국가채무비율이 높아지면 환율에 악영향을 준다.
그들의 답변은 사실 “es muss sein”(그래야만 된다)라는 비장한 결의와 믿음에 근거한다. 단, 갈렐레오와는 반대의 의미로 말이다. 즉, “그래도 하늘은 돈다”라고 소리치면서 천동설에 대한 무한한 믿음을 천명하는 것이다.
보다 구체적으로 들어가자. 이 주장들이 가지는 문제점에 대해서는 ‘간단한’ 답변이 있고, 보다 ‘근본적’인 답변이 있다. 대부분 독자들은 마음이 급하기에 장황한 설명을 싫어한다. 따라서 본고에서는 간단한 답변만을 제시하겠다.
정부 재정 지출은 민간 투자를 감소시키는가?
이 주장은 다음과 같은 인과관계를 가정한다: 정부재정지출 →이자율 상승 → 민간투자감소.
결론적으로 말하자면, 인과를 표시하는 두 화살표 모두 엉터리이다. 첫번째 인과 화살표는 재정 지출을 조달하는 방법으로 채권을 발행하면, 채권의 공급이 증가하고, 수요와 공급의 법칙에 의하여 채권의 가격이 하락하며, 따라서 시장 이자율이 상승한다는 이야기이다. 이 논리가 왜 틀렸는지는 다소 복잡하기에 본 기고문에서는 생략하고, 단지 두번째 인과 화살표에 대하여만 이야기하더라도 충분하다. 예를 들어 경영주인 당신에게 있어서 실물 투자로부터의 예상 수익율이 15%라고 하고, 조달 금리가 4%라고 하자. 그런데 금리가 ‘무려’ 1% 상승하였다고 하자. 투자를 철회하겠는가? 통상 예상수익율과 조달금리 사이에는 불확실성에 대한 고려를 하여 상당한 ‘버퍼’가 있지 않으면 투자 결정을 내리지 않는다. 즉, 시중 금리와 1% 차이가 있는 수익율을 목표로 불가역적인 ‘실물투자’를 하는 사람은 거의 없다. 실무적 관점에 서 볼 때, 통상적인 투자수익율은 대체로 ‘최소한’ 10% 이상이 되어야만 한다.
그리고 실증적 자료분석으로 볼 때, 투자는 금리변화에 대하여 둔감하게 반응한다. 물론 이자율이 20%로 갑자기 폭등하면 문제는 다르지만, 통상적인 수준의 금리변화에는 반응하지 않는다. 투자 결정에서 가장 핵심적인 요소는 매출에 대한 전망이다. 매출이 불변인데, 단순히 비용 요소 중 하나의 작은 요인에 불과한 이자율이 변한다고 해서 생산 여력을 확충하는 투자를 실행하는 것은 자살행위이다. 즉, 두번째 화살표에서 나타나는 인과관계는 경험적 근거도 없고, 상식에도 위반되는 궤변이다.
그런데, 모든 경제학 교과서는 이러한 그릇된 인과관계로 도배가 되어 있다. 왜 그럴까? 슬프게도, “그래야만 하기 때문이다”(es muss sein). 그렇지 않으면, 그들의 천동설의 한 축을 이루는 자본시장 이론이 무너져 버린다[1]. 그들은 자신들의 천동설을 무너뜨리기 보다는 세상을 무너뜨리는 것을 선택하는 것 뿐이다. 주석 [1] 이에 대한 자세한 논의는 본 기고의 범위를 넘는다. 궁극적으로 그들이 사용하는‘자본’이라는 개념은 통상적인 의미에서의 ‘밑천’으로서의 자본이 아닌 ‘기계장치’로서의 ‘자본’ 이고, 그 개념은 논리적모순인 허구적 개념이기에 비롯된다. 이는 이미 1970년대에 주류 경제학의 대부격인 사뮤엘슨과 포스트 케인지언 경제학자들간의 ‘자본논쟁’에서 결론이 난 바 있으나, 주류경제학에서는 못 내 아쉬워 ‘자본’이라는 허구적 개념을 아직까지 버리지 못하고 있다. 이에 대하여 궁금하신 분들은 존 킹 (2022: 89-91)을 참고할 것.-필자주
그래서 그들은 정부재정 지출이 늘면 이자율이 상승하고, 그 결과 민간 투자가 감소하는 부작용이 생긴다고 강변하고 싶은 것이다. 이에는 어떠한 이론적, 경험적 근거도 없다. 단지, 그래야만 하기 때문에 그런 것이다. 하지만 최근의 실증분석 연구 결과에 따르면(Girardi & Pariboni 2020), 정부 재정 지출이 증가할수록 오히려 전체 GDP에서 민간 투자가 차지하는 비중이 진작된다고 한다. 왜 그럴까? 정부 재정 지출이 증가하면, 기업의 매출이 늘고, 고용이 창출되고, 소비가 진작되고, 그 소비재 생산을 위한 설비투자가 늘고, 다시 고용이 창출되는 등의 선순환 구조가 시현되기 때문이다. 고명하신 경제학자들이 이러한 선순환 구조를 믿기 싫어한다. 그러면 “안되기 때문이다”(es muss nicht sein).
참고로, 또 다른 논리는 이렇다. 일단 이자율이 상승한다고 가정한다. 이자율이 상승하면 외국에서 자본 유입이 늘어나고, 원화는 고평가되고, 수출은 감소하고 등등. 뭔가 그럴 듯 하다고 느낄 수 있지만 이조차도 한심한 이야기이다. 당신이 해외에 투자한다고 치자. 한국 금리가 4%이고, 인도네시아 금리가 5%라고 하면, 신난다고 인도네시아 국채에 투자하는가? 1% 금리를 노리고 투자하였다가, 만기에 인도네시아 루피가 약세가 되면 20%를 손해볼 수도 있다. 반면 환위험을 선물환 시장에서 헷지하면, 결국 수익율은 유사해진다.
자본은 금리 차이로 움직이는 것이 절대 아니다. 주류 경제학 교과서는 허구이다. 그 이야기는 금본위 고정환율제에서 적용되고, 그것도 신용도가 비슷한 나라 간에만 한정된다. 언젠가 모 경제학 교수가 필자 옆에서 이러한 한심한 이야기를 하길래, “당신 태어나서 단 한번이라도 국제 금융시장이 어떻게 움직이는지 경험해본 적 있냐”고 물었더니 잠잠해지더라. 그런데 현실이 그렇게 움직여야지만 그들 교과서가 정당화된다. 현실을 억지로 그들의 교리에 꿰어 맞추는 격이다. 다시 한번 Es muss sein!
정부 재정 지출은 인플레이션을 야기할까?
사실 이 문제는 뿌리 깊은 논란거리이다. 단순히 말해, 빵이 10개 생산되고 총 구매력이 100원이며 빵 가격이 개당 10원인 경제에서, 갑자기 정부가 50원의 구매력을 어디에선가 만들고 나타나서 자기가 5개를 먹겠다고 한다면, 빵 10개를 “쫓아가는” 구매력은 총 150원이니까 빵의 가격은 15원으로 오른다는 이야기이다. 그럴듯한 이야기로 들릴 수도 있지만 조금만 신중히 생각하면 허점투성이 논리이다.
일단 쉽게 생각해서 빵의 생산을 15개로 늘리면 되지 않는가? 특히 빵공장에 추가 생산 여력이 있다면 신속히 생산이 가능할 것이고, 그렇지 못하다면 빵공장은 생산능력을 확장하기 위해 오븐과 믹서를 주문할 것이다. 이 논리를 주장하는 사람들은 이럴 가능성이 없다고 주장하고 싶어한다. 혹은 빵재료 가격이 상승하고, 노동자가 임금을 더 달라고 하고...등등의 생각할 수 있는 모든 논리를 총동원한다. 이 문제는 결국은 소위 ‘화폐 수량설’을 둘러싼 수 백년 동안 경제학에서의 ‘뿌리깊은’ 논쟁으로 비화되는데, 이에 대한 복잡한 논의는 생략하고, 최소한 경제가 불황에 시달리는 경우, 그래서 수요가 부족한 경우, 물가인상의 압박은 크지 않다는 점만을 말하자.
그런데 주류 경제학자 중의 전부는 아니더라도 많은 이들은 정부 재정지출은 물가상승을 초래한다는 신념을 굽히지 않는다. 이유는 단 하나이다. 그들의 신이 만든 자연질서에 정부가 간섭하는 것은 ‘악(惡)’이기 때문이다. 따라서, 절대로 “그러면 안된다”(es muss nicht sein).
높은 국가채무비율은 ‘악’이고, 환율에 악영향을 주는가?
이 문제에 대해선 긴 말을 하기 전에 다음의 표를 보자.
<국가 채무 비율>
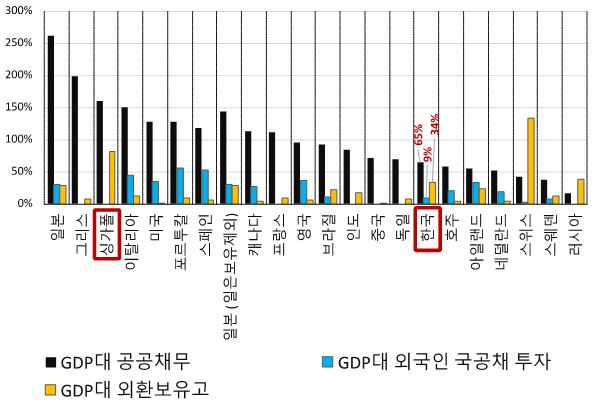
표에서 볼 수 있듯이, 일단 여타 선진국에 비하여 한국(오른쪽 끝에서 7번째)의 GDP대비 공공채무 비율은 높지 않은 편이다. 그리고 외국인의 국공채에 대한 투자도 GDP 규모에 비하여 낮은 편이고, 반면 GDP대비 외환보유고는 높다.
최근에 한국에서 정부부채 규모를 우려하는 이야기가 많은데, 단순히 이전 정권의 정책이 실정(失政)이라는 주장을 하기 위하여 부풀린 이야기인지, 아니면 어떤 사실적 자료에 근거한 것인지 필자는 그 이유가 잘 이해되지 않는다. 아래의 설명은 한국의 경우가 아닌, 일반론적인 관점에서 제시하려 한다.
정부의 채권에서는 논리적, 이론적으로 채무불이행이 발생할 수 없다. 심지어 아르헨티나나 베네주엘라의 자국 통화로 표시된 정부 채권도 부도가 날 수 없다. 이것은 수학에서의 공리(公理)와도 같다. 하지만 높은 정부 부채는 다양한 문제를 발생시킬 원인은 될 수 있다. 일례로 원화로 표시된 정부채권의 GDP대비 보유 비율이 높은 경우, 외국인이 그 채권을 매각한 후 수취한 원화를 시장에서 대량 매각할 때, 혹은 내국인이 해외로 자산을 해외로 도피시킬 경우, 원화 가치는 급격히 절하될 위험이 존재한다. 이같은 상황은 과거 남미국가들에 있어서 빈발하였고 1998년과 2008년의 아시아 금융위기에서도 보여졌다.
그런데 이미 이야기 한 바처럼, 이같은 자본이동은 금리차이로 발생하는 것은 아니다. 가장 중요한 요소는 자국의 경제 및 정치 상황에 대한 불안감과 환투기의 영향이다. 누군가가 정부부채 비율이 높다고, 그래서 불안하다고 군불을 지피면, 외환 시장에 불안감이 조성되고, 투기자본들이 움직이기 시작한다.
필자는 환율 안정을 위해서는 적어도 내국인에 대하여서는 외환 투기를 규제하여야만 한다고 생각한다. 하지만, 외국의 헷지 펀드 등 투기자본에 의한 환율 교란은 경제의 핵심적 불안정 요소로 남아 있다. 경제의 불안정성이 그들의 수익의 원천이다.
지속가능한 국가채무비율
흔히들 ‘적정 국가채무비율’이라는 것을 이야기한다. 그들의 견해에 의하면 선진국의 경우는 대체로 100% 내외, 그리고 개발도상국은 대체로 50% 정도가 적정하다는 것이다. 하지만 숫자를 결정하는 과학적 근거는 존재하지 않고, 그냥 주관적 생각 이상도 이하도 아니다.
각 국가별로 처한 상황은 완전히 다르다. 아이러니한 것은 적정 국가 부채비율이라는 것을 이야기하는 사람 중에 그 비율이 150%를 초과하는 싱가폴이 위험하다고 이야기하는 사람은 아무도 없다는 것이다(위의 표에서 왼쪽 세번째 국가가 싱가폴이다). 어느 한 국가에 있어서 적절한 국가 채무비율 만을 타국의 숫자와 비교하여 순위를 정하고, 그에 의하여 평가하는 자세는 무의미함을 넘어서 ‘해악’이다. 이러한 견해는 각국의 특수한 상황을 고려에서 제외시키고, 단지 무의미한 숫자에 의하여 “대중 영합적으로” 정책을 결정하도록 유도할 수 있기 때문이다.
그렇다고 무제한으로 국가가 재정적자를 누적시켜도 된다는 주장은 절대로 아니다. 한도는 있다. 그런데 그 한계는 단순히 숫자로 표시되는 것은 아니다. 가장 중요한 것은 그 국가에 대한 신뢰의 정도이다. 내국인들에 판매하는 ‘국채’의 수준은 그 국가의 ‘통화’가 자국민들에게 충분한 신뢰를 유지하고 있는 한에서는 문제가 없다. 왜냐하면 만기에 정부가 그 채권을 자국 통화로 상환하여 주기 때문이다. 따라서, 채권 만기에 그 국가의 독립성과 화폐 제도가 계속 유지된다는 확신만 있다면 정부국채는 시장에서 소화된다. 다시 한 번 강조하지만, 그렇다고 해서 무제한으로 빚을 늘릴 수 있다는 이야기는 아니다.
그러나 재정의 ‘지속가능성’은 재정이 균형을 이루어야만 한다는 것을 의미하지는 않는다. 채무가 지속적으로 늘더라도, 그것은 지속가능할 수 있다(이에 대한 가장 최근의 논의는 Terzi (2023)을 참고할 것). 참고로, 주류경제학자 중 비교적 진보적인 견해를 가진 올리비에 블랭샤르(Olivier Blanchard 2023) 교수는 실질성장률이 실질이자율보다 크다면 문제가 없다고 보았다. 빌름 봬터(Willem Buiter 2010)는 정부가 소위 폰지금융, 즉 기존의 채무에 대한 이자를 다시 차입에 의존하여 상환하는 형식만을 피하면 된다고 설명한 바 있다. 킹 교수는 GDP대비 순공공부채의 비율을 일정하게 유지하거나, 혹은 그 비율이 증가하더라도 증가하는 속도가 서서히 줄어들면 지속가능하다고 생각한다(John E King, 2015).
한국의 주류 경제학과 언론에서는 정부 예산의 균형을 맞추거나 건전재정을 주장하고, 혹은 일정 범위내에서의 적자 만을 허용하는 규칙으로서 ‘재정준칙’을 주장한다. 그런데, 그 범위를 정하는 과학적 기준이라는 것은 존재하지 않고, 그냥 자의적으로 설정한 것에 불과하다. 러너(Abba P. Lerner)는 이와는 반대로, 소위 ‘기능적 재정’의 원칙을 주장하였는데, 그에 따르면 완전고용을 유지하기 위한 민간부문의 지출이 부족할 것으로 예상될 경우 정부는 적자 재정을 통하여 부족한 민간의 지출을 보완하고, 반대로 민간부문의 지출이 과다하여 수요 견인형 인플레이션을 일으킬 것으로 예상될 경우 정부는 흑자재정을 목표할 것을 요구하고 있다. 만일 불황에도 불구하고 균형재정을 주장한다면, 그것은 자멸적인 결과만을 초래할 수 있다.
그럼에도 불구하고 정부지출은 현명하게, 즉 미래에의 성장 동력을 최대한 확충할 수 있도록 계획되어야만 한다. 가장 중요한 이유가 발행가능한 국채의 한도가 정해져 있기 때문은 아니다. 방만하거나 비가시적인 정부 재정지출은 ‘국민들의 신뢰’를 잃을 수 있는 위험이 있기 때문이다. 정부재정지출은 적어도 중기적으로는 세수의 균형을 회복하는 모습을 보일 수 있도록 하고, 그 재정지출의 효과를 국민들이 체감할 수 있도록 설계되어야만 한다.
국민은 실제 정부지출과 채무가 계속되는 경우, 누적된 채무에 피로감과 불안감을 느낄 수 있다. 왜냐하면 국민은 정부 재정 지출로 인하여 ‘회피된’ 손해를 쉽게 깨닫을 수 없기 때문이다. 이는 화재가 발생하지 않았다고 해서 과거에 화재보험료를 지불한 것을 낭비라고 생각하거나, 코로나 발생 이후 경제를 시장에만 방치할 경우 마이너스 10% 성장을 기록할 수 밖에 없었던 상황에서 재정재출을 통하여 성장률을 마이너스 3% 수준에서 방어하였는데, 단지 마이너스 성장을 기록하였다는 이유로 재정지출이 경제를 망하게 하였다는 이데올로기적인 강변과도 같다. 따라서 가시적인 효과를 볼 수 없는 채무의 증가는 이데올로기적인 공격에 노출되고, 곧바로 ‘긴축재정’으로의 전환을 가져올 수 있다.
마지막으로 한마디 추가하자면, 주류경제학자들이 간과하기 쉬운 면은 이데올로기와 대중심리가 경제에 미치는 영향이다. 특히 미디어의 발달로 인하여 소위 ‘오피니언 리더’들의 권력은 막강하다. 이데올로기와 잘못된 경제이론이 실제로 경제를 그것들이 예측하는 방향으로 이끈다는 사실, 즉 “자기충족적 예언”의 효과는 잘 알려져있다(MacKenzie 2006, 2007, 2009). 그들이 정부재정지출의 증가가 경제를 파탄나게 한다고 오두방정을 떨면, 대중의 심리를 불안으로 몰아넣고, ‘입살이 보살’이라고 실제로 그렇게 된다. 그 경우 문제는 적자 재정 정책이 아니라, 그들의 ‘주둥아리’이다.
결어
여기까지 이야기하면, 독자들의 일부는 수긍할 것이고, 혹자들은 그래도 신념을 굽히려 하지 않을 것이며, 경제학 선생들은 필자가 자신들의 심오한 이론을 폄하한다고, 그래서 필자가 밀집 허수아비 모형을 만들어 놓고 마음대로 난도질을 한다고 느낄 수 있다. 해석은 자유이다. 어차피 믿음의 차이는 논리로 해결되는 문제는 아니다.
그리고 독자들 중 어떤 분들은 제사보다는 젯밥에 관심이 많아, 본고에서의 내용보다는 오히려 베토벤의 현악 4중주 작품번호 16번을 들으려고 할 법도 하다. Es muss sein!
참고문헌
Blanchard, Olivier (2023), Fiscal Policy under Low Interest Rates, The MIT Press.
Buiter, W.H. (2010), “The limits to fiscal stimulus”, Oxford Review of Economic Policy 26(1), Spring, 48–70.
Girardi, Daniele & Pariboni, Riccardo (2020), Autonomous demand and the investment share, Review of Keynesian Economics.
King, J. E. (2015), Advanced Introduction to Post Keynesian Economics. Cheltenham: Edward Elgar; 존 킹 (2022), 포스트케인지언 경제학에의 초대. 현동균 역, 진인진.
MacKenzie, Donald A and Muniesa, Fabian and Siu, Lucia (2007), Do economists make markets?: on the performativity of economics, Princeton University Press.
MacKenzie, Donald
(2006), An Engine, Not a Camera -How Financial Models Shape Markets, The MIT Press.
(2009), Material Markets , Oxford University Press.
Terzi, Andrea (2023), “Fiscal sustainability under a paper standard: two paradigms”, Journal of Post Keynesian Economics, 46:1, 1-31.
현동균 경제분야 독립연구자
현동균은 금융인 및 경제학 , 경제 사회학 , 사회학 분야의 독립 연구자다 . 과거 30 년간 씨티그룹 , ABN AMRO, VTB 등의 대형 투자은행의 홍콩 및 싱가폴 아시아 지역 본부에서 근무하면서 주로 인프라 , 에너지 , 자원 , 중공업 산업분야에 있어서 사업 금융 자문 , 직접 투자 및 자본시장 금융 조달 업무에 종사했다 . 서울대학교 경제학과를 졸업한 후 영국 런던 정치경제대학 및 케임브리지대학의 메그나드 데사이 경 및 제프리 하코트 교수 문하에서 정치경제학 및 포스트 케인지언 경제학을 수학하였고 , 포스트 케인지언 및 제도학파의 시각에서 투자이론 , 화폐이론 등에 관한 다수의 논문을 해외 유수 경제학저널에 발표했다 . 한글 역서로는 《케인스 경제학을 찾아서》 ( 마크 헤이스 저 , 2021), 《포스트 케인지언 경제학에의 초대》 ( 존 킹 저 , 2022), ⟪ 권력의 법칙 ⟫( 프리드리히 폰 비저 저 , 2023) 가 있으며 , Bernhard Laum 의 고전 Heiliges Geld 를 영문으로 번역 및 해설하여 ⟪Sacred Money⟫(2023) 를 출판 . 최근 투자와 금융불안정성에 관한 논문인 ‘A financial frontier model with bankers' susceptibility under uncertainty’ ( Metroeconomica, Wiley: Feb. 2023) 를 발표했다 .
댓글