

탄소배출권 선물 투자, 혹시 투기는 아닐까
[박상훈의 ETF 톺아보기] ‘탄소배출권을 놓고 투기하는걸까’ 회의도 ‘그린 스완’이라는 메커니즘...지구에 선물(gift) 주자
[박상훈 지속가능한 가정경제 연구소장] 1995년에 시행된 ‘쓰레기종량제’는 쓰레기양을 줄이는 획기적인 방법이었습니다. 대한민국 경제가 성장하고 인구가 늘면서 집집마다 넘쳐나는 쓰레기가 문제였던 시절, 이를 해결하기 위해 쓰레기 봉투를 구매해 쓰레기를 버리게 함으로써 자연스럽게 재활용이 가능한 쓰레기를 분리하도록 유도하고, 전체적인 쓰레기 배출량을 줄일 수 있었지요. 여기서 판매된 봉투 판매액으로는 쓰레기를 처리하고 환경을 개선하는 공익적인 목적으로 활용했습니다.
지구온난화의 청구서 ‘기후위기’
한 나라를 넘어 전 세계가 걱정인 것이 바로 ‘탄소배출’로 인한 지구온난화 문제입니다. 한때 산업혁명을 통한 성장의 상징이었던 공장은 이산화탄소를 발생시켜 대기층을 뒤덮고 있고, 이로 인해 복사열은 방출되지 못해 지구가 뜨거워지고 있습니다. 그 결과, 빙하가 녹아 해수면이 높아지고, 이상기후와 자연재해로 여러 지역에서 큰 피해를 당하기도 합니다.
코로나19로 인한 팬데믹의 여러 원인 중 하나도 지구온난화에 의한 바이러스의 매개체인 박쥐 등의 서식지 확산이었습니다. 이러한 기후위기 대응에 동참하는 움직임으로 파리기후협약이 전 세계 196개국의 동의로 통과된 결과, 2021년 올해 본격적으로 가동하게 되었습니다. 올해 초 미국 바이든 대통령도 취임 직후 ‘행정명령 1호’로 (트럼프 시절 탈퇴했던) 파리협약을 재가입했지요. 유럽연합(EU)은 <Fit for 55>라는 입법안을 제정해 2030년까지 탄소배출량을 1990년 대비 55% 수준으로 낮춘다는 목표를 갖고 있습니다.
탄소배출을 줄이는 방법, 가격을 매긴다
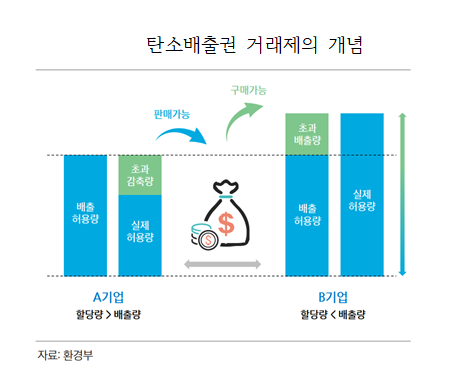
유럽은 근대 이후 공업의 발달로 탄소배출이 많았던 지역입니다. EU(유럽연합)는 기업의 탄소배출을 줄이기 위하여 탄소배출에 가격을 매기는 방식으로 2005년부터 ‘탄소배출권 거래제’를 시행해왔는데요. 이는 기후 변화 문제를 해결하기 위한 가장 효율적인 방법으로 평가받고 있습니다. 탄소를 줄이기 위해서 제품을 생산하는 방식을 바꾸기 어려운 기업들에게 일정량씩 온실가스를 배출할 수 있는 권리로 배출허용량을 할당해 준 다음, 배출허용량이 남거나 부족분이 생길 때 이를 사고팔 수 있도록 한 것이 탄소배출권 거래제도입니다. EU지역의 총 탄소 배출량은 탄소배출권 거래제 도입 이후 3억 5천만 톤 감소했습니다.
우리나라 역시 2015년부터 한국거래소를 통해 탄소배출권이 거래되기 시작했고, 중국은 올해 7월부터 시작했습니다. 공업을 통한 탄소배출이 가장 많은 나라인 중국의 참여로 전 세계 온실가스 배출량 중 23%가 탄소배출권 거래에 적용되는 시장으로 성장했습니다.
탄소배출권, 거래량을 동반한 가격의 상승
기업에서 탄소를 줄이는 것이 하루아침에 될 일이 아니기에, 아직은 할당된 탄소배출권이 남아서 파는 (테슬라 같은) 회사보다 모자라서 더 사야 하는 기업들이 많습니다. 수많은 기업 입장에서는 탄소배출이 비용이자 일종의 ‘원자재’가 된 것입니다. 당연히 탄소배출권의 가격은 크게 상승했습니다. 유럽의 탄소배출권의 가격은 2021년 9월말 기준 4년 동안 7배 상승했습니다. 탄소배출권을 구매해야 하는 기업의 수만큼 시장의 거래 참가자 수가 꾸준히 증가하고, 거래량도 증가하고 있습니다.
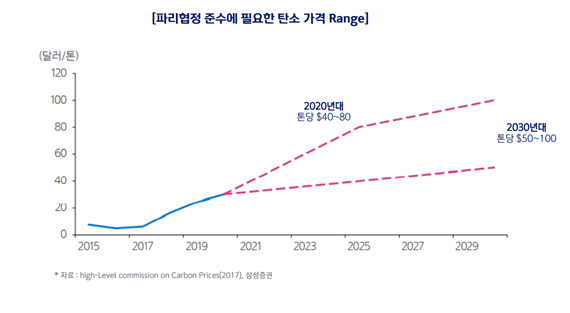
많은 국가들이 ‘탄소배출 제로(Net Zero)’ 선언에 동참하면서, 탄소배출 가격은 더욱 상승할 전망입니다. 국제기구들은 기후위기에 대응하기 위해서는 현재보다 더 높아져야 한다고 합니다. UN, World Bank는 파리기후협약 목표 달성 위해 세계 탄소배출권 가격이 2030년에 톤당 50~100 달러로 상승해야 한다고 밝혔고, OECD는 톤당 147 달러로 추정하고 있습니다. 지난해 말 글로벌 평균 탄소 가격이 톤당 22 달러였던 것을 고려하면 아직 낮은 수준이라는 것입니다.
탄소배출권의 방향성에 투자하는 선물(先物)
이렇게 빠르게 형성되는 탄소배출권 시장에도 돈이 몰리고 있습니다. 유럽과 미국을 중심으로 탄소배출권 선물시장이 활발한데요. 선물(先物)은 미래의 정해진 일정 시점에 특정한 자산을 현재 합의된 가격으로 금융시장에서 사고파는 상품입니다. 만약, 목표했던 시점의 탄소배출권 시세가 상승하면 선물 매수자 입장에서는 수익을 얻지만, 반대로 폭락한다면 손실을 보게 됩니다. 실상 금융시장에서 선물은 탄소배출권이라는 ‘기초자산’을 보유하지 않고 차익을 목적으로 거래하는 경우가 많습니다.
장래에 탄소배출권을 사야 하는 기업 입장에서는 가격을 정확히 예상할 수 없기에 탄소배출권 선물을 미리 사 놓기도 합니다. 가격변동 위험을 줄이는 기업의 재무적인 수단이기도 하지요. 선물시장은 헤지펀드나 개인투자자들도 참여하면서 거래량이 증가하고 유동성이 풍부해지면서 매수와 매도의 가격 차이(스프레드)를 줄이는 효과가 있습니다.
국내에서 투자할 수 있는 ETF
이러한 해외 탄소배출권 선물시장에 국내에서도 개인이 간접적으로 투자할 수 있는 길이 열렸습니다. 바로 유럽과 글로벌 탄소배출권 지수를 추종하는 선물ETF가 지난 9월30일에 한국거래소에 상장되었는데요. 1주당 1만원으로 시작하였기에 소액으로도 주식처럼 사고 팔수 있습니다. 물론, 금액이 저렴하다고 절대 싸다고 볼 수는 없습니다. 상장 시점의 가격을 1만원이라는 기준가로 설정한 것이기 때문입니다.
유럽 탄소 선물가격은 코로나19의 팬데믹의 시작이었던 2020년 3월 이후 세 배이상 급등한 부담이 있습니다. 탈(脫)탄소정책으로 오히려 에너지 가격이 올라가면서 산업활동이 어려워지거나 코로나 변이 바이러스가 확산해 다시 경기가 침체되면 탄소배출에 대한 ‘규제 완화’의 목소리와 함께 탄소배출권의 가격도 하락할 수 있기 때문입니다.
투기일까? 환경을 생각하는 투자일까?
한편으로는 탄소배출권을 대상으로 투기를 하는 것이 아닌가 하는 생각이 들 수도 있습니다. 선물거래사 자격의 17년 차 투자상담사인 저 역시 ‘먹고 사는’ 농산물의 희소성(국제가격상승)에 베팅하여 투자하지 않겠다는 나름의 원칙도 있기도 했지요. 하지만, 분명한 건 탄소배출은 기후변화라는 절체절명의 위기를 피하기 위해 반드시 줄여야 하는 것입니다. 가격을 매겨 비싸게 거래되는 시장의 원리로 풀어야 할 미래이기도 합니다.
그린스완(green swan)은 ‘녹색 백조’라는 뜻으로, 기후변화로 인한 경제의 파괴적 위기를 가리킵니다.
국제결제은행(BIS)은 ‘그린 스완’(Green Swan)이라는 보고서를 통해 기후변화 시대의 장기적인 재정 안정성을 유지하기 위해 국제적 차원에서 새로운 금융 메커니즘의 개발이 필요하다고 밝혔습니다. 또한, 파생상품의 증가로 원자재의 가격변동 충격이 덜해졌다는 한국은행 연구자료는 좀 더 다른 생각을 해 볼 기회를 줍니다. 시장의 효율성을 높이는 수단으로서 선물이 제 기능을 발휘한다면, 2008년 금융위기 당시 ‘아무도 올 거라 생각 못한 경제적 충격’ 블랙스완(Black Swan)을 반복하지는 않겠지요.
전 세계적으로 확대되고 있는 탄소배출권 거래제도와 이를 기초자산으로 하는 선물(先物)이 뜨거워지고 있는 ‘열받은 지구’를 식혀줄 선물(Gift)이 될 수 있을까 좀 더 지켜봐야 겠습니다.
박상훈 칼럼니스트
박상훈 지속가능한 가정경제연구소장은 “함께 동행하는 투자”를 강조하는 16년차 재무상담사다. 국가과학기술인력개발원에서 생애설계(자산관리) 과정 강의를 하고 있다.
댓글