

인플레이션: 둘 또는 세 나라의 이야기
[주동헌의 뒷북 경제] 2022년 미국 인플레는 왜 생겼을까 반면, 일본은 왜 인플레가 미약한가 화폐유통속도 이해한다면, 예측력 생길까
미국의 물가상승세가 정점을 지나 한풀 꺾인 모습이다. 지난 여름 미국의 물가상승률이 소비자물가지수 기준으로 8%를 넘긴 것은 1980년을 전후한 오일쇼크 이후 처음이었다. 2021년 여름 물가상승률이 5%를 넘어갈 때만 해도 물가 상승이 일시적일 것이라던 미국 연준은 포워드 가이던스라는 정책 원칙을 내팽개친 것은 말할 것도 없고 빅스텝을 넘어 자이언트 스텝을 밟아가며 지난 11월 페더럴펀드(연방기금) 금리를 3.75-4.00%까지 인상했다.
이에 따라 미국 달러화 가치는 전세계 화폐를 대상으로 초강세를 보였고 한국은행은 이에 대응하여 외자 유출을 막기 위해 금리를 가파르게 인상할 수밖에 없었다. 가계부채가 누증하고 주택가격에 거품이 존재할 가능성이 높은 상황에서 금리인상으로 가계 경제에 직접적인 부담이 커짐에 따라 미국 금리 인상의 원인이 된 미국 인플레이션이 얼마나 지속될 것인지에 대한 관심이 높다.
海圖 없는 바다, 인플레이션의 정체
그런데 최근의 인플레이션 상황에서 세 가지 흥미로운 질문이 던져진다. 하나는 2008년 글로벌 금융위기 이후 막대한 규모의 양적완화 정책에도 불구하고 잠잠하던 미국의 인플레이션이 왜 이번에는 터져 나왔는가이다. 다른 하나는 미국 연준은 왜 지난해 인플레이션 조짐이 보이는 상황에서 오늘의 높은 인플레이션을 예측하지 못하고 오판했는가이다. 마지막은 미국뿐만 아니라 다른 대부분의 선진 경제에서도 강력하게 나타난 인플레이션이 왜 일본에서는 미약하게 나타나는가이다. 이러한 질문들에 대한 대답은 현대 선진 경제에서 인플레이션이 발생하는 기제를 이해하는 데 중요한 의미가 있다. 물론 인플레이션 발생 기제에 대한 이해는 향후 인플레이션의 방향을 전망하는 데 유용할 것이다.
최근 인플레이션에 대한 견해 중 홍기빈의 경향신문 칼럼(2022.11.8.)을 흥미롭게 읽었다. 그는 인플레이션 대책으로 증세를 제안하면서 ‘인플레이션은 ‘절대로 화폐적 현상’이 아니’고 ‘인플레이션은 경제학에서 아직도 풀리지 않는 문제이며, ‘해도가 없는 바다’’라고 한다. 이러한 주장은 앞서 언급한 최근 인플레이션 상황에서 던져진 세 가지 질문에 비추어 보면 꽤 동의할만 해 보인다. 돈을 마구 풀어대도 발생하지 않던 인플레이션이 미국 연준의 예측을 비웃으며 폭발하기도 하고 아무리 돈을 풀어도 여전히 높은 인플레이션이 나타나지 않는 일본 같은 경제도 있으니 말이다. 이렇게 복잡한 인플레이션을 그렇게 단순한 화폐교환방정식(MV=PY) 하나 가지고 설명하는 것은 경제학의 오만이라고 할 수도 있을 것이다. 어떤 문제를 매우 다른 관점에서 생각해 보는 것은, 그 관점에 동의하든 안 하든 재미있는 일이다.
그런데 사실 인플레이션을 화폐교환방정식에 근거하여 화폐적 현상이라고 보더라도 인플레이션이 이해하기 쉬운 현상은 아니다. 화폐교환방정식의 얼개를 받아들이더라도 과거에 비교적 변하지 않는 값으로 여겨진 화폐유통속도(V)가 매우 가변적이 되었고, 또 이에 따라 과거 물가(P)를 조절하기 위해 중간목표가 되었던 통화량(M)도 물가와의 안정적 관계를 갖는 통화량 지표를 찾기 어렵게 됨에 따라 중간 목표로서의 역할을 잃어버린 지 오래다. 통화와 물가의 안정적 관계를 찾기 어려운 상황, 즉 인플레이션이 화폐적 현상이라고 단순하게 이해하기 어려운 상황에서 통화정책이 유효한 거시경제 정책으로 남게 된 것은 그나마 중앙은행이 금리라는 정책수단을 확보할 수 있었기 때문일 것이다.
화폐유통속도는 어쩌다 가변적이 됐을까
화폐유통속도가 매우 가변적이라는 점을 받아들이면 최근 미국 인플레이션과 관련된 두 개의 질문에 대해서는 어느 정도 답변이 가능하다. 먼저 글로벌 금융위기 이후에는 통화량의 증가에도 불구하고 화폐유통속도가 크게 낮아져 거래량 감소에도 불구하고 물가가 상승하지 않았다. 그러면 왜 화폐유통속도가 낮아졌는가? 글로벌 금융위기는 금융체계 내의 신뢰가 붕괴하면서 발생했다. 금융당국은 신뢰 붕괴에 따른 유동성 경색을 양적완화 정책을 통한 본원통화 공급으로 대응했다. 당장 금융시장이 파국에 이르는 것은 막았지만 신뢰, 즉 신용은 상당 기간 회복되지 않았다. 현대 경제에서 신용이 화폐라는 점에서 화폐 공급이 증가하지 않은 것이다. 이것을 화폐의 유통속도가 낮아졌다고 말할 수도 있고, 화폐의 내생성으로 인해 화폐공급이 증가하지 않았다고 말할 수도 있다.
반면 코로나19 위기는 금융시장의 내재적 문제가 아닌, 경제 외적인 충격이었으나 통화정책 측면에서 대응 방식은 글로벌 금융위기와 같았다. 코로나19가 경제 외적 충격이라고 해도 셧다운 방식의 방역정책이 초래한 경제적 상황이 글로벌 금융위기 이후 상황과 크게 다르지 않을 것이라는 가정하에서 시행한 통화당국의 대응은 이해할 수 있다. 하지만 혼란한 과정과는 별개로 풍부한 유동성으로 금융시장에서는 신용이 팽창하고 경제는 빠른 회복세를 보이는 가운데 우크라이나 전쟁, 공급망 훼손 등 공급 충격이 겹치면서 글로벌 금융위기 이후와는 전혀 다른 모습의 인플레이션 상황이 전개되었다.
이런 맥락에서 미국 연준의 인플레이션에 대한 판단 착오도 이해할 수 있다. 글로벌 금융위기 이후 미국 경제는 오랜 기간의 제로금리 하에서 수 차례의 대규모 양적완화에도 불구하고 정상궤도로 돌아오는 데 오랜 시간을 소비했다. 미 연준은 코로나19 여파가 지속되는 상황에서 공급 충격에 기인한 인플레이션이 지속적이기 어렵다고 판단하고 섣부른 금리 인상이 오히려 경기회복의 불씨를 꺼트릴 것이라고 보았을 수 있다.
일본, 낮은 인플레이션의 비밀
일본의 경우는, 공급 충격이 지속적인 인플레이션을 발생시키기 어렵다는 사실을 보여준다. 일본의 통화정책은 인플레이션을 발생시키는 것이 목적이라고 해도 과언이 아니다. 미국에서 40여 년만의 인플레이션을 촉발한 공급 충격은 미국뿐만 아니라 다른 주요 선진국에서도 인플레이션 촉발 요인으로 꼽히지만 일본의 물가상승률은 최근까지도 3%대에 머물고 있다. 일본의 경우 장기간에 걸친 저금리와 대규모의 재정적자에도 불구하고 인플레이션이 발생하지 않았다는 점에서 인플레이션의 ‘해도 없는 바다’였다. 최근 일본에서 다른 나라와 다르게 인플레이션이 발생하지 않는 상황에 대해서도 설득력 있는 설명이 쉽지는 않다. 비용 상승 요인에 따라 가격을 상승시키면 수요가 감소할 것을 우려하여 기업이 비용 상승을 가격에 전가하지 않는다는 것이 그 하나인데 이는 일본이 고령화와 오랜 저성장으로 인해 다른 나라에 비해 수요 기반이 크게 취약하다는 전제에서 가능한 논리이다.
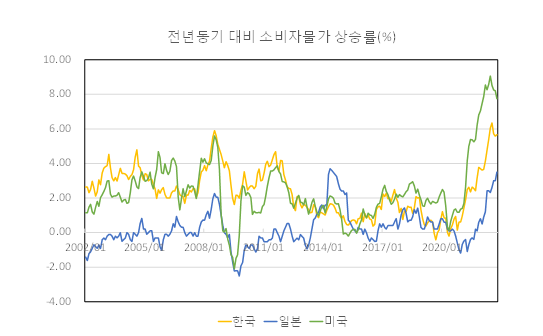
미국과 일본의 인플레이션만 ‘해도 없는 바다’가 아니다. 한국 경제도 글로벌 금융위기 이후 저성장 고착화를 극복하기 위해 확장적 거시정책 기조를 유지하였음에도 물가가 한국은행의 목표 인플레이션을 하회하면서 왜 인플레이션이 발생하지 않는지에 대해 이해할만한 설명이 쉽지 않았다.
미국 연준의 금리 인상이 효과가 없지는 않아 보인다. 한국은행은 11월 경제 전망에서 중기적으로 국내 물가가 점진적으로 안정될 것으로 보았다. 화폐량과 화폐유통속도를 예측하기 어려운 인플레이션이라는 ‘해도 없는 바다’에서, 그래도 잘만 활용하면, 화폐교환방정식이 나침반 정도, 금리가 배의 타(rudder) 정도는 되지 않을까 생각해 본다.
주동헌 한양대 ERICA 경제학부 교수
주동헌 한양대 교수는 1996∼2011년 한국은행에서 근무했다. 2011년 이후 한양대 ERICA 경제학부에 재직중이다. 거시, 금융 경제 현상에 관심을 가지고 있다.
댓글