

중앙은행 디지털 화폐(CBDC), 무엇이 중헌디?
[주동헌의 뒷북 경제] 민간 암호화폐의 잇따른 실패 중앙은행이라고 잘 할수 있을까 “디지털 화폐도 결국 사람이 쓰는 것”
CBDC라는 것이 있다. 요새 세상에 암호화폐(crypto currency)를 모르는 사람은 없을 것이다. 암호화폐가 어떻게 만들어지고 어떻게 쓰이는지는 몰라도(사실 나도 모른다) 암호화폐 투자로 큰 돈을 얻고 잃는 얘기는 꽤 들리니 말이다. 비트코인이나 이더리움은 이제 일상의 언어다. 스테이블 코인이니 NFT니 하는 단어도 어지간한 술자리 대화에서 심심치 않게 등장한다. 그런데 CBDC는 모르는 경우가 꽤 많다. 생각해 보면 CBDC는 일반인에게 돈이 되는 투자 대상은 아니니 그럴 만도 하겠다.
작년 말에는 한국은행이 카카오의 블록체인 계열사인 크러스트를 비롯한 관련 업체와의 협조하에 ‘중앙은행 디지털 화폐(Central Bank Digital Currency: CBDC) 발행 모의실험에 성공했다는 기사가 났다. CBDC는 매년 말 한국은행 금융통화위원회가 의결하여 발표하는 새해 통화신용정책 운영 방향에서도 몇 년째 주요 정책 중 하나로 제시되고 있다. 한국은행 경제연구원은 2022년 12월 발간한 「경제분석」을 CBDC 특집으로 해서 네 편의 관련 논문을 실었다. CBDC의 발행은 한국은행뿐만 아니라 세계 대부분 중앙은행의 주요 관심사이다.
CBDC는 무엇일까
CBDC란 무엇인가? CBDC는 중앙은행이 디지털 형태로 발행하는 현금이라고 이해하면 된다. 조금 더 엄밀한 정의를 제시하자면 ‘중앙은행이 발행하는 전자적 형태의 법정화폐로서 기존 법정화폐와 동일한 화폐단위(unit of account)를 갖고 현금(cash)과 1 대 1로 교환되는 중앙은행의 직접 채무’(김영식, 권오익(2022)) 이다. 간결한 정의지만 와닿는 설명은 아니다. 머니플라워라는 그림으로 CBDC를 좀 더 설명해 보자.
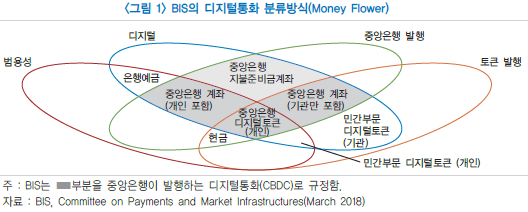
머니플라워는 돈, 그러니까 통용되는 화폐(통화)를 형태, 발행자, 사용 방식 등에 따라 분류한 도표이다. 그런데 도표 모양이 꽃처럼 보여서 그렇게 이름이 붙여진 것으로 보인다. 도표를 이해하는 방식을 예시를 들어 설명해 보자. 위 그림에 따르면 우리가 일상에서 사용하는 현금은 붉은색 타원 안에 있어서 범용성을 가지고, 녹색 타원 안에 있어서 중앙은행이 발행한 것임을 알 수 있으며, 주황색 타원 안에 있어서 토큰 형태의 화폐이지만 청색 선 밖에 있으므로 디지털 화폐가 아니다.
돈이라면 흔히 이 현금을 생각하지만, 우리가 실생활에서 더 많이 사용하는 화폐는 은행예금이다. 여기서 은행예금이 화폐라는 것을 이해하는 것이 중요한데 경제원론을 공부한 사람이라면 협의의 통화로서 M1에 요구불 예금이 포함되는 것을 기억할 것이다. 은행예금은 디지털 화폐인가? 머니플라워에 따르면 그렇다! 그렇다면 디지털 화폐는 전혀 새로운 개념이 아니라는 것을 알 수 있다. 암호화폐로 대변되는 새로운 화폐는 바로 ‘디지털 토큰’이다.
비트코인은 머니플라워 분류로 보면 ‘민간부문 디지털 토큰(개인)’이다. 그러면 CBDC는? 위 그림의 각주에 있는 설명에 따르면 국제결제은행(BIS)은 ‘중앙은행 계좌(개인)’, ‘중앙은행 계좌(기관)’, ‘중앙은행 디지털 토큰(개인)’을 CBDC로 분류한다.
분류는 되어 있지만 ‘중앙은행 개인 계좌’는 사실상 운용되지 않는다. 기관의 중앙은행 계좌로는 정부 예금을 들 수 있다. 비은행 금융기관도 중앙은행에 계좌를 가질 수 있다. 이런 계좌는 통상 ‘도매금융’이라고 불린다. 중앙은행 지불준비금 계좌는 예금은행들이 갖는데 이것도 도매금융에 포함되고 CBDC라고 불러도 큰 문제는 없다.(그래서 머니플라워에 연한 회색 음영으로 표시된 듯 하다.)
그런데 이미 도매금융이 CBDC인데 CBDC를 도입한다는 것은 무슨 말인가? 최근 CBDC의 도입에 대한 논의에서 도매금융에 CBDC를 도입한다고 하면 기존에 중앙집중 방식으로 유지되던 보안체계를 암호화폐의 등장과 더불어 각광 받고 있는 분산원장(distributed ledger) 또는 블록체인으로 대체하는 방안을 의미하는 것으로 이해된다. 사실 도매금융의 보안체계로 블로체인을 도입하는 것이 일반 대중에게는 별다른 관심사가 되기 어렵다. 우리가 일상생활에서 수많은 지급결제 행위를 하지만 그러한 지급결제가 어떻게 이루어지는지를 모두 알 필요는 크지 않으니 말이다. 대중이 관심 가지는 CBDC는 ‘개인의 중앙은행 계좌’와 ‘개인의 중앙은행 디지털 토큰’이다.
정리하면 언론에 자주 등장하는 CBDC라고 하면 중앙은행이 발행하는, 범용성을 가진(또는 소매 금융의 성격을 갖는), 암호화폐와 동일한 기술적 특징을 가진, 즉 블록체인에 기반하는 디지털 화폐라고 보면 되겠다. 이처럼 소매금융에 사용되는 CBDC(이하에서 CBDC는 소매용 CBDC를 의미한다)는 일반 대중이 직접적 사용자이기 때문에 관심의 대상이 되기도 하지만 몇 년 전부터 중국이 적극적으로 CBDC 발행을 진행하면서 뉴스의 관심이 된 측면도 있다. 중국이 CBDC 도입에 적극적인 이유는 (중요하지만) 논외로 하고, 한국은행이 CBDC 도입을 추진하는 이유는 무엇일까?
한국은행은 왜 열심인가?
한국은행은 CBDC 도입의 필요성으로 우선 현금 결제 수요의 축소를 든다. 스타벅스의 ‘현금 없는 매장’ 운영이 현금 결제 수요 축소의 대표적 사례로 꼽힌다. 물론 현금을 받지 않는 것은 불법이다. 하지만 버스나 지하철 등에서도 나타나듯, IT 기술의 발달로 현금 사용 빈도가 줄어듦에 따라 소수의 현금 결제를 관리하는 비용이 결제 규모에 비해 커지면서 현금을 받지 않는 거래 관행이 받아들여지는 분위기다. 거래의 최종결제 수단을 제공해야 하는 중앙은행이 실물 화폐를 대체하는 거래 수단을 제공할 필요가 여기서 발생한다. 머니플라워에서 보면 축소되는 ‘현금’을 ‘중앙은행 디지털 토큰(개인)’으로 대체할 필요가 있다는 것이다.
민간 암호화폐 난립에 따른 부작용에 대한 대응의 필요성은 또 다른 CBDC 도입의 명분이 된다. 글로벌 금융위기 하에서 기존 금융기관 및 금융시스템에 대한 불신을 배경으로 국가의 독점적 화폐 발행 권한에 반기를 들면서 등장한 암호화폐가 사행적 투자 대상으로 변질된 상황에서, 민간 암호화폐와 대등하거나 그보다 우월한 기술적, 제도적 편의성을 가진 화폐의 공급이 필요하다는 것이다. 다시 머니플라워에서 보면 부작용이 있는 ‘민간부문 디지털 토큰(개인)’을 ‘중앙은행 디지털 토큰(개인)’으로 대체할 필요가 있다는 것이다.
과거 실패에 대한 교훈은?
중앙은행이 오랜 기간 검토와 심도 있는 연구를 거쳐 상당한 자원을 투자해 진행하고 있는 CBDC 사업이 성공을 거두기를 기원한다. 다만 이를 위해서는 CBDC가 과거 디지털 시대의 도래와 함께 중앙은행이 의욕을 가지고 추진했으나 결국 사업을 접어야 했던 K-Cash의 사례를 돌아볼 필요가 있다.
우선 여러 가지 기술적인 문제는 차치하고, 현금 수요의 감소가 신용카드를 비롯한 민간부문의 전자적 결제 기술의 발달에 기인한다고 보았을 때 중앙은행이 민간부문과 경쟁하는 화폐를 직접 공급해야 하는 이유가 명확해야 할 것이다. 민간부문이 제공하는 전자적 지급결제의 비용이 적지 않다는 것을 명분으로 내세우고 있지만, K-Cash의 사례를 참고하여 중앙은행이 전국민을 대상으로 민간부문보다 더 적은 비용으로 효과적인 전자적 지급결제 서비스를 직접 제공할 수 있는지를 더 신중히 검토해 보아야 할 것이다. 금융소외계층의 포용 문제도 중앙은행과 민간부문 중 누가 더 효과적인 해결책을 제시할 수 있는지 검토가 필요하다. 또 CBDC가 민간부문 암호화폐의 수요를 대체하여 암호화폐 시장의 부작용을 축소하고 블록체인 기술 발전의 확대를 도모하는 효과적인 방법인지에 대해서도 생각해 보아야 할 것이다.
최근 ‘대행사’라는 드라마가 방영되고 있다. 광고대행사를 배경으로 하는 작품이다. 드라마 초반 주인공인 팀장이 자신의 사활이 걸린 광고 수주를 위한 PT를 준비하면서 팀원들에게 메인 카피를 써내라고 한다. 팀원들은 ‘통신 혁명’, ‘내 손안의 혁신’, ‘초연결’ 등 기술을 앞세운 카피 문구를 써낸다. 팀장은 이들을 모두 쓰레기통에 처박아 버린다. 이때 신입사원이 다른 카피와 방향이 전혀 달라 숨겼던 ‘사람의 시대’라는 카피 문구를 꺼내 팀장에게 보여준다. 팀장이 명사와 목적어로만 카피를 설명하라고 요구한다. 신입사원은 말한다. ‘기계가 통화해요? 사람이 통화하지!’ CBDC를 구현할 수 있는 기술이 문제가 아니라, CBDC를 사람들이 정말 쓸 이유가 있는지 물어야 하는 것도, 같은 이유다.
주동헌 한양대 ERICA 경제학부 교수
주동헌 한양대 교수는 1996∼2011년 한국은행에서 근무했다. 2011년 이후 한양대 ERICA 경제학부에 재직중이다. 거시, 금융 경제 현상에 관심을 가지고 있다.
댓글