

① 5대 금융지주 최대실적, 자영업 덕 아닐까?
5대 금융지주, 펜데믹 사상 최대 실적 기록 ‘관치’로 대출금리 상승...자영업 구조조정 압력 커져 730만 자영업자∙소상공인, 850조원 부채의 늪에
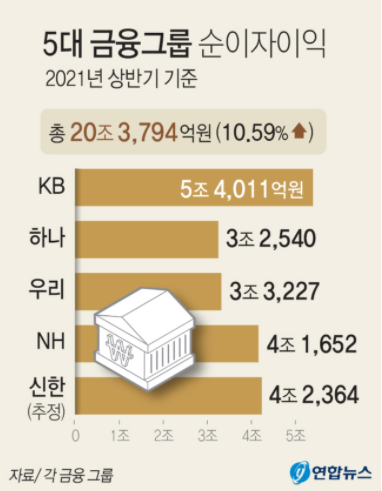
[송두한 민주연구원 부원장] 국내 금융기관들이 펜데믹 위기 속에서도 단군 이래 최대 실적을 기록하는 역설적인 상황이 전개되고 있다. 그 중에서도 KB금융지주와 신한금융지주는 사상 처음으로 미션 임파서블에 가까운 “4조 클럽”에 진입할 것으로 예상된다. 경이로운 실적 행진이 그저 놀라울 따름이다.
금융사 이자수익 30조원 vs 자영업 대출 850조원
올해 3분기까지 5대 금융지주가 거둔 이자이익만 해도 30조원을 넘어섰는데 순이익 추이로 보면 펜데믹이 쏘아올린 실적 추세가 더욱 명확해진다. 5대 금융지주의 순이익은 2018년 11.7조원, 2020년 12.5조원 등으로 견조한 흐름을 보이다, 2021년에는 17조원 허들마저 가볍게 돌파할 기세다. 더욱 놀라운 것은 이들 금융기관이 전례없는 코로나 충격의 역풍을 뚫고 역대급 실적을 올리고 있다는 점이다.
엄청난 실적을 거둔 금융지주들은 실적 분석에 여념이 없다. 성공적인 디지털전환이 성공요인이라는 평가도 나오고, 비은행부문의 사업포트폴리오 다변화가 주효했다는 분석도 나오고 있다. 이게 사실이라면, 금융기관의 놀라운 성과는 혁신에 혁신을 거듭한 경영성과로 평가할 만하다.
과연 그러한지 작금의 상황을 다시 한번 살펴보기로 하자. 금융기관의 이자이익이 눈덩이처럼 불어나는 이유는 가계부채의 양적 팽창에 기인한 바가 크다.
펜데믹으로 인한 소비 충격은 가계부채와 자영업자 대출을 극단적으로 늘리는 악영향을 초래하고 있다. 올해 2분기 가계부채는 1806조원으로 코로나 위기 이전인 2019년에 비해 205조원 이상 증가했으며, 자영업자 대출은 859조원으로 2019년에 비해 147조원이나 증가했다. 이는 코로나 위기로 인한 민생경제의 부채증가가 금융기관 수익의 원천으로 작용하고 있다는 의미다.
세금으로 살렸던 금융회사들, 이익을 돌려줘야
즉, 코로나 경제 하에서 금융기관의 눈부신 실적을 떠받친 한 축은 ‘부채경영’으로 빚을 늘린 자영업자 덕임을 부인하기 어렵다. 금융기관 실적의 본질은 다분히 내수침체가 쏘아올린 “펜데믹 이익”에 기인하고 있는 것으로 평가할 수 있다.
더욱 심각한 문제는 부채충격에 취약한 다중채무자로 분류되는 자영업자가 급증하고 있다는 점이다.
올해 2분기 기준 자영업자 다중채무자는 141만명(잔액 590조원)으로 2019년에 비해 31만명이나 증가했다. 글로벌 통화정책이 고금리 주기로 기조전환이 이루어지고 있어 다중채무자는 금리 충격에 취약할 수밖에 없는 구조다. 설상가상으로, 20% 이상의 고금리로 융통한 2금융권 자영업자대출도 급증추세를 보이고 있다.
20% 이상 고리대출은 43.6조원으로 전체 대출의 5.2%나 된다. 특히, 도소매(6.5%), 숙박음식(7%), 여가(5.1%) 등과 같이 코로나발 소비충격에 취약한 내수업종 비중이 상대적으로 높다. 이들 업종은 일단 부채건전성이 훼손되면, 코로나사태가 진정되더라도 이전의 정상 상황으로 돌아가기 어려울 수 있다.
부자가 더 부자가 되고 가난한 자가 더 가난해지는 빈익빈 부익부 현상을 “마태효과”라 부른다. (마태효과는 마태복음 25장29절 ‘무릇 있는 자는 받아 풍족하게 되고 없는 자는 그 있는 것까지 빼앗기리라’에서 따온 말로 로버트 머튼이 명명했다.) 지금처럼 금융기관이 펜데믹 실적에 매몰된다면 이러한 비판에서 자유롭지 못할 것이다.
정부가 금융위기 때마다 공적자금을 투입해 은행들을 살려냈는데, 이는 국민들의 세금으로 금융기관을 구제한 거나 다름이 없다. 정부는 1997년 IMF 외환위기 이후 부실 금융기관을 구제하기 위해 169조원의 공적자금을 투입한 바 있다. 이 중에서도 은행이 87조원으로 전체의 절반 이상을 차지한다. 만약, 국민의 혈세가 투입되지 않았다면 지금 우리가 알고 있는 금융기관들이 존재하지도 않았을 것이다. 따라서 국민경제가 재난 수준의 위기에 봉착하면 금융기관이 ‘소득환류’를 통해 고객 기반을 보호할 책임이 있는 것이다. 이제는 금융기관이 적극 나서서 국민들의 고통을 분담할 차례다.
정리하자면, 금융기관의 눈부신 실적은 다분히 펜데믹으로 인한 내수침체에 기인하고 있다. 즉, 내수업황 부진이 장기화될수록 민생경제의 부채의존도가 높아져 금융기관의 이자이익이 증가하는 역설적인 상황에 직면해 있다는 의미다.
아직도 동네은행이 금융기관으로 불리는 이유는 은행만이 지닌 공공성 때문이다. 대표적인 규제산업인 은행이 유례없는 펜데믹 위기에도 공익의 의무를 다하지 않는다면, 금융기관이 존재할 이유가 없다. 수익의 원천인 자영업∙소상공인에게 이익의 일정 부분을 환류시켜 자영업∙소상공인의 일상회복을 지원하는 것은 너무나도 당연한 일이다. ②에서 계속
송두한 공정금융포럼 공동대표
송두한 더불어민주당 민주연구원 부원장은 공정금융포럼 공동대표, NH금융지주 NH금융연구소장을 지냈다. 미 오토바인 대학교 Visiting Assistant Professor, 한국외국어대학교 겸임교수를 했다. 저서는 '서브프라임 버블진단과 향후 파급효과 진단'(2007), '주택버블주기 진단과 시사점'(2012), '경영분석을 위한 고급통계학'(2015) 등이 있다.
댓글