

5년전 추경호가 대표발의하더니
[송두한의 판을 바꾸는 금융] 기재부의 ‘중장기 로드맵’에 있던 금투세 추경호 현 원내대표가 대표발의했던 법안 윤대통령, 모든 일정과 방향 흐트러놓아 금투세 도입 안하면, 증시는 조세피난처 돼
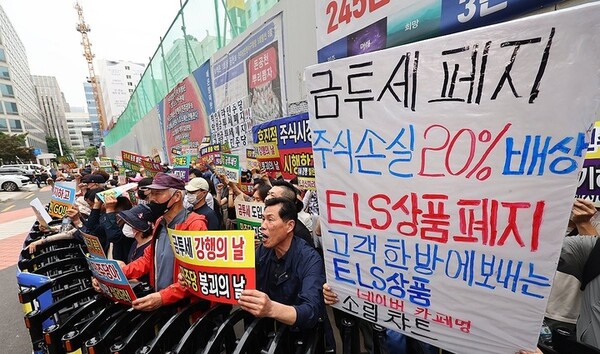
금융위기에 준하는 민생대란 사태의 한복판에서 여야가 금융투자소득세(금투세) 도입과 폐지를 놓고 첨예하게 대립하고 있다. 금투세 폐지 여론이 워낙 높다보니, 금투세 중심의 단일 과세체제로 가는 중장기 로드맵도 사실상 제동이 걸린 상태다.
정부와 여당은 만병의 근원인 양 금투세를 제거해 증시를 살려내겠다며 공세를 높인다. 반면, 야당인 민주당은 금투세 도입의 당위성을 강조하면서도 여론에 밀려 전전긍긍하는 모습이다. 애초에 이를 ‘기획’했던 기획재정부는 주식양도세 대주주 기준을 점진적으로 낮춘 후 금투세 전면 과세체제로 전환하겠다고 했으나, 최근에는 별다른 입장을 내지 않고 있다. 분명한 것은 금투세를 살리고 증권거래세를 폐지해 후진적인 이중과세체제를 해소해야 한다는 것이다.
문제는 여야가 합의한 금투세 법안이 자본시장을 통한 일반투자자의 ‘계층 이동 열망’을 담아내지 못하고 있다는 점이다. 과세기준이 낮다는 지적이다. 그러나 내국인 투자자의 참여 유인도 높여야 하겠지만, 그렇다고 해서 국내 증시가 대주주나 금융자본의 조세피난처로 변질되어서도 안 된다.
대주주 주식양도세가 사실상 폐지된 마당에 금투세마저 폐지되면 기업과 자본을 과세할 수단이 사라지게 된다. 민주당은 일단 금투세 도입을 유예하고, 부과기준 상향, 장기보유특별공제 도입 등 더 나은 제도로 재정비할 필요가 있다. 아울러, 세수의 원천이 개인투자자인 증권거래세의 폐지가 금투세 도입의 전제 조건임을 망각해서는 안 될 것이다.
엉망진창이 된 증권과세 체제
국내 증시는 여전히 다양한 세제가 얽히고설킨 후진적인 이중과세 체제를 유지하고 있다.
손실이 나도 주식을 팔기만 하면 세금을 내야하는 증권거래세(농특세 0.15% 포함), 종목별 50억원 이상을 보유한 대주주가 대상인 주식양도세, 주식으로 5000만 원 이상을 번 일반투자자에게 부과할 예정인 금융투자소득세 등이 바로 그것이다. 이는 단일 과세체제를 지향하는 글로벌 표준에도 부합하지 않을뿐더러, 자본시장 선진화 차원에서도 큰 도움이 되지 않는다.
단일 과세체제로 가는 길은 크게 2가지다. 대만이나 홍콩 등과 같이 증권거래세 체제로 통합하거나 미국, 일본, 독일 등이 도입한 금투세 체제로 재편하는 것이다.
우리나라의 증권과세는 금투세 기반의 단일체제로 재편하는 길을 선택했다. 일종의 통행세와 유사한 증권거래세와 비교하면, 금투세 체제는 ‘소득이 있는 곳에 세금이 있다’라는 조세정의에 부합하고, 경제적 능력에 비례해 세금을 내는 조세형평의 원칙에도 부합하기 때문이다.
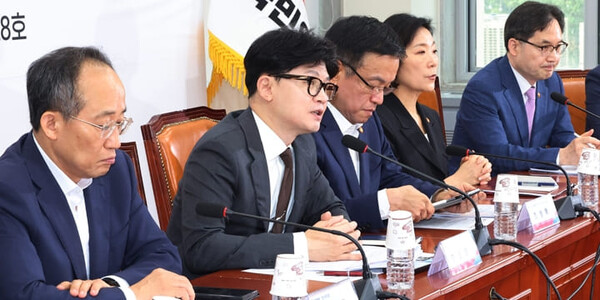
금투세 체제의 안정적인 정착을 위해 기재부와 국회는 수년간의 빌드업 과정을 거치면서 사전 준비 작업에 착수했다. 여당인 국민의힘 당의 한동훈 대표가 금투세 폐지를 강력하게 주장하고 있지만, 따지고 보면 금투세 법안을 도입한 당사자도 여당 의원이다. 지난 2019년 당시 여당 국회의원이었던 추경호 현 원내대표가 금투세 법안을 대표로 발의한 바 있다. ‘그때는 맞고 지금은 틀린다’ 하면, 이는 아마도 ‘경제 위에 정치’ 논리가 지배하기 때문일 것이다.
금투세 도입을 위해 가장 중요한 사전 작업은 대주주 주식양도세 기준을 점진적으로 낮추는 일이었다. 주식양도세 대주주 기준이 일정 수준 이하로 낮아져야만 금투세 전면 과세로 전환할 수 있기 때문이다. 하여, 기재부는 무려 20년에 걸친 제도개선 절차를 통해 대주주 기준을 2000년 100억원 수준에서 2020년 10억원까지 하향 조정하는 작업을 아래와 같이 진행해 왔다.
※ 양도세 대주주기준: 2000년(100억원) ▶2013년(50억원) ▶2016년(25억원) ▶2018년(15억원) ▶2020년(10억원)
양도소득 5000만 원 이상에 세금을 부과하는 금투세를 대주주 주식양도세 자산 기준으로 환산하면, 얼추 5억 원(연평균 수익률 10% 가정)을 투자한 일반투자자와 유사한 수준이다. 이 정도면 이제 대주주 주식양도세를 금투세 전면 과세로 전환하고, 증권거래세를 폐지하면 된다. 이처럼 기재부의 기본 계획은 주식양도세를 금투세 단일체제로 전환하고, 증권거래세를 점진적으로 폐지하는 것이었다. 다만, 기재부가 약속과 달리 증권거래세 폐지에 미온적인 것은 매년 10조 원 안팎의 거래 세수를 포기할 수 없기 때문이다.
흐트러놓은 윤석열, 꿀먹은 벙어리 기재부
그런데, 이 중장기 로드맵이 지난 대선 때부터 이상한 방향으로 흘러가기 시작했다. 대선 당시 윤석열 국민의힘 후보는 세수의 원천이 개인투자자인 증권거래세 폐지를 공약으로 내걸었는데, 이는 금투세 단일체제와 부합하는 방향이다. 하지만 갑자기 거래세 폐지 공약을 철회하는 한편, 주식양도세 폐지 공약으로 급선회한 바 있다.
설상가상으로, 윤 정부는 그동안 10억원까지 낮춘 주식양도세 대주주 기준을 일거에 50억 원으로 상향해 10년 전 대주주 기준으로 돌려놓았다. 금투세 체제로의 전환이 어려워진 것이다. 참고로, 지난 대선 때 더불어민주당의 이재명 후보는 단일 과세의 틀 안에서 금투세를 도입하고, 증권거래세를 폐지하는 공약을 발표한 바 있다.
더 심각한 문제는 대주주 주식양도세도 폐지하고 금투세도 폐지하면, 대주주와 금융자본을 과세할 수단이 존재하지 않게 된다는 점이다. 금투세 폐지가 부자감세에 불과하다는 비판에서 벗어날 수 없는 이유다. 이 경우, 주식시장이 대주주의 조세피난처로 변질될 수 있다. 또한, 자산시장의 건전한 과세 문화가 훼손될 수 있다는 우려도 높다.
금투세 폐지에 대한 여론이 압도적으로 높은 것은 사실이나, 그렇다고 해서 주식시장이 돈을 벌어도 세금 낼 필요가 없는 비과세 시장으로 훼손되어서는 안 된다. 일례로 금투세 하에서 일반투자자가 주식으로 1억원을 벌면, 약 1000만 원의 양도세를 내는데, 이게 과연 약탈적 제도인지 짚어볼 대목이다. ③에서 계속
송두한 공정금융포럼 공동대표
송두한 공정금융포럼 공동대표(전 더불어민주당 민주연구원 부원장)은 NH금융지주 NH금융연구소장을 지냈다. 현재 KDI 경제정책 자문위원도 맡고 있다. 미 오토바인 대학교 Visiting Assistant Professor를 역임했다. 저서는 '서브프라임 버블진단과 향후 파급효과 진단'(2007), '주택버블주기 진단과 시사점'(2012), '경영분석을 위한 고급통계학'(2015) 등이 있다.
댓글