

K-팝 레이블은 제작 자본을 어떻게 만들었나
[이동연의 뮤직 인사이드] K-팝 레이블의 형성과 상징자본(중) 1990년대 오너 돈 1억원으로 설립 IT통신기업 투자 참여...대우·SK 등 2020년이후 글로벌 자본..경영권 갈등도
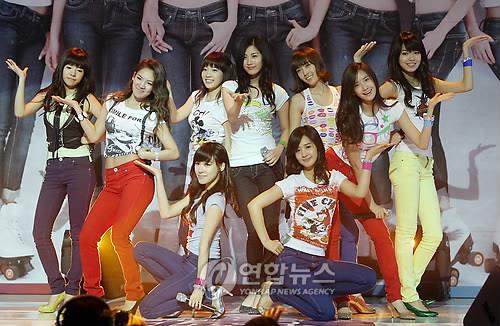
케이팝 레이블의 ‘머니볼 게임’
2024년 3월 18일 현재 하이브(HYBE)의 주식 가치는 주당 19만7000원으로 시가총액은 8조2096억원이다. 요즘 엔터주가 하락세라고는 하지만, 작년 이맘때 기준(주가 18만5100원, 시총 7조6545억원)으로 보면 전체적으로는 상승세다. 1년전 기준으로 4대 케이팝 레이블(하이브, SM, YG, JYP)의 시총은 14조 5687억원이었는데, 현재는 13조 2606억원으로 1조4천억원 정도 감소했을 뿐이다. SM 경영권 분쟁시 공매수로 주가와 시총이 인위적으로 급상승한 것을 고려하면, 이 정도 감소액은 그다지 심각한 수치는 아니다.
케이팝 주요 레이블사의 매출액은 꾸준하게 상승했다. 예를 들어 2020년 8천억원 규모의 하이브 매출액은 2023년에는 2조2천억원으로 급증했다. 같은 연도 매출액 1400억원 규모의 JYP엔터테인먼트는 2023년 5600억원으로 4대 엔터사들 중에서 가장 많이 늘었다. 2014년 4대 케이팝 레이블의 매출 총액이 4559억원에 불과했는데 반해, 2023년 4대 케이팝 레이블의 매출액은 4조 3103억원으로 10년만에 무려 10배가 뛰었다.
케이팝의 제작시장은 지난 10년 사이 그 어떤 산업 분야보다 비약적으로 성장했다고 할 수 있다. 또 케이팝 레이블의 자기 자본도 크게 늘어났고, 국내뿐 아니라 해외에서의 자본 투자도 증가했다. 2021년 기준, 케이팝을 포함한 문화콘텐츠 산업 규모는 134조 원으로 자동차, 반도체 산업에 이어 세 번째로 크다. 또 내수보다는 해외에서 벌어들이는 수입이 압도적으로 많다. 이는 케이팝의 글로벌 “문화열”(cultural fever)의 위상을 그대로 반영한 것이다. 케이팝의 제작 자본(아이돌 그룹의 음악을 만드는 데 드는 자본-편집자주)은 이제 창업주에 의해서 좌지우지되는 주먹구구식 구멍가게가 아니란 말이다.
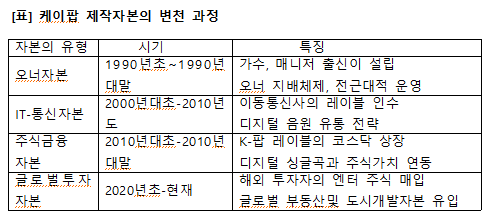
케이팝 레이블의 매출과 주식 자본의 논리는 한마디로 “머니볼 게임”(Money Ball Game)이라 할 수 있다. 케이팝 레이블의 현재 제작자본의 수준과 위상을 파악하기 위해서는 지난 30년 동안 제작자본의 성격이 어떻게 변했는지를 이해하는 것이 선행되어야 한다. 케이팝 제작자본의 변천은 크게 4번의 진화된 과정을 겪었다. 이제 그 이야기를 구체적으로 해보자.
오너 자본의 시대
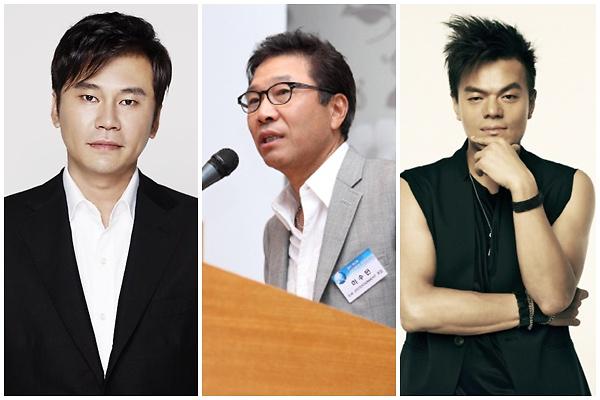
1990년대 초·중반에 시작된 케이팝의 초기 제작자본은 이른바 ‘레이블 오너 자본’의 형태였다. 말 그대로 가요계에서 성공한 이수만, 박진영, 양현석과 같은 뮤지션이 자기 자본으로 연예제작사를 설립했다. 케이팝 레이블의 초기에는 가수들의 매니저 출신들이 연예기획사를 차리는 경우도 많았다. 예를 들어 1990년대 SM엔터테인먼트의 라이벌 레이블이었던 ‘대성기획’(DSP)을 설립한 사람은 가수 태진아의 매니저 출신이었던 이호연이었다. GM뮤직의 김광수 대표는 인순이의 매니저, 사이더스 HQ 정훈탁 대표는 가수 조용필의 매니저, 울림엔터테인먼트의 이중엽 대표는 유희열, 이승환의 매니저였다. 1980년대 기존 가수들이 주로 ‘서라벌레코드’, ‘지구레코드’, ‘동아기획’ 등 음반제작사에 속하던 것과는 달리, 1990년대 케이팝 초기의 레이블은 기획자가 오너가 되는 독립체제를 구성했다. 오너겸 기획자가 가수를 발굴하는 식, 이것이 케이팝 제작자본의 첫 출발이었다.
‘오너 레이블 자본’의 시대는 순전히 소속 가수들의 콘텐츠에서 벌어들인 수익을 다시 제작에 투자하는 방식이다 보니, 자본의 규모가 크지 않았다. 그래서 제작하는 가수와 아이돌 그룹이 성공하지 못하면 곧바로 파산하는 경우가 많았다. 그래서 이 시기를 케이팝 제작자본의 ‘원시적 축적’ 시기라고 부른다.
SM 설립자 이수만의 초기 자본금은 5천만원이 전부였다. 케이팝 초기 제작에 참여했던 YG, JYP, 대성기획 등도 제작자본의 형태는 비슷했다. 대략 1억원 안팎으로 자본금을 마련해 데뷔 가수와 그룹에 올인하는 방식이었다. 지금은 매출 수천억원을 기록하고 시총이 1조원이 넘는 기업들이지만, 1990년대 케이팝의 제작자본은 이른바 ‘수금-재투자’를 반복하는 식이었다. 초기 케이팝 연예제작사의 자본금은 대체로 설립자의 사재로 시작했기 때문에 오너의 영향력이 절대적이었다.
IT-통신 자본의 시대
1990년대 말부터 SM과 대성기획이 H.O.T, SES, 젝스키스, 핑클을 제작하여 큰 성공을 거두자 아이돌 연예기획사에 투자하려는 외부 자본의 움직임이 일어나기 시작했다. 가장 많은 관심을 가진 것이 바로 이동통신 자본이었다.
케이팝 제작자본은 당시 급성장한 ‘IT-통신’ 기업의 엔터사업 투자금으로 형성되었다. SM, DSP, YG, JYP와 같은 초기 케이팝 레이블이 다수의 아이돌을 동시에 키우고 해외 진출에 눈을 돌릴 수 있게 된 것도 IT-통신자본의 투자가 있었기 때문이다. 당시 IT-통신 기업들은 가입자의 콘텐츠 수요를 지속시키기 위해 음악·영상 콘텐츠에 대한 투자와 인수를 감행했다. 이는 마치 대기업 대우가 1984년 VCR판촉용 비디오 테이프 공급을 개시하면서 영상미디어 사업을 시작한 것과 비슷한 맥락이다. 대우는 이 사업의 진출로 업계 선두지위를 확보했다. 1996년 홈비디오 시장점유율이 1위(40%)였다.
1997년에 나온 『대우역사』에 따르면 대우의 영상산업 진출은 비디오를 포함해 새로운 영상 채널 사업으로 확대됐고 당시 채널 22번의 대우시네마 네트워크(DCN)은 케이블TV 시청률 1위를 차지했다. 이 영향력으로 대우는 방송용 VCR, 카메라 판매 및 방송국 시공 실적에서도 압도적인 1위를 차지했다.
케이팝을 포함해 당시 큰 인기몰이를 했던 음원 사업에 진출한 대표적인 이동통신사가 바로 SK텔레콤이다. 이 회사는 2005년 서울 음반의 지분 60%를 292억 원에 인수했고, 이후 온라인 음원 서비스업과 엔터산업에 진출했다. SKT는 자회사 ‘SK 플래닛’을 통해 ‘서울음반’을 인수하고 이름을 로엔엔터테인먼트로 변경했다. SKT의 ‘서울음반’ 인수는 이동통신과 디지털음악 서비스의 결합이라는 전략에서 비롯된 것이다. SKT는 음악 서비스가 오프라인에서 온라인으로 이동할 것을 전망하고 ‘멜론’ 서비스를 시작했다. 로엔엔터테인먼트는 디지털 음원 서비스뿐 아니라 아이유 등 당시의 케이팝 가수들과도 대거 계약했다. 로엔엔터테인먼트는 이후 SK 내부의 지배구조 문제로 매각이 결정돼 2016년 카카오에 1조 8700억 원에 팔렸다.
KT, LG텔레콤 등 다른 3대 이동통신사 역시 소비자 콘텐츠 수요를 맞추기 위해 다양한 콘텐츠 사업에 진출했고, 이후 다음과 네이버, 카카오 같은 인터넷 미디어 기업도 크고 작은 연예기획사를 인수하며 엔터 산업에 참여했다. 2000년대 초반부터 케이팝은 ‘레이블 오너 자본’에서 ‘IT-통신자본’으로 제작자본의 성격이 전환됐다.
주식·금융 자본의 시대
2009년 소녀시대의 ‘지(Gee)’ 열풍을 기점으로 케이팝의 제작자본은 ‘IT-통신자본’에서 ‘금융-주식 자본’으로 전환했다. 당시에 SM을 비롯한 케이팝 연예제작사의 코스닥 상장 붐이 일어났다. 또 우회상장을 위한 중소기업과의 인수합병도 늘었다.
SM은 2010년에 최초로 코스닥에 상장하는데 성공했다. 아이돌 그룹들의 글로벌 인지도가 확대되면서 이들의 히트곡이 자사의 주식 가치 상승에 크게 영향을 미치는 상황이 연출되자, 코스닥에 상장한 주요 케이팝 기획사들은 아이돌 그룹들의 곡을 음반으로 출시하지 않고 음원으로 쪼개서 주기적으로 공개하기도 했다. 물론 2010년대는 디지털 싱글의 시대여서 싱글 곡들을 묶어서 나중에 음반을 내는 것이 일반적인 추세였지만, 그 이면에는 분기별로 히트곡들을 연달아 내면서 자사의 주식 가치를 올리거나 유지하려는 주가 전략도 숨어있었다.
가령 소녀시대가 히트곡 ‘지’를 2009년 1월에 발표해 빅 히트를 쳤는데, 2010년에 나온 싱글곡 ‘오!’(OH!), “소원을 말해봐”, “런 데빌 런”, “더 보이스”(The Boys)는 3~4개월의 격차를 두고 발매되었다. 이때 이수만 총괄의 주식 가치는 180억원에서 1800억원으로 급증했다. 2010년 SM의 코스닥 상장을 시점으로 케이팝 레이블사들이 코스닥 상장을 통해 K-팝의 제작자본을 ‘IT-통신자본’에서 ‘금융-주식 자본’으로 끌어다쓰기 시작했다.
글로벌 투자 자본의 시대
BTS, 블랙핑크, 트와이스, 세븐틴 등 케이팝 아이돌 그룹들이 2010년대 후반부터 엄청난 글로벌 열풍을 몰고왔고, 케이팝 레이블의 매출과 비즈니스 분야 및 파트너는 기존과는 비교할 수 없을 정도로 확대됐다. 인터넷, 모바일, 전자, 패션 등 글로벌 문화콘텐츠 시장을 이끄는 대표기업들은 케이팝 아이돌 그룹과 협업을 하기 위해 수많은 포트폴리오를 제안했다.
이 과정에서 케이팝 제작에 투자하는 글로벌 자본들의 요청도 있었다. 대표적인 경우가 싱가포르와 사우디 펀드다. 무함마드 빈 살만 왕세자가 주도하는 사우디아라비아 국부펀드(PIF)와 싱가포르 투자청(GIC)은 3자 배정 유상증자 방식으로 카카오엔터테인먼트에 1조 2천억원을 투자했다. 앞서 설명했듯이 이 투자자금은 카카오가 SM을 인수하는데 결정적인 영향을 미쳤다.
한편으로 코스닥에 상장된 케이팝 레이블에도 해외투자자들이 몰리고 있다. 한국거래소 정보데이터시스템에 따르면, 해외투자자들이 2023년 11월 한달 동안 ‘하이브’의 주식을 총 184만 주, 액수로 4000억원 가까이 매수했다. 케이팝의 상징자본은 미래 글로벌 도시개발과 금융 파생상품의 확산에 큰 영향력을 미쳤고, 해외투자자들의 직간접적인 투자로 이어져 다시 케이팝의 제작자본으로 돌아왔다.
레이블 자본의 원천은 콘텐츠 경쟁력
2020년이후 케이팝 제작자본의 흐름은 ‘금융-주식 자본’에서 ‘글로벌 디벨로퍼 자본’으로 이행하고 있다. 글로벌 디벨로퍼 자본은 “사우디 국부펀드 등 중동 개발투자 자본”, “아시아 부동산 금융 자본”, “중국·한국 IT 및 엔터 투자 자본”, “해외 금융투자자의 케이팝 주식 매수” 등이다.
케이팝 제작자본이 물론 완전히 단절된 것은 아니지만, 지난 30년 동안 제작자본은 “레이블 자본 ➜ 통신-IT 미디어 자본 ➜ 금융-주식 자본 ➜ 글로벌 디벨로퍼 자본”으로 무게중심이 이동했다. 제작자본의 이러한 시계열 변화가 의미하는 바는 무엇일까?
SM을 비롯해 메이저 기획사의 매출 변화 추이와 주식자본 추이를 따라가다보면 결국 매출액과 주식 가치를 높이는 가장 기본적인 토대는 케이팝 아이돌 그룹의 ‘콘텐츠 창의력’이라는 점이다. 어떤 그룹이 데뷔하고, 어떤 노래가 빅히트하고, 어떤 아이돌 그룹이 문화적 신드롬을 주도하는가에 따라 기획사의 매출과 주식 가치가 연동한다.
주류 케이팝 제작자본의 패러다임 변화가 콘텐츠 제작에 영향을 미치는 것은 부인할 수 없는 사실이다. 가령 2023년초 SM 경영권 분쟁은 ‘금융-주식 자본’에서 ‘글로벌 디벨로퍼 자본’으로 이행하는 분기점이었다. 케이팝의 글로벌 열풍은 투자·제작과 관련해 글로벌 자본의 적극적 관심과 요청을 받게 되었다. 이 열풍은 단지 콘텐츠 스타일만의 문제가 아니라 제작자본의 문제이기도 하다. 어떤 점에서 SM의 경영권 분쟁은 K-팝의 글로벌 열풍을 실제 제작자본으로 현실화하는 ‘글로벌 (디벨로퍼) 자본화’ 움직임이 전근대적 연예제작 관행과 충돌하면서 생긴 사태라고도 할 수 있다. 이 과정에서 중요했던 것은 자본의 투자와 확대가 아니라 그러한 자본을 음악산업의 발전에 활용할 수 있는 콘텐츠 경쟁력과 창의적인 기획력이었다.
이동연 한국예술종합학교 교수
이동연은 현재 한국예술종합학교 전통예술원 한국예술학과에서 문화이론, 예술정책, 공연기획을 가르치고 있다. 음악과 축구를 좋아해서 관련된 저술 및 현장 활동을 많이 했다. 한국대중음악상 선정위원, 제천국제음악영화제 음악감독, 글로벌음악도시서울플랜 MP, K-리그 발전위원회 위원을 역임했고, 리버풀FC의 오랜 팬이기도 하다. 현재 현대차정몽구재단이 주최하는 계촌클래식축제 총감독, 대표적인 문화NGO 단체인 문화연대 공동대표를 맡고 있다.
댓글