

미술 투자는 대박이다? 맞을까
[미술전문PD 정철훈의 삐딱한 미술이야기] ‘미술’도 부동산·주식처럼 좋은 투자처일까
투자수익률 1,000%가 나오는 시대
지난 2년여 동안 지구촌의 생활은 코로나-19로 많이 달라졌다. 휴가철 해외여행이 예전처럼 자유롭지 못하고, 가까운 지인을 만나는 것도 꺼려지는 한 번도 경험해 보지 못한 최악의 환경에 놓이게 되었다. 그러나 투자 시장에 있어서 코로나-19는 또다른 폭풍을 몰고 왔다. 지금은 일시 주춤해졌지만 부동산과 주식, 암호 화폐 폭등에서 보듯 지난 2년여 동안 가장 핫한 단어가 아마도 ‘투자’라는 단어였다. 오죽했으면 영혼까지 끌어 온다는 ‘영끌’ 투자라는 말까지 나왔을까. 오늘날 투자라는 단어는 거의 ‘전투’와 동일한 무게 가치를 지니는 단어가 되었다. 처절하고 전투적이며 뒤쳐지면 죽는 생존을 위한 ‘서바이벌 게임’이다.
미술계도 이런 풍조를 비켜가지 못했다. 요즘 미술관련 기사를 보면 미술관에서 어떤 작가의 좋은 전시가 있다는 정보보다, 어떤 작품이 돈이 된다는 정보가 더 흔하다. 미술에 대한 관심은 미술시장의 성장으로도 나타난다. 아트 페어 매출액이 신기록을 기록하고 있다. 2021년 한국 국제 아트 페어(KIAF)는 650억 원의 매출을 기록했다. 예년에 비해 2배 이상 증가한 수치다. 2002년 한국 국제 아트 패어(KIAF)가 한국 화랑협회에 의해 조직되어 부산에서 처음 개최될 당시 판매실적이 1억원 내외였던 것에 비해 괄목할만한 성장이다.
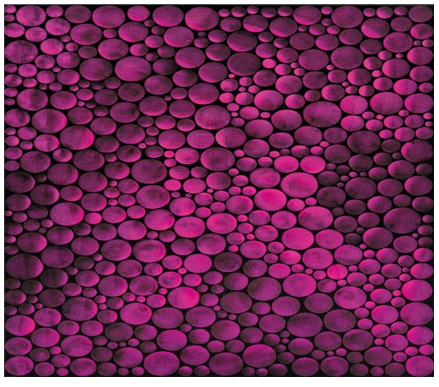
지난해 12월 국내 경매회사에서 진행된 경매에서 일본 작가 쿠사마 야요이의 ‘인피니트 도트’(Infinity-Dots)가 22억5천만원에 낙찰되었다. 필자의 지인이 유사한 작품을 영국의 화이트큐브 갤러리에서 2008년 무렵 구입했던 가격은 2억5천만 원 정도였다. 그때와 비교해 보면 10배 이상의 가격에 낙찰된 것이다. 투자수익률로 보면 1,000%이상인 셈이다. 확실히 미술작품은 최고의 투자인 모양이다. 게다가 생존 작가의 경우에는 양도소득에 대한 세금도 걱정할 필요가 없으니, 황금알을 낳는 투자처럼 보인다.
미술투자의 유명한 일화 ‘곰의 가죽’
미술품 투자와 관련한 유명한 일화가 있는데, 프랑스 미술품 수집가들의 모임인 ‘곰의 가죽’ 스토리다. ‘곰의 가죽’이란 독특한 이름은 라 퐁텐의 우화 『곰과 두 친구』에서 따온 것이다. 우화속의 두 사냥꾼이 모피상에게 선불로 곰의 가죽 값을 받고 모험을 하는 것처럼, 미술품 수집가들도 ‘그림이 그려진 가죽’을 위해 모험을 한다는 의미에서 모임이름을 ‘곰의 가죽’으로 지었다고 한다.
1904년 앙드레 르벨(Andre Level)은 13인의 회원으로 구성된 투자목적의 미술품 수집 모임 ‘곰의 가죽’을 만들었다. 그리고 2만7500프랑을 투자해 당시 미술시장에서 소외되어 있던 피카소, 마티스 등 입체파와 야수파의 그림 145점을 10년간에 걸쳐 수집했다. 마침내 1914년 ‘곰의 가죽’은 자신들의 소장품만으로 구성된 단독 소장품 경매를 통해 11만6천여 프랑을 벌어들인다. 400% 이상의 수익률이었다. 그리고 그 수익의 20%을 작가들에게 돌려줬다.
이들의 투자는 미술계에 신진작가의 발굴과 미술 투자라는 새로운 이정표를 제시했다는 점에서 유명한 일화로 남아있다. 피카소는 이들의 경매 이후에 자신의 작품이 경매에서 낙찰될 때마다 메모기록을 남길 정도로 ‘곰의 가죽’ 미술 투자는 작가와 미술시장에 큰 영향을 미치게 된다.
미술투자 관점에서 앞의 일본작가 ‘쿠사마 야요이’와 ‘곰의 가죽’ 성공사례를 보면 미술투자는 분명히 독자들에겐 구미가 당기는 매력적인 투자방법이다. 하지만 여기에도 위험성은 존재한다.
오늘 필자는 이 글을 통해 미술투자의 위험성을 설명하려 한다. 애초에 미술투자는 많은 사전지식과 자본이 수반되지 않으면 성공하기 어려운 투자다. 종종 기사에 나는 ‘미술투자, 나도 한 점 사볼까’처럼 직장인이 한 점씩 모아 투자해서 성공한다는 내용은 현실에선 극히 보기 힘든 사례라는 점도 강조하려 한다.
개미 투자자를 울리는 고율의 ‘수수료 구조’
필자는 먼저 미술품 투자가 지닌 한계를 지적하려 한다. 그것은 바로 미술품 경매회사의 수수료 구조에 대한 얘기다.
예를 들어보자. 필자가 1,000만원에 그림을 경매회사로부터 구입하면 낙찰수수료로 내야 하는 돈이 부가세포함 19.8%이다. 경매회사에 따라 조금의 수수료 차이는 있지만 대략 20%가 수수료다. 1,000만원에 작품을 낙찰 받으면 낙찰자는 1,200만원을 지불하는 셈이다. 소장자가 1,200만원에 구입한 작품을 일정 기간 후에 1,500만원에 처분하였다고 가정해보자. 경매회사의 낙찰기록은 1,000만원에 낙찰 되었던 작품이 1,500만원에 낙찰된 것으로 되어 있을 것이다. 또 독자들은 이 작품이 50%의 수익을 올린 것이라고 생각하게 될 것이다. 하지만 애초 구입자 입장에서는 수수료 포함 1,200만원을 지불했고 2차 구입자에 1,500만원에 넘긴 것인데, 1,500만원에 대한 위탁자 수수료 20%, 즉 300만원을 경매회사에 또 지불하게 돼 1,200만원만 손에 쥐게 된다. 경매 회사 기록상의 그림 낙찰가는 50% 상승했지만, 1차 구입자 입장에서는 수익률이 0%이다. 이처럼 경매회사가 위탁자(작품 판매를 맡긴 사람)와 낙찰자에게 요구하는 높은 수수료 탓에 미술투자는 시작단계에서부터 개인이 수익을 남기기 힘든 구조라 할 것이다. (위의 낙찰금액 등 수치는 이해를 돕기위해 예를 든 것이며, 수수료는 회사마다 차이가 있지만, 낙찰자는 19.8% 위탁자는 11% 입니다)
수익 500만원, 즉 50%는 고스란히 경매회사의 수익이다. 이런 구조탓에 경매회사는 위탁자에게 낮은 시작가를 유도할 수밖에 없다. 낮은 낙찰가라도 낙찰만 되면 위탁자와 낙찰자로부터 20%의 수수료를 받으니, 낙찰 자체가 곧 수익인 셈이다.
이러한 가격구조의 불균형은 화랑의 유통구조에서도 나타난다. 보통 미술품은 생산자(작가)-유통자(화랑, 경매)-수집가의 경로를 거쳐 유통된다. 화랑은 작가의 전시를 목적으로 전시장을 제공하고, 작가가 책정한 가격의 50% 내외에서 작품료를 지불한다. 쉽게 말해서 화랑이 1,000만원에 작품을 판매한다면, 작가와 화랑은 5 대 5로 판매액을 배분한다.
이러한 가격구조는 예를 들면 개인 수집자는 1,000만원에 작품을 구매하는 반면, 유사한 작품을 작가로부터 500만원에 구매할 수 있는 화랑은 시중판매가 보다 낮은 700만원에 경매시장에 출품해도 경매수수료 20%를 제외하고 60만원의 수익을 남기게 된다. 반면 화랑으로부터 1,000만원에 구매한 개입수집가는 유사한 작품이 경매에서 700만원에 낙찰되는 순간 시중 평가액이 700만원이 되므로 단순하게 300만원의 잠재손실을 보는 결과가 되는 것이다. 즉 30%의 손실이 생기는 것이다.
이러한 가격구조의 비대칭성과 공정거래위원회로부터 수수료 통제를 받지 않는 경매회사의 난폭한 수수료 구조는 애초부터 개인 수집가들에게는 미술투자의 한계를 내포하고 있는 것이다. 한마디로 미술투자는 유통자인 경매회사와 화랑의 배만 불리는 결과를 가져올 확률이 높다.
미술의 트렌드 변화, 투자 흥망에 ‘결정적’
두 번째 미술투자의 위험성은 트렌드의 변화에 따른 것이다. 미술 시장도 주식 시장처럼 테마주 열풍이 부는 곳이다. 지금 우리의 미술시장은 ‘단색화’ 열풍이다. 10년 전인 지난 2012년 국립 현대미술관에서 열린 ‘한국 단색화’ 심포지엄을 출발점으로 시작된 단색화에 대한 관심은 국내의 대형 화랑들이 가세하면서 열풍을 일으키고, 우리의 단색화를 세계에 알리는 마중물이 되었다.
하지만 그 이전인 2006년부터 시작하여 2008년 세계적인 금융위기가 발생하기 전까지도 한국 미술시장에 열풍의 시기가 있었다. 당시의 열풍은 학맥이나 인맥으로 기득권을 유지해온 미술계에 도전하는, 흙수저에 무명인 젊은 작가들의 ‘발칙한 반란’의 시기였다.
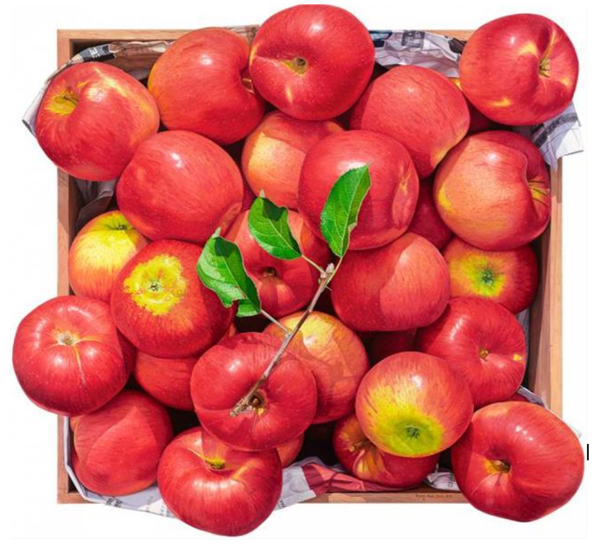
이들이 오늘날 한국 미술시장의 마중물이 되었다. 이들 인기 작가들의 대부분은 지방대 출신에 인맥도 변변치 않았다. 2007년 홍콩크리스티에서 경매가 7억 원대를 기록한 연필작가 홍경택, 이중 인물그림의 김동유, 그리고 사과작가 윤병락, 빛이 있는 숲의 작가 도성욱, 청바지 작가 최소영 등이 그들이다. 이 무렵 한국 미술시장은 지금의 투자 열풍속 미술시장이 아니라, 미술시장 그 자체가 투자의 주인공이었던 시기였다. 그리고 많은 대중들이 미술에 관심을 가지게 되는 시발점이 되었던 시기였다. 당시에는 제대로 가치를 평가받지 못했던 단색화가 지금은 위세를 떨치고 있지만, 당시 이 흙수저에 무명인 젊은 작가들의 열풍 또한 대단했다. 이들의 시대도 단색화가의 등장으로 서서히 그 빛을 잃어갔다.
이처럼 미술시장의 트렌드 변화는 투자에서 커다란 위험요소다. 미술품은 시장의 선호도가 변하면 환금성이 급격히 떨어진다. 주식처럼 팔고 싶을 때 팔리는 물건이 아니다. 대중들의 선호도가 떨어지면 경매시장에서도 유찰되기 십상이고 낙찰된다고 해도 본인이 구입한 가격에 터무니없이 못미치는 낮은 가격에 낙찰된다. 주식으로 생각하면 손절도 못하고 대략 난감한 상태가 되는 것이다. 이런 까닭으로 ‘미술품 투자가 돈이 된다’는 말은 달콤한 유혹에 지나지 않는다.
미술투자에 필요한 올바른 마음자세는
서두에 제기한 ‘미술투자는 대박’이라는 전제는 일부 소수 거대자본의 투자가에게는 가능한 일일지도 모른다. 국제 미술시장에서 100억 원 이상을 호가하는 작품들은 그 값이 떨어지는 경우가 흔치 않다. 한정된 세계적인 수집가들끼리 거래가 이루어지기 때문이다. 대중들이 미술투자를 통해 수익을 올리기는 어렵다. 난폭한 경매회사의 거래수수료와 가격구조, 사전정보의 비대칭성, 선호도의 변화 등은 대중들이 미술투자에 쉽게 성공하지 못하게 하는 진입장벽이다.
이런 까닭으로 필자는 미술품에 대해 투자의 시각으로 볼 것이 아니라, 자신이 좋아하는 작품 하나를 통해 각박한 생활에 삶의 윤활유를 얻는 ‘미술품 애호가’가 되는 길을 택하라고 말하고 싶다. 미술품 투자자가 아닌 미술품의 애호가가 되는 순간, 한 점 한 점 수집한 그림들은 인생의 행복한 대박이 될 것이기 때문이다.
정철훈 PD/미술매개자
정철훈 미술컬렉터/미술매개자는 고려대를 나와서 방송PD로 일하면서, 2008년 샐러리맨으로 틈틈이 모아온 작품으로 소장전 <리틀 사치전>을 열었다. 2018년 미술에 대한 관심으로 고려대 대학원에서 문화콘텐츠 전공으로 박사과정을 수료했다.
댓글